التمويل الشخصي هو جزء مهم من حياة كل فرد. لمساعدتهم على إدارة شؤونهم المالية بكفاءة وسهولة ، هناك العديد من تطبيقات التمويل الشخصي المتاحة للأجهزة المحمولة.
في هذه المقالة ، سنناقش ماهية تطبيقات التمويل الشخصي ، وكيف تعمل ، ونقدم لك بعضًا من أفضل التطبيقات المتوفرة.
ما هي تطبيقات التمويل الشخصي
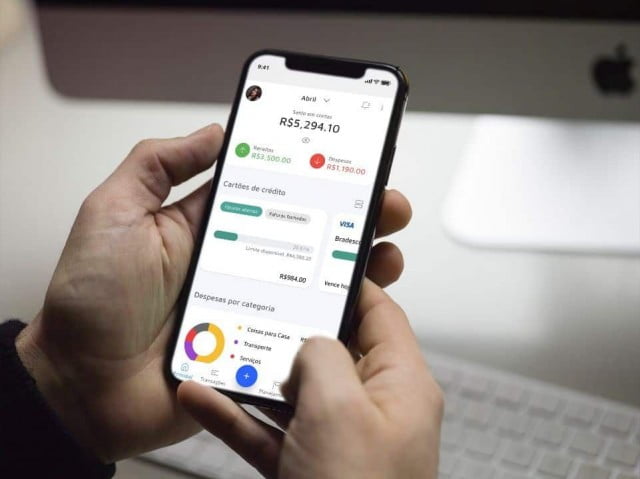
تطبيقات التمويل الشخصي هي برامج مصممة لمساعدة الأشخاص على إدارة شؤونهم المالية الشخصية بكفاءة وسهولة.
إنها تسمح للمستخدمين بمراقبة دخلهم ونفقاتهم وتتبع استثماراتهم وتتبع إنفاقهم.
كيف هؤلاء يعملون
تعمل معظم تطبيقات التمويل الشخصي على النحو التالي: يقوم المستخدمون بتنزيل التطبيق على أجهزتهم المحمولة وإنشاء حساب.
ثم يضيفون معلومات حول دخلهم ونفقاتهم واستثماراتهم.
تحلل التطبيقات المعلومات التي يقدمها المستخدمون وتقوم بإنشاء تقارير ورسوم بيانية توضح كيف ينفقون أموالهم.
تقدم بعض التطبيقات أيضًا توصيات حول كيفية توفير المستخدمين للمال وتحسين وضعهم المالي.
أفضل تطبيقات التمويل الشخصي
فيما يلي بعض من أفضل تطبيقات التمويل الشخصي المتوفرة في السوق.
نعناع
يعد Mint أحد أشهر تطبيقات التمويل الشخصي المتاحة. يسمح للمستخدمين بتتبع دخلهم ونفقاتهم واستثماراتهم في مكان واحد.
يوفر Mint أيضًا توصيات حول كيفية توفير المستخدمين للمال وتحسين وضعهم المالي.
رأس المال الشخصي
Personal Capital هو تطبيق تمويل شخصي يركز على مساعدة المستخدمين على تتبع استثماراتهم.
يتيح للمستخدمين رؤية جميع أصولهم المالية في مكان واحد ، بما في ذلك الحسابات المصرفية والاستثمارات والرهون العقارية.
بالإضافة إلى ذلك ، يوفر رأس المال الشخصي أدوات التخطيط المالي مثل حاسبة التقاعد ومتعقب النفقات.
YNAB (أنت بحاجة إلى ميزانية)
YNAB هو تطبيق لإدارة الميزانية يساعد المستخدمين على إنشاء ميزانية ومتابعتها.
يسمح للمستخدمين بتصنيف نفقاتهم ومعرفة أين ينفقون معظم الأموال.
تقدم YNAB أيضًا موارد التعليم المالي لمساعدة المستخدمين على فهم مواردهم المالية بشكل أفضل.
PocketGuard
PocketGuard هو تطبيق لإدارة الأموال يسمح للمستخدمين بمراقبة نفقاتهم ودخلهم.
يوفر نظرة عامة واضحة على وضعك المالي ويساعد المستخدمين على التحكم في إنفاقهم.
بالإضافة إلى ذلك ، يوفر PocketGuard أيضًا ميزات تنبيه النفقات لمساعدة المستخدمين على تجنب الإنفاق الزائد.
خاتمة
تُعد تطبيقات التمويل الشخصي طريقة رائعة لمساعدة الأشخاص على إدارة شؤونهم المالية الشخصية بكفاءة وسهولة.
إنها تسمح للمستخدمين بمراقبة دخلهم ونفقاتهم وتتبع استثماراتهم وتتبع إنفاقهم.
عند اختيار أفضل تطبيق تمويل شخصي يلبي احتياجاتك ، من المهم مراعاة أهدافك المالية وأسلوب حياتك.
كيفية الاختيار بين الخيارات
- جارٍ تصدير بياناتك. تتيح لك الأداة الجيدة تصدير البيانات إلى جدول بيانات. أما إذا لم تفعل ذلك، فستضطر إلى استخدام الأداة الحالية.
- اتصل ببنكك. يُغنيك الاتصال التلقائي عن الكتابة، ولكنه يتطلب مصادقة عبر منصة التمويل المفتوح. من المهم فهم ما يتم مشاركته.
- كيفية حماية البيانات. ابحث عن المصادقة الثنائية، والقفل البيومتري، ومعلومات واضحة حول مكان تخزين بياناتك.
- ما هو الشيء الحر حقاً؟. عادةً ما تكون خدمة تتبع المصروفات مجانية. أما ميزات مثل المزامنة التلقائية مع الحسابات البنكية وإعداد التقارير المتقدمة فهي عادةً ما تكون مدفوعة.
ما لا يستطيع أي تطبيق فعله من أجلك
هذا هو الجزء الذي لا تذكره أي قائمة تقريبًا، وهو تحديدًا ما يفصل بين التوقع والنتيجة.
- إن الوعود بالحصول على أموال سريعة، أو دخل مضمون، أو قروض بدون فحص ائتماني، هي علامات على الاحتيال، وليست مصدراً موثوقاً للتمويل.
- تختلف درجات الائتمان بين مكاتب الائتمان وليست المعيار الوحيد الذي يستخدمه البنك - لا يوجد تطبيق "يزيد من درجتك" بمفرده.
- لا تُعد هذه التطبيقات بديلاً عن المشورة المهنية بشأن الديون المعقدة، ولا يملك أي تطبيق القدرة على إعادة التفاوض نيابةً عنك.
- لا تضمن هذه الخدمات الموافقة على الائتمان أو تبرئة اسمك. ولا تُزال التقارير الائتمانية السلبية إلا من خلال الدفع أو التسوية أو وصفة طبية.
الأسئلة الشائعة
ماذا لو فقدت هاتفي المحمول؟
فعّل خاصية القفل البيومتري في التطبيق والتحقق بخطوتين على حسابك. بهذه الطريقة، لن يتم نقل بيانات تسجيل الدخول الخاصة بك إلى جهازك.
هل يعمل بدون اتصال بالإنترنت؟
تدوين الملاحظات يدويًا يُجدي نفعًا. أما الاستشارة والمزامنة فتتطلبان اتصالًا بالإنترنت.
هل أحتاج إلى تقديم رقم التعريف الضريبي البرازيلي (CPF) الخاص بي؟
نعم، للتحقق من المعلومات الائتمانية. أما لتتبع النفقات، فلا ينبغي أن يكون ذلك ضرورياً - كن حذراً إذا طُلب منك ذلك.
هل يمكنني زيادة نقاطي؟
يتحسن تصنيفك الائتماني مع سجل حافل بالدفعات في الوقت المحدد، وتحديث معلومات التسجيل، والاستخدام المتوازن للائتمان. لا يمكن لأي تطبيق تحقيق ذلك بطرق مختصرة.
هل يمكنني استخدامه مجاناً؟
عادةً ما يكون تتبع النفقات يدويًا مجانيًا. أما المزامنة التلقائية والتقارير المفصلة فتُدرج عادةً في الخطة المدفوعة.
كيفية استخدامه عملياً
- ابدأ بتسجيل بيانات أسبوع واحد. قبل وضع الميزانية، دوّن كل شيء لمدة سبعة أيام. غالباً ما يكشف التشخيص عن معلومات أكثر مما يمكن أن يقدمه أي جدول بيانات.
- تحقق من تسجيلك لدى مكاتب الائتمان. الاستشارة مجانية وتكشف عن ديون قد لا تتذكرها حتى، بالإضافة إلى تصحيح المعلومات غير الصحيحة.
- تفعيل تنبيهات الإنفاق. حدد حدًا للإنفاق لكل فئة، ودع التطبيق يذكرك بذلك. هذه الطريقة أفضل من مراجعة النفقات في نهاية الشهر.
- اعرض الاشتراكات النشطة. راجع فواتيرك للأشهر الثلاثة الماضية. الاشتراكات المنسية هي أسهل النفقات التي يمكنك تقليصها.
ما هي أكثر المشاكل شيوعاً؟
- دفع رسوم اشتراك في تطبيق مالي تكلف أكثر مما توفره.
- التخلي عن التسجيل في الأسبوع الثاني؛ فبدون الاستمرارية، يصبح التطبيق عديم الفائدة.
- الإيمان بالوعود بتبرئة اسمك أو تحسين سجلك الائتماني من خلال طرق مختصرة.
- إدخال كلمة مرور حسابك المصرفي داخل تطبيق تابع لجهة خارجية - لا تطلب أي أداة شرعية ذلك.
ما يفعله الهاتف الخلوي نفسه بالفعل.
يوفر تطبيق البنك عادةً تصنيفًا للمصروفات، وكشوفات حساب حسب الفئة، وحدود بطاقة الائتمان، كل ذلك في مكان واحد، دون الحاجة إلى مشاركة بياناتك مع أي جهة أخرى. وهذا غالبًا ما يكون كافيًا لأصحاب الحسابات الرئيسية.
البوابات الثلاث التي يتلقى التطبيق من خلالها إصداراته.
قبل أن تُسلّم زمام أمورك المالية لبرنامج حاسوبي، من المهم أن تفهم مصدر البيانات. هناك ثلاثة مسارات، لكل منها مستويات مخاطر مختلفة بشكل ملحوظ.
الكتابة اليدوية. يسجل المستخدم كل مصروفاته. يتطلب الأمر جهدًا وانضباطًا، لكن التطبيق لا يملك صلاحية الوصول إلى أي حساب بنكي. إنه الخيار الأقل مخاطرة، وهو الخيار الذي يتخلى عنه معظم الناس في الأسبوع الثاني.
قراءة الإشعارات. يطلب التطبيق إذنًا لقراءة الإشعارات التي تظهر في شريط الحالة، ويلتقط بيانات الرسائل الواردة من البنك. يعمل التطبيق بدون كلمة مرور، ولكنه يتطلب إذنًا قويًا: فمن يقرأ الإشعارات يقرأها جميعًا، بما في ذلك الرسائل الشخصية ورموز التحقق التي تظهر على الشاشة.
الاتصال عبر التمويل المفتوح. يرسل البنك البيانات مباشرةً إلى المؤسسة التي تدير التطبيق، وذلك بتفويض رسمي من العميل. وهي الطريقة الأكثر تنظيماً والأكثر خضوعاً للرقابة.
يوجد نموذج رابع أقدم، سيتم مناقشته لاحقاً، ولا ينبغي استخدامه.
ما هو التمويل المفتوح ولماذا ينتصر مبدأ الموافقة؟
التمويل المفتوح هو الإطار الذي أنشأه البنك المركزي ونظمه للسماح بتداول البيانات المالية بين المؤسسات المعتمدة، مع تحكم العميل.
ثلاث خصائص مهمة عملياً: لا تتم المشاركة إلا بتفويض صريح من مالك البيانات، ولهذا التفويض تاريخ انتهاء صلاحية ويحتاج إلى تجديد، ويمكن إلغاؤه في أي وقت دون مبرر.
النقطة التي يجهلها معظم الناس هي مكان إلغاء مشاركة البيانات. تقع آلية التحكم داخل تطبيق البنك نفسه، في قسم مخصص للتمويل المفتوح، ويتضمن قائمة بجميع عمليات مشاركة البيانات النشطة، ومن يتلقى هذه البيانات، وما تشمله. لا حاجة لطلب أي شيء من الشركة التي تلقت البيانات: ببساطة قم بتعطيلها من المصدر.
من المهم أيضاً معرفة ما يشمله التفويض. فمشاركة البيانات تختلف عن تفويض المعاملات. ولا يمنح الاطلاع على كشف حسابك أي شخص صلاحية تحويل الأموال فيه، ولا يرتبط أحدهما بالآخر بالضرورة.
يُنصح بمراجعة قائمة الأسهم كل بضعة أشهر. ويستمر التطبيق الموثوق في تلقي بياناتك طالما أن موافقتك سارية.
لا ينبغي إعطاء كلمات مرور الحسابات المصرفية لأطراف ثالثة.
كان النموذج القديم يعمل على النحو التالي: كان التطبيق يطلب الفرع ورقم الحساب وكلمة مرور الخدمات المصرفية عبر الإنترنت، ثم يدخل إلى موقع البنك الإلكتروني متظاهرًا بأنه العميل وينسخ المعاملات من الشاشة.
هذا الأمر خطير لثلاثة أسباب موضوعية. أولاً، يتم تخزين كلمة المرور خارج البنك، على خادم لا تخضع لسيطرتك. ثانياً، من يملك كلمة المرور يمكنه الوصول إلى كل شيء، وليس فقط كشف الحساب. ثالثاً، تمنع معظم عقود البنوك مشاركة كلمة المرور، مما قد يعقد أي نقاش حول المسؤولية في حالة حدوث خسائر.
يجب حذف أي تطبيق لا يزال يطلب كلمة مرور حسابك البنكي. مع توفر التمويل المفتوح، لا يوجد أي مبرر تقني لهذا الطلب.
قبل ربط الحسابات، تأكد من أن الشركة مرخصة للعمل. يحتفظ البنك المركزي بقائمة بالمؤسسات المرخصة على موقعه الإلكتروني الرسمي، تتضمن اسم الشركة ورقم تسجيلها. ستوفر الشركات الموثوقة اسمها القانوني ورقمها الضريبي البرازيلي (CNPJ) في سياسة الخصوصية أو شروط الاستخدام، مما يتيح التحقق منها في غضون دقيقتين.
ما الذي يضمنه لك قانون حماية المستهلك في هذا السياق؟
تُعتبر البيانات المالية بيانات شخصية، وتخضع لأحكام القانون العام لحماية البيانات. وهناك بعض الحقوق المهمة في هذا الشأن:
- معرفة البيانات التي تمتلكها الشركة عنك وكيف تستخدمها.
- إن معرفة الشركات التي شاركت بياناتك تكشف عن شركاء تحليل الائتمان والإعلان.
- تصحيح المعلومات غير الصحيحة أو القديمة.
- اطلب حذف بياناتك عندما تستند معالجتها إلى موافقتك.
- استلام البيانات بتنسيق يسمح باستخدامها مع خدمة أخرى.
تُرسل الطلبات إلى مسؤول حماية البيانات في الشركة، والذي يُفترض أن تجد معلومات الاتصال به في سياسة الخصوصية. قبل التثبيت، يُنصح بقراءة قسمين من هذه السياسة: ما إذا كانت البيانات تُستخدم لأغراض إعلانية، وما إذا كانت تُشارك مع جهات خارجية لتحليل البيانات الشخصية.
علامات تحذيرية عند التثبيت
تُعد التطبيقات المالية هدفًا رئيسيًا للنسخ لأن أولئك الذين يقومون بتثبيتها يكونون بالفعل حذرين بشأن البيانات الحساسة.
في متجر التطبيقات، تحقق من اسم المطور، وليس اسم التطبيق فقط. فالتطبيقات المقلدة تستخدم عناوين متطابقة تقريبًا، مع تغيير حرف واحد أو كلمة إضافية. كما أن تاريخ النشر يكشف الكثير: فمثلاً، لم يتم نشر تطبيق معروف الشهر الماضي.
ومن العلامات الواضحة الأخرى طلب إذن الوصول إلى الرسائل النصية. فنظام مراقبة الإنفاق لا يحتاج إلى قراءة رسائلك النصية، وهي تحديدًا الرسائل التي تُرسل إليها رموز التحقق من الحسابات البنكية والبريد الإلكتروني. لذا، يُعد طلب الوصول إلى الرسائل النصية في تطبيق مالي سببًا كافيًا للتخلي عنه.
احذر أيضاً من عروض العوائد المضمونة، ودعوات الانضمام إلى مجموعات استثمارية مغلقة، وأي شيء يطلب تحويلات إلى حساب شخصي. تطبيقات إدارة الشؤون المالية تتعقب النفقات، ولا تُنمّي الأموال.
هاتف مسروق، واستبدال هاتف، وحساب مهجور.
يُعد قفل الشاشة الحاجز الأول، لكنه غير كافٍ لتطبيق يعرض الرصيد وكشف الحساب والحد الأقصى للإنفاق. فعّل قفل التطبيق نفسه، مع اشتراط إدخال كلمة مرور أو مصادقة بيومترية في كل مرة يُفتح فيها. هذه الميزة هي ما يمنع فقدان الجهاز عند سرقته وهو غير مقفل، وهو أمر شائع في سرقات الشوارع.
فعّل أيضًا خاصية التحقق بخطوتين على الحساب الذي يخزن النسخة الاحتياطية، سواءً كان حساب جوجل أو أبل. ينتهي المطاف بالكثير من المعلومات المالية في النسخ الاحتياطية ومرفقات البريد الإلكتروني، ومن يتحكم بهذا الحساب يطلع على كل شيء تقريبًا.
عند تغيير هاتفك أو إيقاف استخدام الخدمة، اتبع الخطوات الصحيحة. أولاً، اسحب موافقتك على مشاركة البيانات في تطبيق البنك. ثم اطلب إغلاق حسابك وحذف بياناتك من داخل التطبيق نفسه أو عبر البريد الإلكتروني إلى مدير حسابك. بعد ذلك فقط، قم بإلغاء تثبيت التطبيق.
لا يؤدي إلغاء تثبيت التطبيق إلى حذف أي شيء من الخادم. يتم إزالة التطبيق من الجهاز، ويبقى التسجيل نشطًا، وتستمر مشاركة البيانات حتى نهاية المدة أو حتى تقوم بإيقافها.