Личните финанси са важна част от живота на всеки. За да им помогнете да управляват финансите си ефективно и лесно, има много приложения за лични финанси, налични за мобилни устройства.
В тази статия ще обсъдим какво представляват приложенията за лични финанси, как работят и ще ви запознаем с някои от най-добрите приложения.
Какво представляват приложенията за лични финанси
Приложенията за лични финанси са софтуерни програми, предназначени да помогнат на хората да управляват личните си финанси ефективно и удобно.
Те позволяват на потребителите да наблюдават своите приходи и разходи, да проследяват своите инвестиции и да следят разходите си.
как работят
Повечето приложения за лични финанси работят по следния начин: потребителите изтеглят приложението на мобилното си устройство и създават акаунт.
След това добавят информация за своите приходи, разходи и инвестиции.
Приложенията анализират информацията, предоставена от потребителите, и генерират отчети и графики, които показват как харчат парите си.
Някои приложения предлагат и препоръки как потребителите могат да спестят пари и да подобрят финансовото си състояние.
Най-добрите приложения за лични финанси
По-долу са някои от най-добрите приложения за лични финанси, налични на пазара.
мента
Mint е едно от най-популярните налични приложения за лични финанси. Тя позволява на потребителите да проследяват своите приходи, разходи и инвестиции на едно място.
Mint също така предоставя препоръки как потребителите могат да спестят пари и да подобрят финансовото си състояние.
Личен капитал
Personal Capital е приложение за лични финанси, което се фокусира върху това да помага на потребителите да следят своите инвестиции.
Тя позволява на потребителите да виждат всички свои финансови активи на едно място, включително банкови сметки, инвестиции и ипотеки.
Освен това Personal Capital предоставя инструменти за финансово планиране като калкулатор за пенсиониране и инструмент за проследяване на разходите.
YNAB (имате нужда от бюджет)
YNAB е приложение за управление на бюджета, което помага на потребителите да създадат бюджет и да го следват.
Тя позволява на потребителите да категоризират разходите си и да видят къде харчат най-много пари.
YNAB също предлага ресурси за финансово образование, за да помогне на потребителите да разберат по-добре своите финанси.
PocketGuard
PocketGuard е приложение за управление на пари, което позволява на потребителите да наблюдават своите разходи и приходи.
Предоставя ясен преглед на вашето финансово състояние и помага на потребителите да контролират разходите си.
Освен това PocketGuard предлага и функции за предупреждение за разходи, за да помогне на потребителите да избегнат преразход.
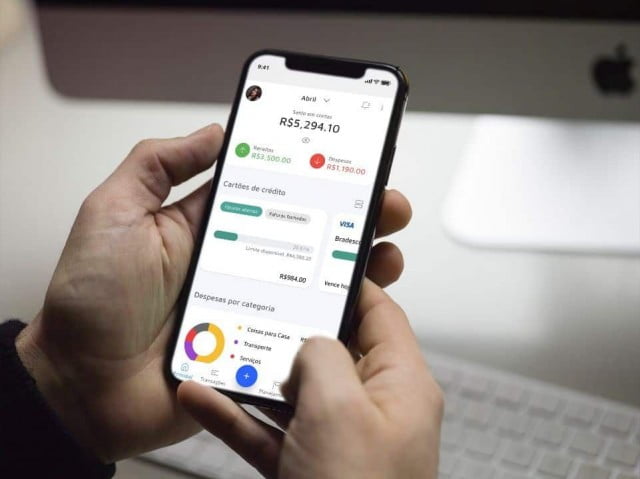
Заключение
Приложенията за лични финанси са чудесен начин да помогнете на хората да управляват личните си финанси ефективно и лесно.
Те позволяват на потребителите да наблюдават своите приходи и разходи, да проследяват своите инвестиции и да следят разходите си.
Когато избирате най-доброто приложение за лични финанси за вашите нужди, е важно да имате предвид финансовите си цели и начин на живот.
Как да избирате между опциите
- Експортиране на вашите данни. Един добър инструмент ви позволява да експортирате в електронна таблица. Ако не го прави, ще се наложи да се придържате към него.
- Свържете се с вашата банка. Автоматичното свързване ви спестява писане, но изисква оторизация чрез Open Finance. Важно е да разбирате какво се споделя.
- Как са защитени данните. Търсете двуетапно удостоверяване, биометрично заключване и ясна информация за това къде се съхраняват вашите данни.
- Какво е наистина безплатно?. Проследяването на разходите обикновено е безплатно. Функции като автоматична синхронизация на банкови сметки и разширено отчитане обикновено са платени.
Какво никое приложение не може да направи вместо вас
Това е частта, която почти никой списък не споменава, и точно тя разделя очакването от резултата.
- Обещанията за бързи пари, гарантиран доход или заеми без проверка на кредитоспособността са признаци на измама, а не надежден източник на финансиране.
- Кредитните рейтинги варират в различните кредитни бюра и не са единственият критерий, който банката използва – никое приложение не ‘увеличава рейтинга ви’ само по себе си.
- Тези приложения не са заместител на професионалните съвети относно сложни дългове и никое приложение няма правомощията да предоговаря вместо вас.
- Те не гарантират одобрение на кредита, нито пък изчистват името ви. Негативните кредитни отчети се премахват само чрез плащане, споразумение или предписание.
Често задавани въпроси
Ами ако загубя мобилния си телефон?
Активирайте биометрично заключване в приложението и двуетапно удостоверяване в профила си. По този начин вашите данни за вход няма да бъдат прехвърлени на устройството ви.
Работи ли офлайн?
Ръчното водене на бележки работи. Консултацията и синхронизацията изискват интернет връзка.
Трябва ли да предоставя моя CPF (бразилски данъчен идентификационен номер)?
За проверка на кредитна информация, да. За проследяване на разходи не би трябвало да е необходимо — бъдете подозрителни, ако е необходимо.
Мога ли да увелича резултата си?
Вашият кредитен рейтинг се подобрява с история на навременни плащания, актуализирана информация за регистрация и балансирано използване на кредита. Никое приложение не може да направи това чрез преки пътища.
Мога ли да го използвам безплатно?
Ръчното проследяване на разходите обикновено е безплатно. Автоматичната синхронизация и подробните отчети обикновено са включени в платения план.
Как да го използваме на практика
- Започнете, като водите дневник една седмица. Преди да съставите бюджет, записвайте всичко в продължение на седем дни. Диагнозата често разкрива повече за него, отколкото може да предостави която и да е електронна таблица.
- Проверете регистрацията си в кредитните бюра. Консултацията е безплатна и разкрива дългове, които може би дори не си спомняте, както и коригира невярна информация.
- Активирайте известия за разходи. Задайте лимит на разходите за всяка категория и оставете приложението да ви напомни. Работи по-добре от писане на прегледи в края на месеца.
- Избройте активните абонаменти. Проверете сметките си от последните три месеца. Забравен абонамент е най-лесният разход за намаляване.
Какво се обърква най-често?
- Плащане за абонамент за финансово приложение, което струва повече, отколкото спестява.
- Прекратяване на регистрацията през втората седмица; без последователност приложението е безполезно.
- Вярвате в обещания да изчистите името си или да увеличите кредитния си рейтинг чрез преки пътища.
- Въвеждане на банковата ви парола в приложение на трета страна — никой легитимен инструмент не изисква това.
Това, което самият мобилен телефон вече прави.
Собственото приложение на банката обикновено предоставя категоризация на разходите, извлечения по категории и лимити по кредитни карти, всичко на едно място – без да се изисква да споделяте данните си с някой друг. За тези с основна сметка това често е достатъчно.
Трите шлюза, през които приложението получава своите издания.
Преди да поверите финансовия си живот на софтуерна програма, си струва да разберете откъде идват данните. Има три пътя, всеки от които със значително различни нива на риск.
Ръчно писане. Потребителят регистрира всеки разход. Това изисква работа и дисциплина, но приложението няма достъп до банкова сметка. Това е опцията с най-ниско ниво на риск и тази, която повечето хора изоставят през втората седмица.
Четене на известията. Приложението изисква разрешение за четене на известия, които се появяват в лентата на състоянието, и записва стойностите на съобщенията от банката. Работи без парола, но изисква силно разрешение: който чете известия, чете всички тях, включително лични съобщения и кодове за потвърждение, които се появяват на екрана.
Връзка чрез Open Finance. Банката изпраща данните директно на институцията, която управлява приложението, с официално разрешение от клиента. Това е най-структурираният и единствен регулиран метод.
Има и четвърти, по-стар модел, който ще бъде обсъден по-късно, и той не би трябвало да се използва.
Какво е Open Finance и защо съгласието печели?
Отворените финанси са рамката, създадена и регулирана от Централната банка, която позволява циркулацията на финансови данни между оторизирани институции, с контрол от страна на клиента.
На практика са важни три характеристики. Споделянето се случва само с изричното разрешение от собственика на данните. Това разрешение има срок на валидност и трябва да бъде подновено. И може да бъде отменено по всяко време, без основание.
Проблемът, който почти никой не знае, е къде да отмени данните. Контролът се намира в собственото приложение на банката, в зона, предназначена за Open Finance, със списък на всички активни споделяния на данни, кой получава данните и какво обхващат. Няма нужда да се изисква каквото и да било от компанията, която е получила данните: просто ги деактивирайте при източника.
Важно е също да знаете какво включва оторизацията. Споделянето на данни е различно от оторизирането на транзакции. Четенето на вашето извлечение не дава на никого правомощието да прехвърля пари във вашата сметка и едното нещо не е свързано с другото.
Струва си да проверявате списъка със споделени файлове на всеки няколко месеца. Изпитаното приложение продължава да получава вашите данни, докато вашето съгласие е в сила.
Банковите пароли не трябва да се предоставят на трети страни.
Старият модел работеше по следния начин: приложението искаше клона, номера на сметката и паролата за интернет банкиране, след което достъпваше уебсайта на банката, преструвайки се на клиента, и копираше транзакциите от екрана.
Това е опасно по три обективни причини. Паролата се съхранява извън банката, на сървър, който не контролирате. Който и да има паролата, има достъп до всичко, не само до извлечението. А договорите на повечето банки забраняват споделянето на паролата, което може да усложни всяка дискусия относно отговорността в случай на загуби.
Всяко приложение, което все още изисква вашата банкова парола, трябва да бъде премахнато. С наличността на Open Finance, няма техническа обосновка за това искане.
Преди да свържете акаунти, проверете дали компанията е оторизирана да извършва дейност. Централната банка поддържа списък с оторизирани институции на официалния си уебсайт, включително името на компанията и регистрационния номер. Една реномирана компания ще предостави своето юридическо име и CNPJ (бразилски данъчен номер) в своята политика за поверителност или условия за ползване, което позволява проверка за две минути.
Какво ви гарантира LGPD в този контекст?
Финансовите данни са лични данни и за тях се прилага Общият закон за защита на данните. Някои права са особено полезни тук:
- Да знаете какви данни за вас съхранява компанията и за какво ги използва.
- Знанието кои компании са споделили вашите данни разкрива партньорите за кредитен анализ и реклама.
- Коригиране на невярна или остаряла информация.
- Да поискате изтриване на вашите данни, когато обработката се основава на вашето съгласие.
- Получавайте данните във формат, който позволява използването им с друга услуга.
Заявките се изпращат до длъжностното лице по защита на данните на компанията, чиято информация за контакт трябва да бъде в политиката за поверителност. Преди инсталирането си струва да прочетете два раздела от тази политика: дали данните се използват за реклама и дали се споделят с трети страни за анализ на профила.
Предупредителни знаци при монтаж
Финансовите приложения са основна цел за копиране, защото тези, които ги инсталират, вече са бдителни по отношение на чувствителните данни.
В магазина за приложения проверете името на разработчика, а не само името на приложението. Клонингите използват почти идентични заглавия, с една променена буква или допълнителна дума. Датата на публикуване също разкрива много: добре познато приложение не е публикувано миналия месец.
Друг ясен знак е разрешението за достъп чрез SMS. Системата за контрол на разходите не е необходимо да чете текстовите ви съобщения и точно там се изпращат кодове за потвърждение на банкови сметки и имейл акаунти. Заявката за достъп чрез SMS във финансово приложение е достатъчна причина да се откажете от него.
Също така бъдете внимателни с оферти за гарантирана доходност, покани за затворени инвестиционни групи и всичко, което изисква преводи към лична сметка. Приложенията за финансови организации проследяват разходите; те не умножават парите.
Откраднат телефон, размяна на телефон и изоставен акаунт.
Заключването на екрана е първата бариера, но не е достатъчно за приложение, което показва баланс, извлечение и лимит. Активирайте собственото заключване на приложението, като се изисква парола или биометрично удостоверяване при всяко отваряне. Тази функция предотвратява загуби, когато устройството бъде откраднато, докато е отключено, което е често срещана ситуация при улични кражби.
Също така активирайте двуетапно потвърждаване в акаунта, който съхранява резервното копие, независимо дали е акаунт в Google или Apple. Много финансова информация попада в резервни копия и прикачени файлове към имейли, а който контролира този акаунт, получава достъп до всичко.
Когато сменяте телефони или спирате да използвате услугата, направете го в правилния ред. Първо, отменете съгласието си за споделяне на данни в приложението на банката. След това поискайте закриване на сметка и изтриване на данни в самото приложение или по имейл до мениджъра на акаунти. Едва след това деинсталирайте приложението.
Деинсталирането не изтрива нищо от сървъра. Приложението се премахва от устройството, регистрацията остава активна и споделянето на данни продължава до края на срока или докато не го изключите.