ব্যক্তিগত অর্থ প্রত্যেকের জীবনের একটি গুরুত্বপূর্ণ অংশ। দক্ষতার সাথে এবং সহজে তাদের অর্থ পরিচালনা করতে তাদের সাহায্য করার জন্য, মোবাইল ডিভাইসের জন্য অনেকগুলি ব্যক্তিগত ফাইন্যান্স অ্যাপ রয়েছে।
এই প্রবন্ধে, আমরা আলোচনা করব ব্যক্তিগত ফাইন্যান্স অ্যাপগুলি কী, সেগুলি কীভাবে কাজ করে এবং বাজারে উপলব্ধ কিছু সেরা অ্যাপগুলির সাথে পরিচয় করিয়ে দেব৷
ব্যক্তিগত ফিনান্স অ্যাপ্লিকেশন কি
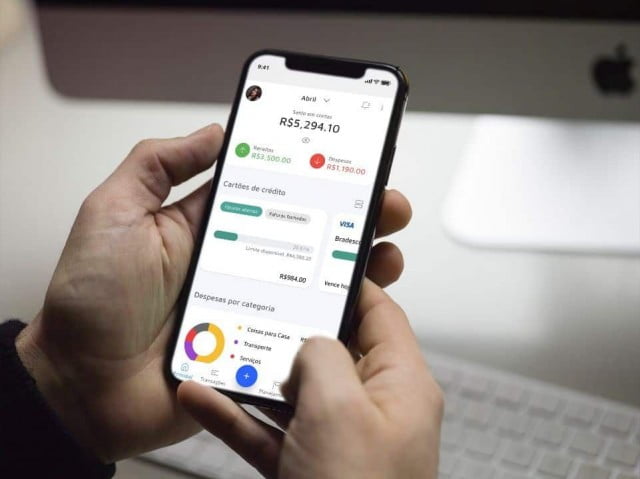
পার্সোনাল ফাইন্যান্স অ্যাপ হল এমন সফটওয়্যার প্রোগ্রাম যা লোকেদের তাদের ব্যক্তিগত অর্থকে দক্ষতার সাথে এবং সুবিধাজনকভাবে পরিচালনা করতে সাহায্য করার জন্য ডিজাইন করা হয়েছে।
তারা ব্যবহারকারীদের তাদের আয় এবং ব্যয় নিরীক্ষণ, তাদের বিনিয়োগ ট্র্যাক এবং তাদের ব্যয় ট্র্যাক করার অনুমতি দেয়।
তারা কিভাবে কাজ করে
বেশিরভাগ ব্যক্তিগত ফাইন্যান্স অ্যাপ এইভাবে কাজ করে: ব্যবহারকারীরা তাদের মোবাইল ডিভাইসে অ্যাপ ডাউনলোড করে এবং একটি অ্যাকাউন্ট তৈরি করে।
তারপর তারা আপনার আয়, ব্যয় এবং বিনিয়োগ সম্পর্কে তথ্য যোগ করে।
অ্যাপগুলি ব্যবহারকারীদের দেওয়া তথ্য বিশ্লেষণ করে এবং প্রতিবেদন এবং গ্রাফ তৈরি করে যা দেখায় যে তারা কীভাবে তাদের অর্থ ব্যয় করছে।
কিছু অ্যাপ ব্যবহারকারীরা কীভাবে অর্থ সঞ্চয় করতে এবং তাদের আর্থিক অবস্থার উন্নতি করতে পারে সে সম্পর্কে সুপারিশও অফার করে।
সেরা ব্যক্তিগত ফাইন্যান্স অ্যাপস
নীচে, আমরা বাজারে উপলব্ধ সেরা ব্যক্তিগত আর্থিক অ্যাপগুলির কিছু উপস্থাপন করছি৷
পুদিনা
মিন্ট হল সবচেয়ে জনপ্রিয় ব্যক্তিগত ফাইন্যান্স অ্যাপগুলির মধ্যে একটি। এটি ব্যবহারকারীদের তাদের আয়, ব্যয় এবং বিনিয়োগ এক জায়গায় ট্র্যাক করতে দেয়।
মিন্ট ব্যবহারকারীরা কীভাবে অর্থ সঞ্চয় করতে এবং তাদের আর্থিক অবস্থার উন্নতি করতে পারে সে সম্পর্কে সুপারিশও সরবরাহ করে।
ব্যক্তিগত মূলধন
পার্সোনাল ক্যাপিটাল হল একটি ব্যক্তিগত ফাইন্যান্স অ্যাপ যা ব্যবহারকারীদের তাদের বিনিয়োগ ট্র্যাক করতে সাহায্য করে।
এটি ব্যবহারকারীদের ব্যাঙ্ক অ্যাকাউন্ট, বিনিয়োগ এবং বন্ধক সহ তাদের সমস্ত আর্থিক সম্পদ এক জায়গায় দেখতে দেয়৷
উপরন্তু, পার্সোনাল ক্যাপিটাল আর্থিক পরিকল্পনার সরঞ্জাম যেমন অবসর ক্যালকুলেটর এবং খরচ ট্র্যাকার প্রদান করে।
YNAB (আপনার একটি বাজেট প্রয়োজন)
YNAB হল একটি বাজেট ম্যানেজমেন্ট অ্যাপ যা ব্যবহারকারীদের একটি বাজেট তৈরি করতে এবং তাতে লেগে থাকতে সাহায্য করে।
এটি ব্যবহারকারীদের তাদের ব্যয় শ্রেণীবদ্ধ করতে এবং তারা কোথায় সবচেয়ে বেশি অর্থ ব্যয় করছে তা দেখতে দেয়।
YNAB ব্যবহারকারীদের তাদের আর্থিক আরও ভালভাবে বুঝতে সাহায্য করার জন্য আর্থিক শিক্ষার সংস্থানও অফার করে।
পকেটগার্ড
পকেটগার্ড একটি অর্থ ব্যবস্থাপনা অ্যাপ যা ব্যবহারকারীদের তাদের খরচ এবং আয় নিরীক্ষণ করতে দেয়।
এটি তাদের আর্থিক পরিস্থিতির একটি স্পষ্ট ওভারভিউ প্রদান করে এবং ব্যবহারকারীদের তাদের খরচ নিয়ন্ত্রণ করতে সাহায্য করে।
উপরন্তু, পকেটগার্ড ব্যবহারকারীদের অতিরিক্ত খরচ এড়াতে সহায়তা করার জন্য ব্যয় সতর্কতা বৈশিষ্ট্যও অফার করে।
উপসংহার
পার্সোনাল ফাইন্যান্স অ্যাপস হল লোকেদেরকে তাদের ব্যক্তিগত ফাইন্যান্সগুলি দক্ষতার সাথে এবং সহজে পরিচালনা করতে সাহায্য করার একটি দুর্দান্ত উপায়৷
তারা ব্যবহারকারীদের তাদের আয় এবং ব্যয় নিরীক্ষণ, তাদের বিনিয়োগ ট্র্যাক এবং তাদের ব্যয় ট্র্যাক করার অনুমতি দেয়।
আপনার প্রয়োজনের জন্য সেরা ব্যক্তিগত ফাইন্যান্স অ্যাপ নির্বাচন করার সময়, আপনার আর্থিক লক্ষ্য এবং আপনার জীবনধারা বিবেচনা করা গুরুত্বপূর্ণ।
বিকল্পগুলির মধ্যে থেকে কীভাবে বেছে নেবেন
- আপনার ডেটা রপ্তানি করা হচ্ছে।. একটি ভালো টুল আপনাকে স্প্রেডশিটে ডেটা এক্সপোর্ট করার সুবিধা দেয়। যদি তা না থাকে, তবে আপনাকে এভাবেই থেকে যেতে হবে।.
- আপনার ব্যাংকের সাথে সংযোগ করুন।. স্বয়ংক্রিয় সংযোগ আপনাকে টাইপ করার ঝামেলা থেকে বাঁচায়, কিন্তু এর জন্য ওপেন ফাইন্যান্সের মাধ্যমে অনুমোদনের প্রয়োজন হয়। কী শেয়ার করা হচ্ছে তা বোঝা জরুরি।.
- ডেটা কীভাবে সুরক্ষিত থাকে।. দ্বি-পদক্ষেপ প্রমাণীকরণ, বায়োমেট্রিক লকিং এবং আপনার ডেটা কোথায় সংরক্ষিত হচ্ছে সে সম্পর্কে স্পষ্ট তথ্য আছে কিনা তা দেখে নিন।.
- প্রকৃত বিনামূল্যে কী?. ব্যয় ট্র্যাক করা সাধারণত বিনামূল্যে। স্বয়ংক্রিয় ব্যাংক সিঙ্ক্রোনাইজেশন এবং উন্নত রিপোর্টিং-এর মতো ফিচারগুলোর জন্য সাধারণত অর্থ প্রদান করতে হয়।.
যা কোনো অ্যাপ আপনার জন্য করতে পারে না
এটাই সেই অংশ যা প্রায় কোনো তালিকাতেই উল্লেখ করা হয় না, এবং ঠিক এটাই প্রত্যাশা ও ফলাফলের মধ্যে পার্থক্য গড়ে দেয়।.
- দ্রুত টাকা, নিশ্চিত আয় বা ক্রেডিট চেক ছাড়া ঋণের প্রতিশ্রুতি প্রতারণার লক্ষণ, এগুলো অর্থায়নের নির্ভরযোগ্য উৎস নয়।.
- ক্রেডিট ব্যুরো ভেদে ক্রেডিট স্কোর ভিন্ন হয় এবং ব্যাংক শুধু এই একটি মাপকাঠিই ব্যবহার করে না — কোনো অ্যাপ নিজে থেকে আপনার স্কোর বাড়াতে পারে না।.
- এই অ্যাপগুলো জটিল ঋণ সংক্রান্ত পেশাদারী পরামর্শের বিকল্প নয়, এবং কোনো অ্যাপেরই আপনার হয়ে পুনর্আলোচনা করার ক্ষমতা নেই।.
- তারা ঋণ অনুমোদনের নিশ্চয়তা দেয় না বা আপনার নাম কলঙ্কমুক্ত করে না। শুধুমাত্র অর্থ পরিশোধ, নিষ্পত্তি বা নির্দিষ্ট ব্যবস্থার মাধ্যমেই নেতিবাচক ক্রেডিট রিপোর্টিং মুছে ফেলা হয়।.
প্রায়শই জিজ্ঞাসিত প্রশ্নাবলী
আমার মোবাইল ফোনটি হারিয়ে গেলে কী হবে?
অ্যাপে বায়োমেট্রিক লক এবং আপনার অ্যাকাউন্টে টু-স্টেপ অথেন্টিকেশন চালু করুন। এর ফলে, আপনার লগইন তথ্য আপনার ডিভাইসে স্থানান্তরিত হবে না।.
এটা কি অফলাইনে কাজ করে?
হাতে লিখে নোট নেওয়া যায়। তথ্য দেখা ও সমন্বয়ের জন্য ইন্টারনেট সংযোগ প্রয়োজন।.
আমাকে কি আমার সিপিএফ (ব্রাজিলিয়ান ট্যাক্স আইডেন্টিফিকেশন নম্বর) প্রদান করতে হবে?
ক্রেডিট তথ্য যাচাই করার জন্য, হ্যাঁ। খরচের হিসাব রাখার জন্য এর প্রয়োজন হওয়া উচিত নয়—যদি এর প্রয়োজন হয়, তবে সন্দেহ করুন।.
আমি কি আমার স্কোর বাড়াতে পারি?
সময়মতো পেমেন্ট, হালনাগাদ রেজিস্ট্রেশন তথ্য এবং ভারসাম্যপূর্ণ ক্রেডিট ব্যবহারের ইতিহাসের মাধ্যমে আপনার ক্রেডিট স্কোর উন্নত হয়। কোনো অ্যাপই শর্টকাটের মাধ্যমে এটি করতে পারে না।.
আমি কি এটি বিনামূল্যে ব্যবহার করতে পারি?
ম্যানুয়াল পদ্ধতিতে খরচের হিসাব রাখা সাধারণত বিনামূল্যে করা যায়। স্বয়ংক্রিয় সিঙ্ক্রোনাইজেশন এবং বিস্তারিত রিপোর্ট সাধারণত পেইড প্ল্যানের অন্তর্ভুক্ত থাকে।.
বাস্তবে এটি কীভাবে ব্যবহার করবেন
- এক সপ্তাহ লগ করার মাধ্যমে শুরু করুন।. বাজেট তৈরি করার আগে, সাত দিনের সবকিছু লিখে ফেলুন। রোগ নির্ণয়ের মাধ্যমে প্রায়শই এ বিষয়ে এমন অনেক কিছু জানা যায়, যা কোনো স্প্রেডশিট থেকে পাওয়া সম্ভব নয়।.
- ক্রেডিট ব্যুরোগুলোতে আপনার নিবন্ধন যাচাই করুন।. এই পরামর্শ বিনামূল্যে এবং এর মাধ্যমে এমন সব দেনা প্রকাশ পায় যা আপনার হয়তো মনেও নেই, পাশাপাশি ভুল তথ্যও সংশোধন করা হয়।.
- ব্যয়ের সতর্কতা সক্রিয় করুন।. প্রতিটি বিভাগের জন্য একটি খরচের সীমা নির্ধারণ করুন এবং অ্যাপটিকে আপনাকে মনে করিয়ে দিতে দিন। মাসের শেষে পর্যালোচনা করার চেয়ে এটি বেশি কার্যকর।.
- সক্রিয় সাবস্ক্রিপশনগুলোর তালিকা দিন।. গত তিন মাসের বিলগুলো দেখুন। ভুলে যাওয়া সাবস্ক্রিপশনের খরচ কমানো সবচেয়ে সহজ।.
সবচেয়ে বেশি কী ভুল হয়?
- এমন একটি ফিনান্স অ্যাপের সাবস্ক্রিপশনের জন্য অর্থ প্রদান করা, যা থেকে সাশ্রয়ের চেয়ে খরচই বেশি।.
- দ্বিতীয় সপ্তাহে নিবন্ধন বাতিল করা; ধারাবাহিকতা না থাকলে অ্যাপটি অকেজো।.
- সহজ পথে নাম পরিষ্কার করা বা ক্রেডিট স্কোর বাড়ানোর প্রতিশ্রুতিতে বিশ্বাস করা।.
- তৃতীয় পক্ষের কোনো অ্যাপ্লিকেশনের মধ্যে আপনার ব্যাঙ্কের পাসওয়ার্ড দেওয়া — কোনো বৈধ টুল এটি চায় না।.
মোবাইল ফোনটি নিজেই যা করে থাকে।
ব্যাংকের নিজস্ব অ্যাপে সাধারণত খরচের শ্রেণিবিভাগ, বিভাগ অনুযায়ী বিবরণী এবং ক্রেডিট কার্ডের সীমা—এই সবকিছু এক জায়গায় পাওয়া যায়, এবং এর জন্য আপনাকে অন্য কারও সাথে আপনার তথ্য শেয়ার করতে হয় না। যাদের একটি প্রাথমিক অ্যাকাউন্ট আছে, তাদের জন্য এটি প্রায়শই যথেষ্ট।.
যে তিনটি প্রবেশপথের মাধ্যমে অ্যাপটি তার সংস্করণগুলো পায়।
কোনো সফটওয়্যার প্রোগ্রামের ওপর আপনার আর্থিক জীবন সঁপে দেওয়ার আগে, ডেটা কোথা থেকে আসে তা বুঝে নেওয়া জরুরি। এর তিনটি পথ রয়েছে, এবং প্রতিটির ঝুঁকির মাত্রা উল্লেখযোগ্যভাবে ভিন্ন।.
হাতে টাইপ করা।. ব্যবহারকারী প্রতিটি খরচের হিসাব রাখেন। এর জন্য পরিশ্রম ও শৃঙ্খলার প্রয়োজন, কিন্তু অ্যাপটির কোনো ব্যাংক অ্যাকাউন্টে প্রবেশাধিকার নেই। এটি সবচেয়ে কম ঝুঁকির বিকল্প, এবং বেশিরভাগ মানুষ দ্বিতীয় সপ্তাহেই এটি ছেড়ে দেয়।.
নোটিফিকেশনগুলো পড়ছি।. অ্যাপটি স্ট্যাটাস বারে প্রদর্শিত নোটিফিকেশনগুলো পড়ার অনুমতি চায় এবং ব্যাংক থেকে আসা মেসেজগুলোর মান সংগ্রহ করে। এটি কোনো পাসওয়ার্ড ছাড়াই কাজ করে, কিন্তু এর জন্য একটি শক্তিশালী অনুমতির প্রয়োজন হয়: যে নোটিফিকেশনগুলো পড়ে, সে স্ক্রিনে প্রদর্শিত ব্যক্তিগত মেসেজ এবং ভেরিফিকেশন কোডসহ সবগুলোই পড়ে ফেলে।.
ওপেন ফাইন্যান্সের মাধ্যমে সংযোগ।. ব্যাংক গ্রাহকের আনুষ্ঠানিক অনুমোদন সাপেক্ষে, অ্যাপ্লিকেশনটি পরিচালনাকারী প্রতিষ্ঠানের কাছে সরাসরি ডেটা পাঠিয়ে দেয়। এটিই সবচেয়ে সুসংগঠিত এবং একমাত্র নিয়ন্ত্রিত পদ্ধতি।.
চতুর্থ একটি পুরোনো মডেল রয়েছে, যা নিয়ে পরে আলোচনা করা হবে, এবং সেটি ব্যবহার করা উচিত নয়।.
ওপেন ফাইন্যান্স কী এবং কেন সম্মতিই জয়ী হয়?
ওপেন ফাইন্যান্স হলো কেন্দ্রীয় ব্যাংক কর্তৃক সৃষ্ট ও নিয়ন্ত্রিত একটি কাঠামো, যা গ্রাহকের নিয়ন্ত্রণে অনুমোদিত প্রতিষ্ঠানগুলোর মধ্যে আর্থিক তথ্যের আদান-প্রদানের সুযোগ করে দেয়।.
কার্যক্ষেত্রে তিনটি বৈশিষ্ট্য গুরুত্বপূর্ণ। শুধুমাত্র ডেটার মালিকের সুস্পষ্ট অনুমোদনেই তথ্য শেয়ার করা হয়। এই অনুমোদনের একটি মেয়াদ থাকে এবং এটি নবায়ন করতে হয়। এবং এটি যেকোনো সময়, কোনো কারণ দর্শানো ছাড়াই প্রত্যাহার করা যেতে পারে।.
যে বিষয়টি প্রায় কেউই জানে না, তা হলো ডেটা কোথা থেকে প্রত্যাহার করতে হবে। এই নিয়ন্ত্রণ ব্যবস্থাটি ব্যাংকের নিজস্ব অ্যাপ্লিকেশনের মধ্যেই, ওপেন ফাইন্যান্সের জন্য নির্ধারিত একটি অংশে অবস্থিত। সেখানে সমস্ত সক্রিয় ডেটা শেয়ারিং, কারা ডেটা গ্রহণ করছে এবং এর আওতাভুক্ত বিষয়গুলোর একটি তালিকা থাকে। যে কোম্পানি ডেটা গ্রহণ করেছে, তাদের কাছে কিছু অনুরোধ করার কোনো প্রয়োজন নেই: কেবল উৎস থেকেই এটি নিষ্ক্রিয় করে দিন।.
অনুমোদনের মধ্যে কী কী অন্তর্ভুক্ত, তা জানাও জরুরি। ডেটা শেয়ার করা এবং লেনদেন অনুমোদন করা দুটি ভিন্ন বিষয়। আপনার স্টেটমেন্ট পড়লেই কেউ আপনার অ্যাকাউন্টের টাকা সরানোর ক্ষমতা পেয়ে যায় না, এবং একটির সাথে অন্যটি একসাথে আসে না।.
প্রতি কয়েক মাস অন্তর শেয়ারের তালিকাটি দেখে নেওয়া ভালো। আপনার সম্মতি কার্যকর থাকা পর্যন্ত এই পরীক্ষিত অ্যাপটি আপনার ডেটা গ্রহণ করতে থাকে।.
ব্যাংকের পাসওয়ার্ড তৃতীয় কোনো পক্ষকে দেওয়া উচিত নয়।
পুরানো মডেলটি এভাবে কাজ করত: অ্যাপটি শাখার নাম, অ্যাকাউন্ট নম্বর এবং ইন্টারনেট ব্যাংকিং পাসওয়ার্ড চাইত, তারপর গ্রাহক সেজে ব্যাংকের ওয়েবসাইটে প্রবেশ করে স্ক্রিন থেকে লেনদেনগুলো কপি করে নিত।.
তিনটি বস্তুনিষ্ঠ কারণে এটি বিপজ্জনক। পাসওয়ার্ডটি ব্যাংকের বাইরে এমন একটি সার্ভারে সংরক্ষিত থাকে, যার ওপর আপনার কোনো নিয়ন্ত্রণ নেই। যার কাছে পাসওয়ার্ডটি থাকে, সে শুধু স্টেটমেন্টই নয়, সবকিছুরই অ্যাক্সেস পায়। আর বেশিরভাগ ব্যাংকের চুক্তিতে পাসওয়ার্ড শেয়ার করা নিষিদ্ধ, যা কোনো ক্ষতির ক্ষেত্রে দায়বদ্ধতা নিয়ে যেকোনো আলোচনাকে জটিল করে তুলতে পারে।.
যে কোনো অ্যাপ যা এখনও আপনার ব্যাঙ্ক পাসওয়ার্ড চায়, তা বর্জন করা উচিত। ওপেন ফাইন্যান্স চালু থাকায়, এই অনুরোধের কোনো প্রযুক্তিগত যৌক্তিকতা নেই।.
অ্যাকাউন্ট সংযোগ করার আগে, কোম্পানিটি কার্যক্রম পরিচালনার জন্য অনুমোদিত কিনা তা নিশ্চিত করুন। কেন্দ্রীয় ব্যাংক তার অফিসিয়াল ওয়েবসাইটে অনুমোদিত প্রতিষ্ঠানগুলোর একটি তালিকা রাখে, যেখানে কোম্পানির নাম এবং নিবন্ধন নম্বর অন্তর্ভুক্ত থাকে। একটি স্বনামধন্য কোম্পানি তার গোপনীয়তা নীতি বা ব্যবহারের শর্তাবলীতে তার আইনি নাম এবং CNPJ (ব্রাজিলের কর আইডি) প্রদান করবে, যা দুই মিনিটের মধ্যে যাচাই করার সুযোগ দেয়।.
এই প্রসঙ্গে এলজিপিডি আপনাকে কী নিশ্চয়তা দেয়?
আর্থিক তথ্য হলো ব্যক্তিগত তথ্য, এবং এর ক্ষেত্রে সাধারণ তথ্য সুরক্ষা আইন প্রযোজ্য। এক্ষেত্রে কিছু অধিকার বিশেষভাবে কার্যকর:
- কোম্পানির কাছে আপনার সম্পর্কে কী তথ্য আছে এবং তা কীসের জন্য ব্যবহার করা হয়, তা জানা।.
- কোন কোন কোম্পানি আপনার ডেটা শেয়ার করেছে তা জানা গেলে ক্রেডিট বিশ্লেষণ ও বিজ্ঞাপন অংশীদারদের পরিচয় প্রকাশ হয়ে যায়।.
- ভুল বা পুরোনো তথ্য সংশোধন করা।.
- আপনার সম্মতির ভিত্তিতে ডেটা প্রক্রিয়াকরণ করা হলে, তা মুছে ফেলার জন্য অনুরোধ করুন।.
- ডেটা এমন একটি ফরম্যাটে গ্রহণ করুন যা অন্য কোনো পরিষেবার সাথে ব্যবহার করা যায়।.
অনুরোধগুলি কোম্পানির ডেটা সুরক্ষা কর্মকর্তার কাছে পাঠাতে হবে, যার যোগাযোগের তথ্য গোপনীয়তা নীতিতে থাকা উচিত। ইনস্টল করার আগে, এই নীতির দুটি অংশ পড়ে নেওয়া উচিত: ডেটা বিজ্ঞাপনের জন্য ব্যবহার করা হয় কিনা এবং প্রোফাইল বিশ্লেষণের জন্য এটি তৃতীয় পক্ষের সাথে শেয়ার করা হয় কিনা।.
ইনস্টল করার সময় সতর্কীকরণ চিহ্ন
আর্থিক অ্যাপগুলো নকল করার প্রধান লক্ষ্যবস্তু, কারণ যারা এগুলো ইনস্টল করে তারা সংবেদনশীল তথ্যের ব্যাপারে আগে থেকেই সতর্ক থাকে।.
অ্যাপ স্টোরে শুধু অ্যাপের নাম নয়, ডেভেলপারের নামও যাচাই করুন। ক্লোন অ্যাপগুলো প্রায় একই রকম শিরোনাম ব্যবহার করে, শুধু একটি অক্ষর বা একটি অতিরিক্ত শব্দ পরিবর্তন করা থাকে। প্রকাশের তারিখও অনেক কিছু বলে দেয়: একটি সুপরিচিত অ্যাপ গত মাসে প্রকাশিত হয়নি।.
আরেকটি স্পষ্ট লক্ষণ হলো এসএমএস অ্যাক্সেসের অনুমতি। একটি ব্যয় নিয়ন্ত্রণ ব্যবস্থার আপনার টেক্সট মেসেজ পড়ার কোনো প্রয়োজন নেই, আর ব্যাংক ও ইমেল অ্যাকাউন্ট যাচাইকরণ কোডগুলো ঠিক সেখানেই পাঠানো হয়। কোনো আর্থিক অ্যাপে এসএমএস অ্যাক্সেসের অনুরোধ করা হলে, সেটি বর্জন করার জন্য যথেষ্ট কারণ পাওয়া যায়।.
এছাড়াও নিশ্চিত লাভের অফার, বন্ধ বিনিয়োগ গোষ্ঠীতে যোগদানের আমন্ত্রণ এবং ব্যক্তিগত অ্যাকাউন্টে টাকা পাঠানোর অনুরোধ করে এমন যেকোনো কিছু থেকে সতর্ক থাকুন। আর্থিক ব্যবস্থাপনার অ্যাপগুলো খরচের হিসাব রাখে; এগুলো টাকা বাড়ায় না।.
চুরি যাওয়া ফোন, ফোন বদল এবং পরিত্যক্ত অ্যাকাউন্ট।
স্ক্রিন লক হলো প্রথম বাধা, কিন্তু যে অ্যাপ ব্যালেন্স, স্টেটমেন্ট এবং লিমিট দেখায়, তার জন্য এটি যথেষ্ট নয়। অ্যাপটির নিজস্ব লক চালু করুন, যা প্রতিবার খোলার জন্য পাসওয়ার্ড বা বায়োমেট্রিক অথেনটিকেশন প্রয়োজন হবে। এই ফিচারটিই ডিভাইসটি আনলক থাকা অবস্থায় চুরি হয়ে গেলে ক্ষতি হওয়া থেকে রক্ষা করে, যা রাস্তায় চুরির ক্ষেত্রে একটি সাধারণ ঘটনা।.
এছাড়াও, যে অ্যাকাউন্টে ব্যাকআপটি সংরক্ষিত থাকে, সেটি গুগল বা অ্যাপল অ্যাকাউন্ট যাই হোক না কেন, সেটিতে টু-স্টেপ ভেরিফিকেশন চালু করুন। ব্যাকআপ এবং ইমেল অ্যাটাচমেন্টে প্রচুর আর্থিক তথ্য জমা হয়ে যায়, এবং যে ব্যক্তি সেই অ্যাকাউন্টটি নিয়ন্ত্রণ করে, সে প্রায় সবকিছুরই নাগাল পেয়ে যায়।.
ফোন পরিবর্তন করার সময় বা পরিষেবাটি ব্যবহার করা বন্ধ করার সময়, সঠিক ক্রমে তা করুন। প্রথমে, ব্যাংকের অ্যাপে ডেটা শেয়ার করার সম্মতি প্রত্যাহার করুন। তারপর, অ্যাপের মধ্যেই অথবা অ্যাকাউন্ট ম্যানেজারকে ইমেলের মাধ্যমে অ্যাকাউন্ট বন্ধ এবং ডেটা মুছে ফেলার জন্য অনুরোধ করুন। শুধুমাত্র তখনই অ্যাপটি আনইনস্টল করুন।.
আনইনস্টল করলে সার্ভার থেকে কিছুই মুছে যায় না। অ্যাপটি ডিভাইস থেকে সরিয়ে ফেলা হয়, কিন্তু রেজিস্ট্রেশনটি সক্রিয় থাকে এবং মেয়াদ শেষ না হওয়া পর্যন্ত বা আপনি নিজে বন্ধ না করা পর্যন্ত ডেটা শেয়ারিং চলতে থাকে।.