Τα προσωπικά οικονομικά είναι ένα σημαντικό μέρος της ζωής του καθενός. Για να τους βοηθήσετε να διαχειριστούν τα οικονομικά τους αποτελεσματικά και εύκολα, υπάρχουν πολλές εφαρμογές προσωπικών οικονομικών που είναι διαθέσιμες για κινητές συσκευές.
Σε αυτό το άρθρο, θα συζητήσουμε τι είναι οι εφαρμογές προσωπικών οικονομικών, πώς λειτουργούν και θα σας παρουσιάσουμε μερικές από τις καλύτερες εφαρμογές εκεί έξω.
Τι είναι οι εφαρμογές προσωπικής χρηματοδότησης
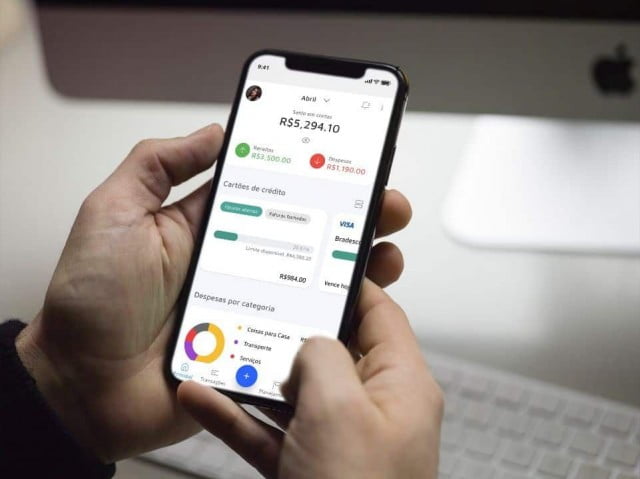
Οι εφαρμογές προσωπικών οικονομικών είναι προγράμματα λογισμικού που έχουν σχεδιαστεί για να βοηθούν τους ανθρώπους να διαχειρίζονται τα προσωπικά τους οικονομικά αποτελεσματικά και άνετα.
Επιτρέπουν στους χρήστες να παρακολουθούν τα έσοδα και τα έξοδά τους, να παρακολουθούν τις επενδύσεις τους και να παρακολουθούν τις δαπάνες τους.
πώς λειτουργούν
Οι περισσότερες εφαρμογές προσωπικών οικονομικών λειτουργούν ως εξής: Οι χρήστες κατεβάζουν την εφαρμογή στην κινητή συσκευή τους και δημιουργούν έναν λογαριασμό.
Στη συνέχεια προσθέτουν πληροφορίες για τα έσοδα, τα έξοδα και τις επενδύσεις τους.
Οι εφαρμογές αναλύουν πληροφορίες που παρέχονται από χρήστες και δημιουργούν αναφορές και γραφήματα που δείχνουν πώς ξοδεύουν τα χρήματά τους.
Ορισμένες εφαρμογές προσφέρουν επίσης συστάσεις για το πώς οι χρήστες μπορούν να εξοικονομήσουν χρήματα και να βελτιώσουν την οικονομική τους κατάσταση.
Οι καλύτερες εφαρμογές προσωπικής χρηματοδότησης
Παρακάτω είναι μερικές από τις καλύτερες εφαρμογές προσωπικής χρηματοδότησης που είναι διαθέσιμες στην αγορά.
μέντα
Το Mint είναι μια από τις πιο δημοφιλείς διαθέσιμες εφαρμογές προσωπικών οικονομικών. Επιτρέπει στους χρήστες να παρακολουθούν τα έσοδα, τα έξοδα και τις επενδύσεις τους σε ένα μέρος.
Η Mint παρέχει επίσης συστάσεις για το πώς οι χρήστες μπορούν να εξοικονομήσουν χρήματα και να βελτιώσουν την οικονομική τους κατάσταση.
Προσωπικό Κεφάλαιο
Το Personal Capital είναι μια εφαρμογή προσωπικής χρηματοδότησης που εστιάζει στο να βοηθά τους χρήστες να παρακολουθούν τις επενδύσεις τους.
Επιτρέπει στους χρήστες να βλέπουν όλα τα χρηματοοικονομικά τους περιουσιακά στοιχεία σε ένα μέρος, συμπεριλαμβανομένων τραπεζικών λογαριασμών, επενδύσεων και υποθηκών.
Επιπλέον, η Personal Capital παρέχει εργαλεία οικονομικού σχεδιασμού, όπως η αριθμομηχανή συνταξιοδότησης και η παρακολούθηση εξόδων.
YNAB (Χρειάζεστε έναν προϋπολογισμό)
Το YNAB είναι μια εφαρμογή διαχείρισης προϋπολογισμού που βοηθά τους χρήστες να δημιουργήσουν έναν προϋπολογισμό και να τον ακολουθήσουν.
Επιτρέπει στους χρήστες να κατηγοριοποιήσουν τα έξοδά τους και να δουν πού ξοδεύουν τα περισσότερα χρήματα.
Το YNAB προσφέρει επίσης πόρους χρηματοοικονομικής εκπαίδευσης για να βοηθήσει τους χρήστες να κατανοήσουν καλύτερα τα οικονομικά τους.
PocketGuard
Το PocketGuard είναι μια εφαρμογή διαχείρισης χρημάτων που επιτρέπει στους χρήστες να παρακολουθούν τα έξοδα και τα έσοδά τους.
Παρέχει μια σαφή επισκόπηση της οικονομικής σας κατάστασης και βοηθά τους χρήστες να ελέγχουν τις δαπάνες τους.
Επιπλέον, το PocketGuard προσφέρει επίσης λειτουργίες ειδοποίησης δαπανών για να βοηθήσει τους χρήστες να αποφύγουν τις υπερβολικές δαπάνες.
συμπέρασμα
Οι εφαρμογές προσωπικών οικονομικών είναι ένας πολύ καλός τρόπος για να βοηθήσετε τους ανθρώπους να διαχειρίζονται τα προσωπικά τους οικονομικά αποτελεσματικά και εύκολα.
Επιτρέπουν στους χρήστες να παρακολουθούν τα έσοδα και τα έξοδά τους, να παρακολουθούν τις επενδύσεις τους και να παρακολουθούν τις δαπάνες τους.
Όταν επιλέγετε την καλύτερη εφαρμογή προσωπικής χρηματοδότησης για τις ανάγκες σας, είναι σημαντικό να λάβετε υπόψη τους οικονομικούς στόχους και τον τρόπο ζωής σας.
Πώς να επιλέξετε μεταξύ των επιλογών
- Εξαγωγή των δεδομένων σας. Ένα καλό εργαλείο σάς επιτρέπει να κάνετε εξαγωγή σε ένα υπολογιστικό φύλλο. Εάν δεν το κάνει, τότε δεν έχετε παρά να το χρησιμοποιήσετε.
- Συνδεθείτε με την τράπεζά σας. Η αυτόματη σύνδεση σας γλιτώνει από την πληκτρολόγηση, αλλά απαιτεί εξουσιοδότηση μέσω ανοιχτής χρηματοδότησης. Είναι σημαντικό να κατανοήσετε τι κοινοποιείται.
- Πώς προστατεύονται τα δεδομένα. Αναζητήστε έλεγχο ταυτότητας σε δύο βήματα, βιομετρικό κλείδωμα και σαφείς πληροφορίες σχετικά με το πού αποθηκεύονται τα δεδομένα σας.
- Τι είναι πραγματικά δωρεάν;. Η παρακολούθηση εξόδων είναι συνήθως δωρεάν. Λειτουργίες όπως ο αυτόματος συγχρονισμός τραπεζών και η προηγμένη αναφορά συνήθως πληρώνονται.
Τι δεν μπορεί να κάνει καμία εφαρμογή για εσάς
Αυτό είναι το σημείο που σχεδόν καμία λίστα δεν αναφέρει και είναι ακριβώς αυτό που διαχωρίζει την προσδοκία από το αποτέλεσμα.
- Οι υποσχέσεις για γρήγορα χρήματα, εγγυημένο εισόδημα ή δάνεια χωρίς πιστωτικούς ελέγχους αποτελούν ενδείξεις απάτης και όχι αξιόπιστη πηγή χρηματοδότησης.
- Οι πιστωτικές βαθμολογίες ποικίλλουν μεταξύ των πιστωτικών γραφείων και δεν είναι το μόνο κριτήριο που χρησιμοποιεί μια τράπεζα — καμία εφαρμογή δεν ‘αυξάνει τη βαθμολογία σας’ από μόνη της.
- Αυτές οι εφαρμογές δεν υποκαθιστούν τις επαγγελματικές συμβουλές για σύνθετα χρέη και καμία εφαρμογή δεν έχει τη δύναμη να επαναδιαπραγματευτεί για εσάς.
- Δεν εγγυώνται την έγκριση πίστωσης ούτε την εκκαθάριση του ονόματός σας. Η αρνητική αναφορά πίστωσης αφαιρείται μόνο μέσω πληρωμής, διακανονισμού ή συνταγογράφησης.
Συχνές ερωτήσεις
Τι γίνεται αν χάσω το κινητό μου τηλέφωνο;
Ενεργοποιήστε το βιομετρικό κλείδωμα στην εφαρμογή και τον έλεγχο ταυτότητας δύο βημάτων στον λογαριασμό σας. Με αυτόν τον τρόπο, τα διαπιστευτήρια σύνδεσής σας δεν θα μεταφερθούν στη συσκευή σας.
Λειτουργεί εκτός σύνδεσης;
Η χειροκίνητη λήψη σημειώσεων λειτουργεί. Η διαβούλευση και ο συγχρονισμός απαιτούν σύνδεση στο διαδίκτυο.
Χρειάζεται να δώσω τον CPF (Αριθμό Φορολογικού Μητρώου Βραζιλίας);
Για τον έλεγχο των πιστωτικών πληροφοριών, ναι. Για την παρακολούθηση των εξόδων, δεν θα έπρεπε να είναι απαραίτητο—να είστε καχύποπτοι αν απαιτείται.
Μπορώ να αυξήσω το σκορ μου;
Η πιστωτική σας βαθμολογία βελτιώνεται με ένα ιστορικό έγκαιρων πληρωμών, ενημερωμένες πληροφορίες εγγραφής και ισορροπημένη χρήση πίστωσης. Καμία εφαρμογή δεν μπορεί να το κάνει αυτό μέσω συντομεύσεων.
Μπορώ να το χρησιμοποιήσω δωρεάν;
Η χειροκίνητη παρακολούθηση εξόδων είναι συνήθως δωρεάν. Ο αυτόματος συγχρονισμός και οι λεπτομερείς αναφορές περιλαμβάνονται συνήθως στο πρόγραμμα επί πληρωμή.
Πώς να το χρησιμοποιήσετε στην πράξη
- Ξεκινήστε καταγράφοντας για μία εβδομάδα. Πριν καταρτίσετε έναν προϋπολογισμό, καταγράψτε τα πάντα για επτά ημέρες. Η διάγνωση συχνά αποκαλύπτει περισσότερα γι' αυτόν από όσα μπορεί να προσφέρει οποιοδήποτε υπολογιστικό φύλλο.
- Ελέγξτε την εγγραφή σας στα πιστωτικά γραφεία. Η συμβουλευτική είναι δωρεάν και αποκαλύπτει χρέη που μπορεί να μην θυμάστε καν, καθώς και διορθώνει λανθασμένες πληροφορίες.
- Ενεργοποιήστε τις ειδοποιήσεις δαπανών. Ορίστε ένα όριο δαπανών ανά κατηγορία και αφήστε την εφαρμογή να σας το υπενθυμίσει. Λειτουργεί καλύτερα από την αξιολόγηση στο τέλος του μήνα.
- Καταγράψτε τις ενεργές συνδρομές. Ελέγξτε τους λογαριασμούς σας των τελευταίων τριών μηνών. Μια ξεχασμένη συνδρομή είναι το πιο εύκολο έξοδο που μπορείτε να μειώσετε.
Τι πάει στραβά τις περισσότερες φορές;
- Πληρωμή για συνδρομή σε εφαρμογή χρηματοδότησης που κοστίζει περισσότερο από όσο εξοικονομεί.
- Εγκατάλειψη της εγγραφής τη δεύτερη εβδομάδα· χωρίς συνέπεια, η εφαρμογή είναι άχρηστη.
- Πιστεύοντας σε υποσχέσεις για να καθαρίσετε το όνομά σας ή να αυξήσετε την πιστοληπτική σας ικανότητα μέσω συντομεύσεων.
- Εισαγωγή του κωδικού πρόσβασης της τράπεζάς σας σε μια εφαρμογή τρίτου μέρους — κανένα νόμιμο εργαλείο δεν το ζητά αυτό.
Αυτό που κάνει ήδη το ίδιο το κινητό τηλέφωνο.
Η εφαρμογή της τράπεζας συνήθως παρέχει κατηγοριοποίηση εξόδων, καταστάσεις ανά κατηγορία και όρια πιστωτικών καρτών, όλα σε ένα μέρος—χωρίς να απαιτείται να κοινοποιήσετε τα δεδομένα σας σε κανέναν άλλο. Για όσους έχουν κύριο λογαριασμό, αυτό είναι συχνά αρκετό.
Οι τρεις πύλες μέσω των οποίων η εφαρμογή λαμβάνει τις κυκλοφορίες της.
Πριν εμπιστευτείτε την οικονομική σας ζωή σε ένα πρόγραμμα λογισμικού, αξίζει να κατανοήσετε από πού προέρχονται τα δεδομένα. Υπάρχουν τρεις τρόποι, ο καθένας με σημαντικά διαφορετικά επίπεδα κινδύνου.
Χειροκίνητη πληκτρολόγηση. Ο χρήστης καταγράφει κάθε έξοδο. Απαιτείται δουλειά και πειθαρχία, αλλά η εφαρμογή δεν έχει πρόσβαση σε κανέναν τραπεζικό λογαριασμό. Είναι η επιλογή με το χαμηλότερο επίπεδο κινδύνου και αυτή που οι περισσότεροι άνθρωποι εγκαταλείπουν τη δεύτερη εβδομάδα.
Ανάγνωση των ειδοποιήσεων. Η εφαρμογή ζητά άδεια για την ανάγνωση ειδοποιήσεων που εμφανίζονται στη γραμμή κατάστασης και καταγράφει τις τιμές των μηνυμάτων από την τράπεζα. Λειτουργεί χωρίς κωδικό πρόσβασης, αλλά απαιτεί μια ισχυρή άδεια: όποιος διαβάζει ειδοποιήσεις τις διαβάζει όλες, συμπεριλαμβανομένων των προσωπικών μηνυμάτων και των κωδικών επαλήθευσης που εμφανίζονται στην οθόνη.
Σύνδεση μέσω Open Finance. Η τράπεζα αποστέλλει τα δεδομένα απευθείας στο ίδρυμα που χειρίζεται την εφαρμογή, με επίσημη εξουσιοδότηση από τον πελάτη. Είναι η πιο δομημένη και η μόνη ρυθμιζόμενη μέθοδος.
Υπάρχει ένα τέταρτο, παλαιότερο μοντέλο, το οποίο θα συζητηθεί αργότερα, και δεν θα πρέπει να χρησιμοποιείται.
Τι είναι το Ανοικτό Χρηματοοικονομικό Σύστημα και γιατί η συναίνεση κερδίζει;
Το Ανοικτό Χρηματοοικονομικό είναι το πλαίσιο που δημιουργήθηκε και ρυθμίζεται από την Κεντρική Τράπεζα για να επιτρέπει την κυκλοφορία οικονομικών δεδομένων μεταξύ εξουσιοδοτημένων ιδρυμάτων, με έλεγχο από τους πελάτες.
Τρία χαρακτηριστικά είναι σημαντικά στην πράξη. Η κοινοποίηση γίνεται μόνο με τη ρητή εξουσιοδότηση του κατόχου των δεδομένων. Αυτή η εξουσιοδότηση έχει ημερομηνία λήξης και πρέπει να ανανεωθεί. Και μπορεί να ανακληθεί ανά πάσα στιγμή, χωρίς αιτιολόγηση.
Το σημείο που σχεδόν κανείς δεν γνωρίζει είναι πού να ανακαλέσει τα δεδομένα. Ο έλεγχος βρίσκεται μέσα στην εφαρμογή της τράπεζας, σε μια περιοχή αφιερωμένη στο Open Finance, με μια λίστα με όλες τις ενεργές κοινοποιήσεις δεδομένων, ποιος λαμβάνει τα δεδομένα και τι καλύπτουν. Δεν χρειάζεται να ζητήσετε τίποτα από την εταιρεία που έλαβε τα δεδομένα: απλώς απενεργοποιήστε τα στην πηγή.
Είναι επίσης σημαντικό να γνωρίζετε τι περιλαμβάνει η εξουσιοδότηση. Η κοινοποίηση δεδομένων διαφέρει από την εξουσιοδότηση συναλλαγών. Η ανάγνωση του λογαριασμού σας δεν δίνει σε κανέναν την εξουσία να μεταφέρει χρήματα στον λογαριασμό σας και το ένα πράγμα δεν συνοδεύεται από το άλλο.
Αξίζει να ελέγχετε τη λίστα των κοινοποιήσεων κάθε λίγους μήνες. Η δοκιμασμένη εφαρμογή συνεχίζει να λαμβάνει τα δεδομένα σας για όσο διάστημα η συγκατάθεσή σας παραμένει σε ισχύ.
Οι κωδικοί πρόσβασης των τραπεζών δεν πρέπει να δίνονται σε τρίτους.
Το παλιό μοντέλο λειτουργούσε ως εξής: η εφαρμογή ζητούσε το υποκατάστημα, τον αριθμό λογαριασμού και τον κωδικό πρόσβασης για την ηλεκτρονική τραπεζική, στη συνέχεια είχε πρόσβαση στον ιστότοπο της τράπεζας προσποιούμενη ότι ήταν ο πελάτης και αντέγραφε τις συναλλαγές από την οθόνη.
Αυτό είναι επικίνδυνο για τρεις αντικειμενικούς λόγους. Ο κωδικός πρόσβασης αποθηκεύεται εκτός της τράπεζας, σε έναν διακομιστή που δεν ελέγχετε. Όποιος έχει τον κωδικό πρόσβασης έχει πρόσβαση σε όλα, όχι μόνο στην δήλωση. Και οι περισσότερες συμβάσεις των τραπεζών απαγορεύουν την κοινοποίηση του κωδικού πρόσβασης, γεγονός που μπορεί να περιπλέξει οποιαδήποτε συζήτηση σχετικά με την ευθύνη σε περίπτωση ζημιών.
Οποιαδήποτε εφαρμογή εξακολουθεί να ζητά τον κωδικό πρόσβασης της τράπεζάς σας θα πρέπει να απορριφθεί. Με το Open Finance διαθέσιμο, δεν υπάρχει τεχνική αιτιολόγηση για αυτό το αίτημα.
Πριν από τη σύνδεση λογαριασμών, επιβεβαιώστε ότι η εταιρεία έχει άδεια λειτουργίας. Η Κεντρική Τράπεζα διατηρεί μια λίστα με τα εξουσιοδοτημένα ιδρύματα στον επίσημο ιστότοπό της, συμπεριλαμβανομένης της επωνυμίας της εταιρείας και του αριθμού μητρώου. Μια αξιόπιστη εταιρεία θα παρέχει την νόμιμη επωνυμία της και τον αριθμό φορολογικού μητρώου της Βραζιλίας (CNPJ) στην πολιτική απορρήτου ή στους όρους χρήσης της, επιτρέποντας την επαλήθευση σε δύο λεπτά.
Τι σας εγγυάται ο LGPD σε αυτό το πλαίσιο;
Τα οικονομικά δεδομένα είναι προσωπικά δεδομένα και εφαρμόζεται σε αυτά ο Γενικός Νόμος για την Προστασία Δεδομένων. Ορισμένα δικαιώματα είναι ιδιαίτερα χρήσιμα εδώ:
- Να γνωρίζετε ποια δεδομένα έχει η εταιρεία για εσάς και για ποιο σκοπό τα χρησιμοποιεί.
- Γνωρίζοντας ποιες εταιρείες έχουν κοινοποιήσει τα δεδομένα σας, εκθέτετε τους συνεργάτες ανάλυσης πιστοληπτικής ικανότητας και διαφήμισης.
- Διόρθωση λανθασμένων ή παρωχημένων πληροφοριών.
- Να ζητήσετε τη διαγραφή των δεδομένων σας όταν η επεξεργασία βασίζεται στη συγκατάθεσή σας.
- Λάβετε τα δεδομένα σε μορφή που επιτρέπει τη χρήση τους με άλλη υπηρεσία.
Τα αιτήματα απευθύνονται στον υπεύθυνο προστασίας δεδομένων της εταιρείας, τα στοιχεία επικοινωνίας του οποίου θα πρέπει να περιλαμβάνονται στην πολιτική απορρήτου. Πριν από την εγκατάσταση, αξίζει να διαβάσετε δύο ενότητες αυτής της πολιτικής: εάν τα δεδομένα χρησιμοποιούνται για διαφήμιση και εάν κοινοποιούνται σε τρίτους για ανάλυση προφίλ.
Προειδοποιητικά σημάδια κατά την εγκατάσταση
Οι οικονομικές εφαρμογές αποτελούν πρωταρχικό στόχο αντιγραφής, επειδή όσοι τις εγκαθιστούν είναι ήδη σε εγρήγορση σχετικά με ευαίσθητα δεδομένα.
Στο κατάστημα εφαρμογών, ελέγξτε το όνομα του προγραμματιστή, όχι μόνο το όνομα της εφαρμογής. Τα κλώνοι χρησιμοποιούν σχεδόν πανομοιότυπους τίτλους, με ένα μόνο γράμμα ή μια επιπλέον λέξη αλλαγμένη. Η ημερομηνία δημοσίευσης αποκαλύπτει επίσης πολλά: μια γνωστή εφαρμογή δεν δημοσιεύτηκε τον περασμένο μήνα.
Ένα άλλο σαφές σημάδι είναι η άδεια πρόσβασης σε SMS. Ένα σύστημα ελέγχου δαπανών δεν χρειάζεται να διαβάζει τα γραπτά σας μηνύματα και εκεί ακριβώς αποστέλλονται οι κωδικοί επαλήθευσης τραπεζικού λογαριασμού και λογαριασμού email. Το να ζητήσετε πρόσβαση σε SMS σε μια οικονομική εφαρμογή είναι αρκετός λόγος για να την εγκαταλείψετε.
Επίσης, να είστε επιφυλακτικοί με προσφορές εγγυημένων αποδόσεων, προσκλήσεις σε κλειστούς επενδυτικούς ομίλους και οτιδήποτε ζητά μεταφορές σε προσωπικό λογαριασμό. Οι εφαρμογές χρηματοοικονομικών οργανισμών παρακολουθούν τα έξοδα. Δεν πολλαπλασιάζουν τα χρήματα.
Κλεμμένο τηλέφωνο, ανταλλαγή τηλεφώνου και εγκαταλελειμμένος λογαριασμός.
Το κλείδωμα οθόνης είναι το πρώτο εμπόδιο, αλλά δεν είναι αρκετό για μια εφαρμογή που εμφανίζει υπόλοιπο, δήλωση και όριο. Ενεργοποιήστε το κλείδωμα της εφαρμογής, με κωδικό πρόσβασης ή βιομετρικό έλεγχο ταυτότητας να απαιτείται κάθε φορά που ανοίγει. Αυτή η λειτουργία είναι που αποτρέπει τις απώλειες σε περίπτωση κλοπής της συσκευής ενώ είναι ξεκλείδωτη, μια συνηθισμένη κατάσταση στις κλοπές στο δρόμο.
Ενεργοποιήστε επίσης την επαλήθευση δύο βημάτων στον λογαριασμό που αποθηκεύει το αντίγραφο ασφαλείας, είτε πρόκειται για λογαριασμό Google είτε για λογαριασμό Apple. Πολλές οικονομικές πληροφορίες καταλήγουν σε αντίγραφα ασφαλείας και συνημμένα ηλεκτρονικού ταχυδρομείου και όποιος ελέγχει αυτόν τον λογαριασμό έχει πρόσβαση σε όλα.
Όταν αλλάζετε τηλέφωνο ή διακόπτετε τη χρήση της υπηρεσίας, κάντε το με τη σωστή σειρά. Αρχικά, ανακαλέστε τη συγκατάθεσή σας για την κοινοποίηση δεδομένων στην εφαρμογή της τράπεζας. Στη συνέχεια, ζητήστε το κλείσιμο του λογαριασμού και τη διαγραφή δεδομένων μέσα από την ίδια την εφαρμογή ή μέσω email στον διαχειριστή του λογαριασμού. Μόνο τότε απεγκαταστήστε την εφαρμογή.
Η απεγκατάσταση δεν διαγράφει τίποτα από τον διακομιστή. Η εφαρμογή καταργείται από τη συσκευή, η εγγραφή παραμένει ενεργή και η κοινή χρήση δεδομένων συνεχίζεται μέχρι το τέλος της περιόδου ή μέχρι να την απενεργοποιήσετε.