כספים אישיים הם חלק חשוב בחייו של כל אחד. כדי לעזור להם לנהל את הכספים שלהם ביעילות ובקלות, יש הרבה אפליקציות פיננסיות אישיות הזמינות למכשירים ניידים.
במאמר זה, נדון באילו אפליקציות פיננסיות אישיות, כיצד הן פועלות, ונציג כמה מהאפליקציות הטובות ביותר הקיימות בשוק.
מהן יישומי מימון אישי
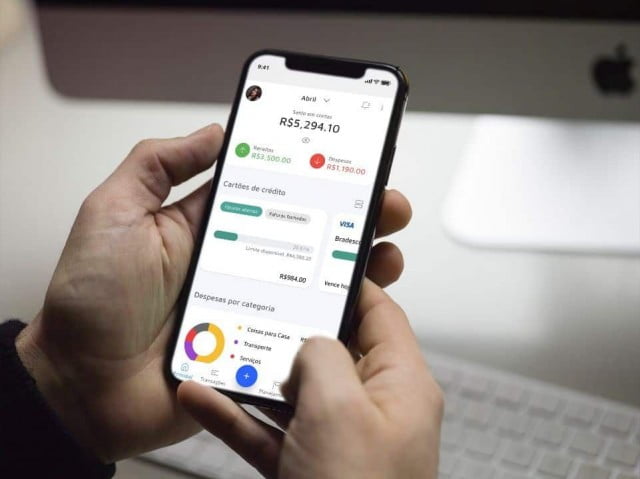
אפליקציות מימון אישי הן תוכנות שנועדו לעזור לאנשים לנהל את הכספים האישיים שלהם ביעילות ובנוחות.
הם מאפשרים למשתמשים לעקוב אחר ההכנסות וההוצאות שלהם, לעקוב אחר ההשקעות שלהם ולעקוב אחר ההוצאות שלהם.
איך הם עובדים
רוב אפליקציות הכספים האישיים פועלות כך: משתמשים מורידים את האפליקציה למכשיר הנייד שלהם ויוצרים חשבון.
לאחר מכן הם מוסיפים מידע על ההכנסות, ההוצאות וההשקעות שלך.
האפליקציות מנתחות מידע שסופק על ידי המשתמשים ומייצרות דוחות וגרפים שמראים כיצד הם מוציאים את כספם.
חלק מהאפליקציות מציעות גם המלצות כיצד משתמשים יכולים לחסוך כסף ולשפר את מצבם הכלכלי.
אפליקציות הפיננסים האישיות הטובות ביותר
להלן, אנו מציגים כמה מאפליקציות הפיננסים האישיות הטובות ביותר הקיימות בשוק.
מנטה
Mint היא אחת מאפליקציות הפיננסים האישיות הפופולריות ביותר הזמינות. זה מאפשר למשתמשים לעקוב אחר ההכנסות, ההוצאות וההשקעות שלהם במקום אחד.
Mint מספקת גם המלצות כיצד משתמשים יכולים לחסוך כסף ולשפר את מצבם הפיננסי.
הון אישי
Personal Capital היא אפליקציית מימון אישית המתמקדת בסיוע למשתמשים לעקוב אחר ההשקעות שלהם.
זה מאפשר למשתמשים לראות את כל הנכסים הפיננסיים שלהם במקום אחד, כולל חשבונות בנק, השקעות ומשכנתאות.
בנוסף, Personal Capital מספק כלי תכנון פיננסי כגון מחשבון פרישה ומעקב הוצאות.
YNAB (אתה צריך תקציב)
YNAB היא אפליקציית ניהול תקציב שעוזרת למשתמשים ליצור תקציב ולהיצמד אליו.
זה מאפשר למשתמשים לסווג את ההוצאות שלהם ולראות היכן הם מוציאים הכי הרבה כסף.
YNAB מציעה גם משאבי חינוך פיננסי כדי לעזור למשתמשים להבין טוב יותר את הכספים שלהם.
PocketGuard
PocketGuard היא אפליקציית ניהול כסף המאפשרת למשתמשים לעקוב אחר ההוצאות וההכנסות שלהם.
זה מספק סקירה ברורה של מצבם הפיננסי ומסייע למשתמשים לשלוט בהוצאות שלהם.
בנוסף, PocketGuard מציעה גם תכונות התראה על הוצאות כדי לעזור למשתמשים להימנע מהוצאות יתר.
סיכום
אפליקציות מימון אישי הן דרך מצוינת לעזור לאנשים לנהל את הכספים האישיים שלהם ביעילות ובקלות.
הם מאפשרים למשתמשים לעקוב אחר ההכנסות וההוצאות שלהם, לעקוב אחר ההשקעות שלהם ולעקוב אחר ההוצאות שלהם.
בעת בחירת אפליקציית הפיננסים האישית הטובה ביותר עבור הצרכים שלך, חשוב לקחת בחשבון את היעדים הפיננסיים שלך ואת אורח החיים שלך.
שלושת השערים שדרכם האפליקציה מקבלת את גרסאותיה.
לפני שאתם מפקידים את חייכם הפיננסיים בידי תוכנה, כדאי להבין מהיכן מגיעים הנתונים. ישנם שלושה נתיבים, שלכל אחד מהם רמות סיכון שונות באופן משמעותי.
הקלדה ידנית. המשתמש רושם כל הוצאה. זה דורש עבודה ומשמעת, אבל לאפליקציה אין גישה לשום חשבון בנק. זוהי האפשרות עם רמת הסיכון הנמוכה ביותר, וזו שרוב האנשים נוטשים בשבוע השני.
קריאת ההתראות. האפליקציה מבקשת אישור לקרוא התראות המופיעות בשורת המצב ולוכדת את ערכי ההודעות מהבנק. היא פועלת ללא סיסמה, אך דורשת אישור חזק: מי שקורא התראות קורא את כולן, כולל הודעות אישיות וקודי אימות המופיעים על המסך.
חיבור דרך Open Finance. הבנק שולח את הנתונים ישירות למוסד שמפעיל את האפליקציה, עם אישור רשמי מהלקוח. זוהי השיטה המובנית ביותר והיחידה המפוקחת.
ישנו דגם רביעי, ישן יותר, שיידון בהמשך, והוא לא אמור להיות בשימוש.
מהו מימון פתוח ומדוע הסכמה מנצחת?
מימון פתוח הוא המסגרת שנוצרה ומוסדרת על ידי הבנק המרכזי כדי לאפשר העברת נתונים פיננסיים בין מוסדות מורשים, עם שליטה של הלקוח.
שלושה מאפיינים חשובים בפועל. שיתוף מתרחש רק באישור מפורש של בעל הנתונים. להרשאה זו יש תאריך תפוגה ויש לחדשה. וניתן לבטלה בכל עת, ללא הצדקה.
הנקודה שכמעט אף אחד לא יודע היא היכן לבטל את הנתונים. הבקרה ממוקמת בתוך האפליקציה של הבנק, באזור המוקדש ל-Open Finance, עם רשימה של כל שיתופי הנתונים הפעילים, מי מקבל את הנתונים ומה הם כוללים. אין צורך לבקש דבר מהחברה שקיבלה את הנתונים: פשוט השבתו זאת במקור.
חשוב גם לדעת מה כוללת אישור. שיתוף נתונים שונה מאישור עסקאות. קריאת הדוח שלך לא נותנת לאף אחד את הסמכות להעביר כסף לחשבונך, ודבר אחד לא מגיע יחד עם השני.
כדאי לבדוק את רשימת השיתופים כל כמה חודשים. האפליקציה, שנבדקה ונוסתה, ממשיכה לקבל את הנתונים שלך כל עוד הסכמתך בתוקף.
אין למסור סיסמאות בנקים לצדדים שלישיים.
המודל הישן עבד כך: האפליקציה הייתה מבקשת את הסניף, מספר החשבון וסיסמת הבנקאות באינטרנט, לאחר מכן הייתה ניגשת לאתר האינטרנט של הבנק כשהיא מעמידה פנים שהיא הלקוחה ומעתיקה את העסקאות מהמסך.
זה מסוכן משלוש סיבות אובייקטיביות. הסיסמה מאוחסנת מחוץ לבנק, בשרת שאין לך שליטה עליו. למי שיש את הסיסמה יש גישה להכל, לא רק לדוח. ורוב החוזים של הבנקים אוסרים שיתוף הסיסמה, מה שיכול לסבך כל דיון על אחריות במקרה של הפסדים.
כל אפליקציה שעדיין מבקשת את סיסמת הבנק שלך צריכה להימחק. בהתחשב בכך ש-Open Finance זמין, אין הצדקה טכנית לבקשה זו.
לפני חיבור חשבונות, יש לוודא שהחברה מורשית לפעול. הבנק המרכזי מנהל רשימה של מוסדות מורשים באתר הרשמי שלו, כולל שם החברה ומספר הרישום. חברה בעלת מוניטין תספק את שמה החוקי ואת מספר ה-CNPJ (מספר זיהוי מס ברזילאי) במדיניות הפרטיות או בתנאי השימוש שלה, מה שיאפשר אימות תוך שתי דקות.
מה מבטיח לך חוק ה-LGPD בהקשר זה?
נתונים פיננסיים הם נתונים אישיים, וחוק הגנת המידע הכללי חל עליהם. כמה זכויות שימושיות במיוחד כאן:
- לדעת אילו נתונים יש לחברה עליך ולמה היא משתמשת בהם.
- ידיעת אילו חברות שיתפו את הנתונים שלך חושפת שותפים לניתוח אשראי ופרסום.
- תיקון מידע שגוי או לא מעודכן.
- לבקש מחיקת הנתונים שלך כאשר העיבוד מבוסס על הסכמתך.
- קבל את הנתונים בפורמט המאפשר שימוש בהם עם שירות אחר.
בקשות מופנות לקצין הגנת המידע של החברה, שפרטי הקשר שלו צריכים להופיע במדיניות הפרטיות. לפני ההתקנה, כדאי לקרוא שני חלקים במדיניות זו: האם הנתונים משמשים לפרסום והאם הם משותפים עם צדדים שלישיים לניתוח פרופילים.
סימני אזהרה בעת התקנה
אפליקציות פיננסיות הן מטרה עיקרית להעתקה משום שאלה שמתקינים אותן כבר ערניים לגבי נתונים רגישים.
בחנות האפליקציות, בדקו את שם המפתח, לא רק את שם האפליקציה. שיבוטים משתמשים בכותרות כמעט זהות, עם אות אחת או מילה נוספת ששונתה. גם תאריך הפרסום מגלה הרבה: אפליקציה ידועה לא פורסמה בחודש שעבר.
סימן ברור נוסף הוא הרשאת גישה באמצעות SMS. מערכת בקרת הוצאות אינה צריכה לקרוא את הודעות הטקסט שלך, ולשם בדיוק נשלחים קודי אימות של חשבון בנק ודוא"ל. בקשת גישה באמצעות SMS באפליקציה פיננסית היא סיבה מספקת לנטוש אותה.
כמו כן, היזהרו מהצעות לתשואות מובטחות, הזמנות לקבוצות השקעה סגורות וכל דבר המבקש העברות לחשבון אישי. אפליקציות של ארגונים פיננסיים עוקבות אחר הוצאות; הן אינן מכפילות כסף.
טלפון גנוב, החלפת טלפון וחשבון נטוש.
נעילת המסך היא המחסום הראשון, אך היא אינה מספיקה עבור אפליקציה שמציגה יתרה, דוח ומגבלה. הפעל את נעילת האפליקציה עצמה, כאשר נדרש סיסמה או אימות ביומטרי בכל פעם שהיא נפתחת. תכונה זו היא זו המונעת אובדן כאשר המכשיר נגנב כשהוא לא נעול, מצב נפוץ בגניבות רחוב.
כמו כן, הפעל אימות דו-שלבי בחשבון שמאחסן את הגיבוי, בין אם זה חשבון גוגל או אפל. הרבה מידע פיננסי מגיע בסופו של דבר לגיבויים ולקבצים מצורפים לדוא"ל, ומי ששולט בחשבון הזה מתקרב להכל.
בעת החלפת טלפונים או הפסקת השימוש בשירות, עשו זאת בסדר הנכון. ראשית, בטל את הסכמתך לשיתוף נתונים באפליקציית הבנק. לאחר מכן, בקש סגירת חשבון ומחיקת נתונים בתוך האפליקציה עצמה או באמצעות דוא"ל למנהל החשבון. רק לאחר מכן הסר את התקנת האפליקציה.
הסרת ההתקנה לא מוחקת דבר מהשרת. האפליקציה מוסרת מהמכשיר, הרישום נשאר פעיל ושיתוף הנתונים נמשך עד סוף התקופה או עד שתכבה אותו.