A személyes pénzügyek mindenki életének fontos részét képezik. Annak érdekében, hogy hatékonyan és egyszerűen kezelhessék pénzügyeiket, számos személyes pénzügyi alkalmazás érhető el mobileszközökön.
Ebben a cikkben megvitatjuk, mik azok a személyes pénzügyi alkalmazások, hogyan működnek, és bemutatjuk a legjobb alkalmazásokat.
Mik azok a Personal Finance Apps
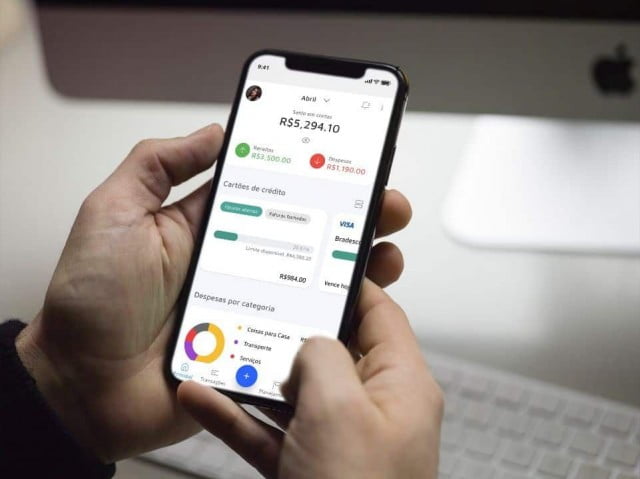
A személyes pénzügyi alkalmazások olyan szoftverprogramok, amelyek célja, hogy segítsék az embereket személyes pénzügyeik hatékony és kényelmes kezelésében.
Lehetővé teszik a felhasználók számára, hogy nyomon kövessék bevételeiket és kiadásaikat, nyomon kövessék befektetéseiket és nyomon követhessék kiadásaikat.
hogyan működnek
A legtöbb személyes pénzügyi alkalmazás így működik: A felhasználók letöltik az alkalmazást mobileszközükre, és létrehoznak egy fiókot.
Ezután információkat adnak hozzá bevételeikről, kiadásaikról és befektetéseikről.
Az alkalmazások elemzik a felhasználók által szolgáltatott információkat, és jelentéseket és grafikonokat készítenek, amelyek megmutatják, hogyan költik el a pénzüket.
Egyes alkalmazások ajánlásokat is kínálnak arra vonatkozóan, hogyan takaríthatnak meg pénzt és javíthatnak pénzügyi helyzetükön.
A legjobb személyes pénzügyi alkalmazások
Az alábbiakban bemutatjuk a piacon elérhető legjobb személyes pénzügyi alkalmazásokat.
menta
A Mint az egyik legnépszerűbb személyes pénzügyi alkalmazás. Lehetővé teszi a felhasználók számára, hogy egy helyen nyomon kövessék bevételeiket, kiadásaikat és befektetéseiket.
A Mint ajánlásokat is ad arra vonatkozóan, hogyan takaríthatnak meg pénzt és javíthatnak pénzügyi helyzetükön.
Személyes tőke
A Personal Capital egy személyes pénzügyi alkalmazás, amely arra összpontosít, hogy segítse a felhasználókat befektetéseik nyomon követésében.
Lehetővé teszi a felhasználók számára, hogy egy helyen lássák minden pénzügyi eszközüket, beleértve a bankszámlákat, a befektetéseket és a jelzálogkölcsönöket.
A Personal Capital emellett pénzügyi tervezési eszközöket is biztosít, például nyugdíjkalkulátort és költségkövetőt.
YNAB (Költségvetésre van szüksége)
Az YNAB egy költségvetés-kezelő alkalmazás, amely segít a felhasználóknak költségvetés létrehozásában és követésében.
Lehetővé teszi a felhasználók számára, hogy kategorizálják kiadásaikat, és megnézzék, hol költik a legtöbb pénzt.
A YNAB pénzügyi oktatási forrásokat is kínál, hogy a felhasználók jobban megértsék pénzügyeiket.
PocketGuard
A PocketGuard egy pénzkezelő alkalmazás, amely lehetővé teszi a felhasználók számára, hogy nyomon kövessék kiadásaikat és bevételeiket.
Világos áttekintést nyújt pénzügyi helyzetéről, és segít a felhasználóknak a kiadásaik szabályozásában.
Ezenkívül a PocketGuard költségriasztási funkciókat is kínál, amelyek segítenek a felhasználóknak elkerülni a túlköltekezést.
Következtetés
A személyes pénzügyek alkalmazása nagyszerű módja annak, hogy az emberek hatékonyan és egyszerűen kezelhessék személyes pénzügyeiket.
Lehetővé teszik a felhasználók számára, hogy nyomon kövessék bevételeiket és kiadásaikat, nyomon kövessék befektetéseiket és nyomon követhessék kiadásaikat.
Amikor kiválasztja az igényeinek leginkább megfelelő személyes pénzügyi alkalmazást, fontos figyelembe vennie pénzügyi céljait és életmódját.
Hogyan válasszunk a lehetőségek közül
- Adatok exportálása. Egy jó eszközzel táblázatba exportálhatsz. Ha nem, akkor ezzel megakadsz.
- Csatlakozz a bankodhoz. Az automatikus csatlakozás megkímél a gépeléstől, de a Open Finance-en keresztüli hitelesítést igényel. Fontos megérteni, hogy mi kerül megosztásra.
- Hogyan védik az adatokat. Keressen kétlépcsős hitelesítést, biometrikus zárolást, és egyértelmű információkat arról, hogy hol tárolják az adatait.
- Mi az, ami igazán ingyenes?. A költségkövetés általában ingyenes. Az olyan funkciók, mint az automatikus banki szinkronizálás és a fejlett jelentéskészítés, általában fizetősek.
Amit egyetlen alkalmazás sem tud megtenni helyetted
Ez az a rész, amit szinte egyetlen lista sem említ, és pontosan ez az, ami megkülönbözteti az elvárást az eredménytől.
- A gyors pénz, a garantált jövedelem vagy a hitelképesség-vizsgálat nélküli kölcsönök ígéretei csalásra utalnak, nem pedig megbízható finanszírozási forrásra.
- A hitelminősítések hitelirodánként eltérőek, és nem ez az egyetlen kritérium, amelyet egy bank használ – egyetlen alkalmazás sem ‘növeli a pontszámot’ önmagában.
- Ezek az alkalmazások nem helyettesítik a professzionális tanácsadást az összetett adósságokkal kapcsolatban, és egyetlen alkalmazás sem képes újratárgyalni az Ön helyett.
- Nem garantálják a hitelminősítést, és nem mentik fel a neved. A negatív hitelminősítést csak fizetés, elszámolás vagy recept útján szüntetik meg.
Gyakran Ismételt Kérdések
Mi van, ha elveszítem a mobiltelefonomat?
Engedélyezze a biometrikus zárolást az alkalmazásban és a kétlépcsős hitelesítést a fiókjában. Így a bejelentkezési adatai nem kerülnek át az eszközére.
Offline is működik?
A kézi jegyzetelés működik. A megtekintéshez és a szinkronizáláshoz internetkapcsolat szükséges.
Meg kell adnom a CPF-emet (brazil adóazonosító szám)?
A hitelinformációk ellenőrzéséhez igen. A kiadások nyomon követéséhez nem kellene, hogy szükséges legyen – gyanakodj, ha mégis szükséges.
Növelhetem a pontszámomat?
A hitelminősítésed javul az időben történő fizetések, a naprakész regisztrációs adatok és a kiegyensúlyozott hitelfelhasználás előzményeivel. Ezt egyetlen alkalmazás sem tudja gyors megoldásokkal elérni.
Ingyenesen használhatom?
A manuális költségkövetés általában ingyenes. Az automatikus szinkronizálás és a részletes jelentések jellemzően a fizetős csomag részét képezik.
Hogyan használjuk a gyakorlatban
- Kezd azzal, hogy egy hetet naplózol. Mielőtt költségvetést készítenél, írj le mindent hét napra. A diagnózis gyakran többet elárul rólad, mint bármelyik táblázat.
- Ellenőrizd a regisztrációdat a hitelintézeteknél. A konzultáció ingyenes, és olyan adósságokat is feltár, amelyekre esetleg nem is emlékszik, valamint a helytelen információkat is kijavítja.
- Aktiválja a költési értesítéseket. Állíts be egy költési limitet kategóriánként, és hagyd, hogy az alkalmazás emlékeztessen rá. Jobban működik, mint a hónap végén történő áttekintés.
- Sorolja fel az aktív előfizetéseket. Ellenőrizd az elmúlt három hónap számláit. Az elfelejtett előfizetés a legkönnyebben megspórolható kiadás.
Mi romlik el leggyakrabban?
- Pénzügyi alkalmazás előfizetésért fizetni, ami többe kerül, mint amennyit megtakarít.
- A regisztráció elhagyása a második héten; következetesség nélkül az alkalmazás használhatatlan.
- Hisz az ígéretekben, hogy rövid úton tisztázhatják a neved, vagy növelhetik a hitelpontszámodat.
- Banki jelszavad megadása egy harmadik féltől származó alkalmazásban – egyetlen legitim eszköz sem kéri ezt.
Amit maga a mobiltelefon már tud.
A bank saját alkalmazása általában egy helyen biztosítja a költségkategorizálást, a kategóriák szerinti kimutatásokat és a hitelkártya-limiteket – anélkül, hogy meg kellene osztanod az adataidat bárki mással. Azok számára, akik elsődleges számlával rendelkeznek, ez gyakran elegendő.
A három átjáró, amelyeken keresztül az alkalmazás megkapja a kiadásait.
Mielőtt egy szoftverre bízná a pénzügyeit, érdemes megérteni, honnan származnak az adatok. Három út létezik, mindegyik jelentősen eltérő kockázati szinttel.
Kézi gépelés. A felhasználó minden kiadást naplóz. Munkát és fegyelmet igényel, de az alkalmazásnak nincs hozzáférése egyetlen bankszámlához sem. Ez a legalacsonyabb kockázatú lehetőség, és a legtöbben ezt hagyják el a második héten.
Az értesítések olvasása. Az alkalmazás engedélyt kér az állapotsorban megjelenő értesítések olvasására, és rögzíti a banktól érkező üzenetek értékeit. Jelszó nélkül működik, de erős engedélyt igényel: aki elolvassa az értesítéseket, az az összeset elolvassa, beleértve a személyes üzeneteket és a képernyőn megjelenő ellenőrző kódokat is.
Kapcsolódás az Open Finance-en keresztül. A bank közvetlenül az alkalmazást üzemeltető intézménynek küldi az adatokat, az ügyfél hivatalos engedélyével. Ez a legstrukturáltabb és egyetlen szabályozott módszer.
Van egy negyedik, régebbi modell is, amelyről később lesz szó, és amelyet nem szabadna használni.
Mi az Open Finance és miért nyer a beleegyezés?
Az Open Finance a Központi Bank által létrehozott és szabályozott keretrendszer, amely lehetővé teszi a pénzügyi adatok áramlását a jogosult intézmények között, az ügyfelek ellenőrzése mellett.
A gyakorlatban három jellemző fontos. A megosztás csak az adattulajdonos kifejezett engedélyével történik. Ennek az engedélynek lejárati dátuma van, és meg kell újítani. És bármikor, indoklás nélkül visszavonható.
A lényeg, amit szinte senki sem tud, az az, hogy hol lehet visszavonni az adatokat. A vezérlő a bank saját alkalmazásán belül található, egy az Open Finance-nek szentelt területen, ahol megtalálható az összes aktív adatmegosztás listája, hogy kik kapják meg az adatokat, és mit fednek le. Nem kell semmit kérni az adatokat fogadó cégtől: egyszerűen tiltsa le a forrásnál.
Fontos tudni azt is, hogy mit foglal magában az engedélyezés. Az adatmegosztás különbözik a tranzakciók engedélyezésétől. A kivonat elolvasása nem jogosít fel senkit arra, hogy pénzt mozgasson a számládon, és az egyik dolog nem jár együtt a másikkal.
Érdemes néhány havonta ellenőrizni a megosztások listáját. A kipróbált és bevált alkalmazás mindaddig fogadja az adataidat, amíg a hozzájárulásod érvényben van.
A banki jelszavakat nem szabad harmadik félnek átadni.
A régi modell így működött: az alkalmazás bekérte a fiókot, a számlaszámot és az internetbanki jelszót, majd az ügyfélnek kiadva magát felkereste a bank weboldalát, és lemásolta a tranzakciókat a képernyőről.
Ez három objektív okból veszélyes. A jelszó a bankon kívül tárolódik, egy olyan szerveren, amelyet nem Ön irányít. Aki birtokolja a jelszót, az mindenhez hozzáfér, nem csak a bankszámlakivonathoz. A legtöbb bank szerződése pedig tiltja a jelszó megosztását, ami bonyolíthatja a felelősségről szóló vitákat veszteség esetén.
Minden olyan alkalmazást, amely továbbra is kéri a banki jelszavadat, el kell távolítani. Mivel az Open Finance elérhető, erre a kérésre nincs technikai indok.
A számlák összekapcsolása előtt ellenőrizze, hogy a vállalat rendelkezik-e működési engedéllyel. A Központi Bank hivatalos weboldalán tartja nyilván az engedélyezett intézmények listáját, amely tartalmazza a vállalat nevét és cégjegyzékszámát. Egy jó hírű vállalat megadja hivatalos nevét és CNPJ-jét (brazil adóazonosító) az adatvédelmi szabályzatában vagy a felhasználási feltételekben, így az ellenőrzés két percen belül elvégezhető.
Mit garantál Önnek az LGPD ebben az összefüggésben?
A pénzügyi adatok személyes adatok, és az általános adatvédelmi törvény vonatkozik rájuk. Néhány jog különösen hasznos itt:
- Tudd, hogy a cég milyen adatokkal rendelkezik rólad, és mire használja fel azokat.
- Ha tudjuk, mely cégek osztották meg az adatainkat, az hitelelemző és hirdetési partnereink adatait teszi tönkre.
- Helytelen vagy elavult információk javítása.
- Kérje adatai törlését, ha az adatkezelés az Ön hozzájárulásán alapul.
- Olyan formátumban fogadja az adatokat, amely lehetővé teszi azok használatát egy másik szolgáltatással.
A kéréseket a vállalat adatvédelmi tisztviselőjéhez kell intézni, akinek az elérhetőségeit az adatvédelmi szabályzatban kell feltüntetni. A telepítés előtt érdemes elolvasni a szabályzat két részét: hogy az adatokat felhasználják-e hirdetésekre, és hogy megosztják-e azokat harmadik felekkel profilelemzés céljából.
Figyelmeztető jelek a telepítés során
A pénzügyi alkalmazások elsődleges célpontjai a másolásoknak, mivel azok, akik telepítik őket, már eleve ébernek az érzékeny adatokkal kapcsolatban.
Az alkalmazásboltban a fejlesztő nevét is ellenőrizd, ne csak az alkalmazás nevét. A klónok szinte azonos címeket használnak, egyetlen betűt vagy egy plusz szót megváltoztatva. A megjelenés dátuma is sokat elárul: egy jól ismert alkalmazás nem a múlt hónapban jelent meg.
Egy másik egyértelmű jel az SMS-hozzáférési engedély. A költésirányítási rendszernek nem kell elolvasnia a szöveges üzeneteidet, és pontosan ide küldik a bankszámla- és e-mail-fiók ellenőrző kódjait. Az SMS-hozzáférés kérése egy pénzügyi alkalmazásban elegendő ok arra, hogy elhagyjuk azt.
Légy óvatos a garantált hozamot kínáló ajánlatokkal, a zárt befektetési csoportokba szóló meghívásokkal és mindennel, ami személyes számlára történő átutalást kér. A pénzügyi szervező alkalmazások nyomon követik a kiadásokat; nem sokszorozzák a pénzt.
Ellopott telefon, telefoncsere és elhagyott fiók.
A képernyőzár az első akadály, de ez nem elég egy olyan alkalmazáshoz, amely egyenleget, kimutatást és limitet mutat. Aktiválja az alkalmazás saját zárolását, amely minden megnyitáskor jelszót vagy biometrikus hitelesítést igényel. Ez a funkció megakadályozza a veszteségeket, amikor a készüléket feloldott állapotban ellopják, ami gyakori eset az utcai lopásoknál.
Engedélyezd a kétlépcsős azonosítást is azon a fiókon, amely a biztonsági mentést tárolja, legyen az Google- vagy Apple-fiók. Sok pénzügyi információ kerül biztonsági mentésekbe és e-mail-mellékletekbe, és aki a fiókot kezeli, az szinte mindenhez hozzáfér.
Telefonváltáskor vagy a szolgáltatás használatának leállításakor a megfelelő sorrendben járjon el. Először vonja vissza az adatmegosztáshoz való hozzájárulását a bank alkalmazásában. Ezután kérje a számla lezárását és az adatok törlését magában az alkalmazásban vagy e-mailben a számlavezetőnek. Csak ezután távolítsa el az alkalmazást.
Az eltávolítás nem töröl semmit a szerverről. Az alkalmazás eltávolításra kerül az eszközről, a regisztráció aktív marad, és az adatmegosztás a félév végéig vagy a kikapcsolásig folytatódik.