Личне финансије су важан део свачијег живота. Да бисте им помогли да ефикасно и лако управљају својим финансијама, постоји много апликација за личне финансије које су доступне за мобилне уређаје.
У овом чланку ћемо разговарати о томе шта су апликације за личне финансије, како функционишу и представићемо неке од најбољих апликација доступних на тржишту.
Шта су апликације за личне финансије
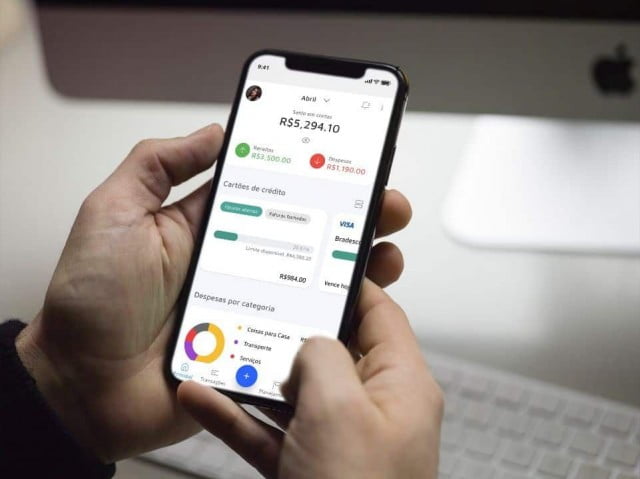
Апликације за личне финансије су софтверски програми дизајнирани да помогну људима да ефикасно и повољно управљају својим личним финансијама.
Они омогућавају корисницима да прате своје приходе и расходе, прате своја улагања и прате њихову потрошњу.
Како раде
Већина апликација за личне финансије функционише овако: корисници преузимају апликацију на свој мобилни уређај и отварају налог.
Затим додају информације о вашим приходима, трошковима и инвестицијама.
Апликације анализирају информације које пружају корисници и генеришу извештаје и графиконе који показују како троше свој новац.
Неке апликације такође нуде препоруке о томе како корисници могу да уштеде новац и побољшају своју финансијску ситуацију.
Најбоље апликације за личне финансије
У наставку представљамо неке од најбољих апликација за личне финансије које су доступне на тржишту.
Нана
Минт је једна од најпопуларнијих доступних апликација за личне финансије. Омогућава корисницима да прате своје приходе, трошкове и инвестиције на једном месту.
Минт такође даје препоруке о томе како корисници могу да уштеде новац и побољшају своју финансијску ситуацију.
Персонал Цапитал
Персонал Цапитал је апликација за личне финансије која се фокусира на помагање корисницима да прате своја улагања.
Омогућава корисницима да виде сву своју финансијску имовину на једном месту, укључујући банковне рачуне, инвестиције и хипотеке.
Поред тога, Персонал Цапитал пружа алате за финансијско планирање као што су калкулатор за одлазак у пензију и праћење потрошње.
ИНАБ (Потребан вам је буџет)
ИНАБ је апликација за управљање буџетом која помаже корисницима да креирају буџет и да га се придржавају.
Омогућава корисницима да категоришу своје трошкове и виде где троше највише новца.
ИНАБ такође нуди ресурсе за финансијску едукацију како би помогли корисницима да боље разумеју своје финансије.
ПоцкетГуард
ПоцкетГуард је апликација за управљање новцем која омогућава корисницима да прате своје трошкове и приходе.
Пружа јасан преглед њихове финансијске ситуације и помаже корисницима да контролишу своју потрошњу.
Поред тога, ПоцкетГуард такође нуди функције упозорења о трошковима које помажу корисницима да избегну превелику потрошњу.
Закључак
Апликације за личне финансије су одличан начин да помогнете људима да ефикасно и лако управљају својим личним финансијама.
Они омогућавају корисницима да прате своје приходе и расходе, прате своја улагања и прате њихову потрошњу.
Када бирате најбољу апликацију за личне финансије за своје потребе, важно је узети у обзир своје финансијске циљеве и начин живота.
Како бирати између опција
- Извоз ваших података. Добар алат вам омогућава извоз у табелу. Ако то не учини, заглављени сте са њим.
- Повежите се са својом банком. Аутоматско повезивање вам штеди куцање, али захтева ауторизацију путем Open Finance-а. Важно је разумети шта се дели.
- Како су подаци заштићени. Потражите двостепену аутентификацију, биометријско закључавање и јасне информације о томе где се ваши подаци чувају.
- Шта је заиста бесплатно?. Праћење трошкова је обично бесплатно. Функције попут аутоматске синхронизације банака и напредног извештавања се обично плаћају.
Шта ниједна апликација не може да уради за вас
Ово је део који скоро ниједна листа не помиње, и управо је то оно што раздваја очекивање од резултата.
- Обећања брзог новца, загарантованих прихода или кредита без провере кредитне способности су знаци преваре, а не поуздан извор финансирања.
- Кредитни резултати се разликују између кредитних бироа и нису једини критеријум који банка користи — ниједна апликација сама по себи не ‘повећава ваш резултат’.
- Ове апликације нису замена за стручне савете о сложеним дуговима и ниједна апликација нема моћ да поново преговара уместо вас.
- Они не гарантују одобрење кредита нити вам чисте име. Негативни извештаји о кредитној способности се уклањају само плаћањем, поравнањем или издавањем рецепта.
Често постављана питања
Шта ако изгубим мобилни телефон?
Омогућите биометријско закључавање у апликацији и двостепену аутентификацију на свом налогу. На овај начин, ваши подаци за пријаву неће бити пренети на ваш уређај.
Да ли ради офлајн?
Ручно вођење белешки функционише. Консултације и синхронизација захтевају интернет везу.
Да ли треба да наведем свој CPF (бразилски порески идентификациони број)?
За проверу кредитних информација, да. За праћење трошкова, не би требало да буде неопходно — будите сумњичави ако је потребно.
Могу ли повећати свој резултат?
Ваш кредитни резултат се побољшава историјом благовремених плаћања, ажурираним информацијама о регистрацији и уравнотеженим коришћењем кредита. Ниједна апликација не може то да уради путем пречица.
Могу ли га користити бесплатно?
Ручно праћење трошкова је обично бесплатно. Аутоматска синхронизација и детаљни извештаји су обично укључени у плаћени план.
Како га користити у пракси
- Почните тако што ћете бележити једну недељу. Пре него што саставите буџет, записујте све седам дана. Дијагноза често открива више о томе него што било која табела може да пружи.
- Проверите своју регистрацију код кредитних бироа. Консултације су бесплатне и откривају дугове којих се можда ни не сећате, као и исправљају нетачне информације.
- Активирајте упозорења о трошењу. Поставите ограничење потрошње по категорији и пустите апликацију да вас подсети. То функционише боље него писати рецензије на крају месеца.
- Наведите активне претплате. Проверите рачуне за последња три месеца. Заборављена претплата је најлакши трошак за смањење.
Шта најчешће крене по злу?
- Плаћање претплате на финансијску апликацију која кошта више него што штеди.
- Напуштање регистрације у другој недељи; без доследности, апликација је бескорисна.
- Веровање у обећања да ћете очистити своје име или повећати свој кредитни резултат кроз пречице.
- Уношење лозинке за банку у апликацију треће стране — ниједан легитиман алат то не тражи.
Оно што сам мобилни телефон већ ради.
Банкарска апликација обично пружа категоризацију трошкова, изводе по категоријама и лимите кредитних картица, све на једном месту — без потребе да делите своје податке са било ким другим. За оне са примарним рачуном, ово је често довољно.
Три капије кроз које апликација добија своја издања.
Пре него што поверите своје финансије софтверском програму, вреди разумети одакле долазе подаци. Постоје три пута, сваки са значајно различитим нивоима ризика.
Ручно куцање. Корисник бележи сваки трошак. Потребни су рад и дисциплина, али апликација нема приступ ниједном банковном рачуну. То је опција са најнижим нивоом ризика и она коју већина људи напушта у другој недељи.
Читање обавештења. Апликација захтева дозволу за читање обавештења која се појављују у статусној траци и бележи вредности порука из банке. Ради без икакве лозинке, али захтева снажну дозволу: ко год чита обавештења, чита сва, укључујући личне поруке и верификационе кодове који се појављују на екрану.
Веза преко Open Finance-а. Банка шаље податке директно институцији која управља апликацијом, уз формално овлашћење клијента. То је најструктуриранија и једина регулисана метода.
Постоји и четврти, старији модел, о коме ће бити речи касније, и он не би требало да се користи.
Шта је Отворено финансирање и зашто сагласност побеђује?
Отворене финансије су оквир који је креирала и регулисала Централна банка како би омогућила циркулацију финансијских података између овлашћених институција, уз контролу купаца.
Три карактеристике су важне у пракси. Дељење се дешава само уз изричито овлашћење власника података. Ово овлашћење има датум истека и потребно га је обновити. Такође се може опозвати у било ком тренутку, без образложења.
Поента коју скоро нико не зна је где опозвати податке. Контрола се налази у сопственој апликацији банке, у делу посвећеном Open Finance, са листом свих активних дељења података, ко прима податке и шта они обухватају. Нема потребе да се било шта тражи од компаније која је примила податке: једноставно их онемогућите на извору.
Такође је важно знати шта овлашћење укључује. Дељење података се разликује од овлашћивања трансакција. Читање вашег извода не даје никоме моћ да пребацује новац на вашем рачуну, а једно не долази у пакету са другим.
Вреди проверити листу дељења сваких неколико месеци. Проверена апликација наставља да прима ваше податке све док је ваша сагласност на снази.
Банковне лозинке не треба давати трећим лицима.
Стари модел је радио овако: апликација би тражила филијалу, број рачуна и лозинку за интернет банкарство, затим би приступила веб страници банке претварајући се да је клијент и копирала трансакције са екрана.
Ово је опасно из три објективна разлога. Лозинка се чува ван банке, на серверу који ви не контролишете. Ко год има лозинку има приступ свему, не само изводу. А већина банкарских уговора забрањује дељење лозинке, што може да искомпликује сваку дискусију о одговорности у случају губитака.
Свака апликација која и даље тражи лозинку за вашу банку треба да буде одбачена. Пошто је Open Finance доступан, нема техничког оправдања за овај захтев.
Пре повезивања налога, потврдите да је компанија овлашћена за рад. Централна банка води списак овлашћених институција на својој званичној веб страници, укључујући назив компаније и матични број. Реномирана компанија ће навести своје законско име и CNPJ (бразилски порески ИД) у својој политици приватности или условима коришћења, што омогућава верификацију за два минута.
Шта вам LGPD гарантује у овом контексту?
Финансијски подаци су лични подаци и на њих се примењује Општи закон о заштити података. Нека права су овде посебно корисна:
- Знање које податке компанија има о вама и за шта их користи.
- Знање о томе које компаније су поделиле ваше податке открива партнере за анализу кредита и оглашавање.
- Исправљање нетачних или застарелих информација.
- Захтевајте брисање ваших података када се обрада заснива на вашем пристанку.
- Примите податке у формату који омогућава њихово коришћење са другом услугом.
Захтеви се упућују службенику за заштиту података компаније, чији контакт подаци треба да буду у политици приватности. Пре инсталирања, вреди прочитати два одељка ове политике: да ли се подаци користе за оглашавање и да ли се деле са трећим лицима ради анализе профила.
Знакови упозорења приликом инсталације
Финансијске апликације су главна мета за копирање јер су они који их инсталирају већ опрезни у погледу осетљивих података.
У продавници апликација проверите име програмера, не само име апликације. Клонови користе готово идентичне наслове, са једним словом или додатном промењеном речју. Датум објављивања такође много тога открива: добро позната апликација није објављена прошлог месеца.
Још један јасан знак је дозвола за приступ путем СМС-а. Систем за контролу трошкова не мора да чита ваше СМС поруке, а управо се тамо шаљу кодови за верификацију банковног и имејл налога. Захтевање приступа путем СМС-а у финансијској апликацији је довољан разлог да га напустите.
Такође будите опрезни са понудама загарантованог приноса, позивима у затворене инвестиционе групе и свим што тражи трансфере на лични рачун. Апликације за финансијске организације прате трошкове; оне не умножавају новац.
Украден телефон, замена телефона и напуштен налог.
Закључавање екрана је прва препрека, али није довољно за апликацију која приказује стање, извод и ограничење. Активирајте сопствено закључавање апликације, са лозинком или биометријском аутентификацијом која је потребна сваки пут када се отвори. Ова функција спречава губитке када је уређај украден док је откључан, што је уобичајена ситуација код уличних крађа.
Такође омогућите двостепену верификацију на налогу који чува резервну копију, било да је у питању Google или Apple налог. Много финансијских информација завршава у резервним копијама и прилозима е-поште, а ко год контролише тај налог, има приступ свему.
Када мењате телефон или престајете да користите услугу, урадите то исправним редоследом. Прво, опозовите своју сагласност за дељење података у апликацији банке. Затим, захтевајте затварање рачуна и брисање података у самој апликацији или путем е-поште менаџеру налога. Тек тада деинсталирајте апликацију.
Деинсталирање не брише ништа са сервера. Апликација се уклања са уређаја, регистрација остаје активна, а дељење података се наставља до краја периода или док га не искључите.