Особисті фінанси є важливою частиною життя кожної людини. Щоб допомогти їм ефективно та легко керувати своїми фінансами, існує багато програм для особистих фінансів, доступних для мобільних пристроїв.
У цій статті ми обговоримо, що таке програми для особистих фінансів, як вони працюють, і представимо деякі з найкращих програм, доступних на ринку.
Що таке програми для особистих фінансів
Програми для особистих фінансів – це програми, призначені для того, щоб допомогти людям ефективно та зручно керувати своїми особистими фінансами.
Вони дозволяють користувачам відстежувати свої доходи та витрати, відстежувати свої інвестиції та витрати.
Як вони працюють
Більшість програм для особистих фінансів працюють так: користувачі завантажують програму на свій мобільний пристрій і створюють обліковий запис.
Потім вони додають інформацію про ваші доходи, витрати та інвестиції.
Програми аналізують інформацію, надану користувачами, і створюють звіти та графіки, які показують, як вони витрачають свої гроші.
Деякі програми також пропонують рекомендації щодо того, як користувачі можуть заощадити гроші та покращити своє фінансове становище.
Найкращі програми для особистих фінансів
Нижче ми представляємо деякі з найкращих програм для особистих фінансів, доступних на ринку.
Монетний двір
Mint — одна з найпопулярніших програм для особистих фінансів. Це дозволяє користувачам відстежувати свої доходи, витрати та інвестиції в одному місці.
Mint також надає рекомендації щодо того, як користувачі можуть заощадити гроші та покращити своє фінансове становище.
Особистий капітал
Personal Capital – це програма для особистих фінансів, яка допомагає користувачам відстежувати свої інвестиції.
Це дозволяє користувачам бачити всі свої фінансові активи в одному місці, включаючи банківські рахунки, інвестиції та іпотеку.
Крім того, Personal Capital надає такі інструменти фінансового планування, як калькулятор пенсійного віку та засіб відстеження витрат.
YNAB (Вам потрібен бюджет)
YNAB – це програма для керування бюджетом, яка допомагає користувачам створити бюджет і дотримуватися його.
Це дозволяє користувачам класифікувати свої витрати та бачити, на що вони витрачають найбільше грошей.
YNAB також пропонує ресурси фінансової освіти, щоб допомогти користувачам краще зрозуміти свої фінанси.
PocketGuard
PocketGuard — це програма для управління грошима, яка дозволяє користувачам контролювати свої витрати та доходи.
Він забезпечує чітке уявлення про їхнє фінансове становище та допомагає користувачам контролювати свої витрати.
Крім того, PocketGuard також пропонує функції попередження про витрати, щоб допомогти користувачам уникнути перевитрати.
Висновок
Програми для особистих фінансів — чудовий спосіб допомогти людям ефективно та легко керувати особистими фінансами.
Вони дозволяють користувачам відстежувати свої доходи та витрати, відстежувати свої інвестиції та витрати.
Вибираючи найкращий додаток для особистих фінансів для ваших потреб, важливо враховувати ваші фінансові цілі та спосіб життя.
Як вибрати між варіантами
- Експорт ваших даних. Гарний інструмент дозволяє експортувати дані в електронну таблицю. Якщо ні, то вам доведеться обмежуватися лише ним.
- Зв’яжіться зі своїм банком. Автоматичне підключення позбавляє вас необхідності вводити текст, але вимагає авторизації через Open Finance. Важливо розуміти, що саме передається.
- Як захищені дані. Шукайте двоетапну автентифікацію, біометричне блокування та чітку інформацію про те, де зберігаються ваші дані.
- Що є справді безкоштовним?. Відстеження витрат зазвичай безкоштовне. Такі функції, як автоматична синхронізація банківських рахунків та розширена звітність, зазвичай платні.
Що жоден додаток не може зробити за вас
Це та частина, про яку майже не згадується в жодному списку, і саме вона відрізняє очікування від результату.
- Обіцянки швидких грошей, гарантованого доходу або позик без перевірки кредитної історії є ознаками шахрайства, а не надійним джерелом фінансування.
- Кредитні рейтинги різняться в різних кредитних бюро та не є єдиним критерієм, який використовує банк — жоден додаток сам по собі не ‘збільшує ваш рейтинг’.
- Ці додатки не замінюють професійних консультацій щодо складних боргів, і жоден додаток не має права переглядати умови за вас.
- Вони не гарантують схвалення кредиту та не очищають вашу репутацію. Негативна кредитна історія усувається лише шляхом оплати, врегулювання або призначення суду.
Часті запитання
Що робити, якщо я загублю свій мобільний телефон?
Увімкніть біометричне блокування в додатку та двофакторну автентифікацію у своєму обліковому записі. Таким чином, ваші облікові дані для входу не будуть передані на ваш пристрій.
Чи працює це офлайн?
Ручне ведення нотаток працює. Для консультацій та синхронізації потрібне підключення до Інтернету.
Чи потрібно мені надавати свій CPF (бразильський ідентифікаційний номер платника податків)?
Для перевірки кредитної інформації – так. Для відстеження витрат це не повинно бути обов’язково — якщо це потрібно, будьте підозрілими.
Чи можу я збільшити свій бал?
Ваш кредитний рейтинг покращується завдяки історії своєчасних платежів, оновленій реєстраційній інформації та збалансованому використанню кредиту. Жоден додаток не може зробити це за допомогою швидких способів.
Чи можу я користуватися цим безкоштовно?
Ручне відстеження витрат зазвичай безкоштовне. Автоматична синхронізація та детальні звіти зазвичай включені в платний план.
Як використовувати це на практиці
- Почніть з ведення журналу протягом одного тижня. Перш ніж складати бюджет, записуйте все протягом семи днів. Діагностика часто розкриває ситуацію більше, ніж будь-яка електронна таблиця.
- Перевірте свою реєстрацію в бюро кредитних історій. Консультація безкоштовна та дозволяє виявити борги, про які ви можете навіть не пам'ятати, а також виправити невірну інформацію.
- Активуйте сповіщення про витрати. Встановіть ліміт витрат для кожної категорії, і дозвольте застосунку нагадати вам. Це працює краще, ніж писати огляди в кінці місяця.
- Перелічіть активні підписки. Перевірте свої рахунки за останні три місяці. Забута підписка – це найлегша стаття витрат, яку можна скоротити.
Що найчастіше йде не так?
- Оплата підписки на фінансовий додаток, яка коштує більше, ніж заощаджує.
- Відмова від реєстрації на другому тижні; без послідовності додаток марний.
- Вірити в обіцянки очистити своє ім'я або підвищити кредитний рейтинг за допомогою спрощених шляхів.
- Введення пароля вашого банку в сторонньому застосунку — жоден легітимний інструмент цього не вимагає.
Що вже робить сам мобільний телефон.
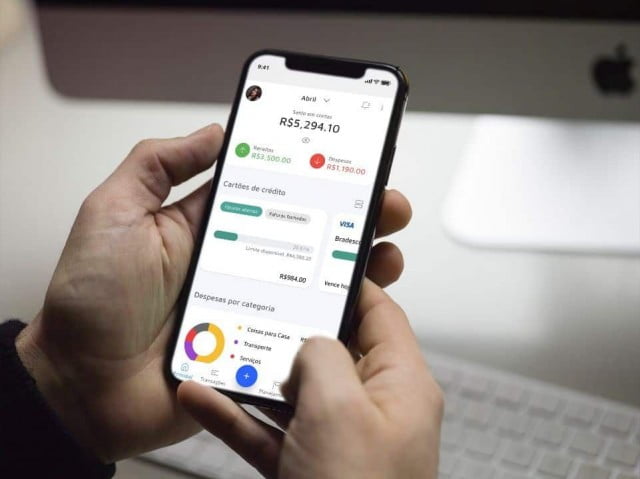
Власний додаток банку зазвичай надає категоризацію витрат, виписки за категоріями та ліміти кредитних карток в одному місці — без необхідності ділитися своїми даними з кимось іншим. Для тих, у кого є основний рахунок, цього часто достатньо.
Три шлюзи, через які програма отримує свої релізи.
Перш ніж довірити своє фінансове життя програмному забезпеченню, варто зрозуміти, звідки беруться дані. Існує три шляхи, кожен з яких має суттєво різний рівень ризику.
Ручне введення тексту. Користувач реєструє всі витрати. Це вимагає зусиль та дисципліни, але додаток не має доступу до жодного банківського рахунку. Це варіант з найнижчим рівнем ризику, і той, від якого більшість людей відмовляються на другому тижні.
Читання сповіщень. Додаток запитує дозвіл на читання сповіщень, що з’являються в рядку стану, та фіксує значення повідомлень з банку. Він працює без пароля, але вимагає потужного дозволу: той, хто читає сповіщення, читає їх усі, включаючи особисті повідомлення та коди підтвердження, що з’являються на екрані.
Підключення через Open Finance. Банк надсилає дані безпосередньо до установи, яка керує додатком, з офіційного дозволу клієнта. Це найбільш структурований та єдиний регульований метод.
Існує четверта, старіша модель, про яку буде розказано пізніше, і її не слід використовувати.
Що таке відкриті фінанси та чому згода перемагає?
Відкриті фінанси – це структура, створена та регульована Центральним банком, яка дозволяє циркулювати фінансові дані між уповноваженими установами під контролем клієнтів.
На практиці важливі три характеристики. Обмін відбувається лише з явного дозволу власника даних. Цей дозвіл має термін дії та потребує поновлення. Його також можна скасувати будь-коли без пояснення причин.
Майже ніхто не знає, де скасувати дані. Цей елемент керування знаходиться у власному застосунку банку, в розділі, призначеному для Open Finance, зі списком усіх активних обмінів даними, хто отримує дані та що вони охоплюють. Немає потреби щось запитувати у компанії, яка отримала дані: просто вимкніть їх у джерелі.
Також важливо знати, що включає авторизація. Обмін даними відрізняється від авторизації транзакцій. Читання вашої виписки не дає нікому права переказувати гроші на вашому рахунку, і одне не є пов’язаним з іншим.
Варто перевіряти список поширених даних кожні кілька місяців. Перевірений застосунок продовжує отримувати ваші дані, поки ваша згода залишається в силі.
Банківські паролі не слід передавати третім особам.
Стара модель працювала так: додаток запитував відділення, номер рахунку та пароль інтернет-банкінгу, потім заходив на веб-сайт банку, видаючи себе за клієнта, та копіював транзакції з екрану.
Це небезпечно з трьох об'єктивних причин. Пароль зберігається поза банком, на сервері, який ви не контролюєте. Той, хто має пароль, має доступ до всього, а не лише до виписки. А контракти більшості банків забороняють розголошення пароля, що може ускладнити будь-яке обговорення відповідальності у разі збитків.
Будь-який додаток, який все ще запитує ваш банківський пароль, слід видалити. З доступним Open Finance немає технічних підстав для такого запиту.
Перш ніж підключати облікові записи, переконайтеся, що компанія має дозвіл на діяльність. Центральний банк веде список уповноважених установ на своєму офіційному веб-сайті, включаючи назву компанії та реєстраційний номер. Шанована компанія вкаже свою юридичну назву та CNPJ (бразильський податковий ідентифікатор) у своїй політиці конфіденційності або умовах використання, що дозволить провести перевірку за дві хвилини.
Що вам гарантує LGPD у цьому контексті?
Фінансові дані є персональними даними, і до них застосовується Загальний закон про захист даних. Деякі права тут особливо корисні:
- Знання того, які дані про вас має компанія та для чого вона їх використовує.
- Знання того, які компанії поділилися вашими даними, розкриває можливості для аналізу кредитної історії та реклами.
- Виправлення невірної або застарілої інформації.
- Вимагати видалення ваших даних, якщо обробка здійснюється на основі вашої згоди.
- Отримуйте дані у форматі, який дозволяє їх використовувати з іншою службою.
Запити надсилаються співробітнику компанії із захисту даних, контактна інформація якого має бути в політиці конфіденційності. Перед встановленням варто ознайомитися з двома розділами цієї політики: чи використовуються дані для реклами та чи передаються вони третім сторонам для аналізу профілю.
Попереджувальні знаки під час встановлення
Фінансові додатки є головною мішенню для копіювання, оскільки ті, хто їх встановлює, вже пильно стежать за конфіденційними даними.
У магазині додатків перевіряйте ім'я розробника, а не лише назву програми. Клони використовують майже ідентичні назви, змінені на одну літеру або зайве слово. Дата публікації також багато говорить: відомий додаток не був опублікований минулого місяця.
Ще однією чіткою ознакою є дозвіл на доступ до SMS. Системі контролю витрат не потрібно читати ваші текстові повідомлення, і саме туди надсилаються коди підтвердження банківського рахунку та електронної пошти. Запит на доступ до SMS у фінансовому додатку є достатньою підставою для відмови від нього.
Також остерігайтеся пропозицій гарантованої прибутковості, запрошень до закритих інвестиційних груп та всього, що вимагає переказів на особистий рахунок. Додатки фінансових організацій відстежують витрати; вони не примножують гроші.
Вкрадений телефон, обмін телефонами та покинутий обліковий запис.
Блокування екрана – це перша перешкода, але цього недостатньо для програми, яка показує баланс, виписку та ліміт. Активуйте власне блокування програми, вводячи пароль або біометричну автентифікацію щоразу під час її відкриття. Ця функція запобігає втратам, коли пристрій крадуть розблокованим, що є поширеною ситуацією під час вуличних крадіжок.
Також увімкніть двофакторну аутентифікацію в обліковому записі, в якому зберігається резервна копія, незалежно від того, чи це обліковий запис Google, чи Apple. Багато фінансової інформації потрапляє в резервні копії та вкладення електронної пошти, і той, хто контролює цей обліковий запис, отримує доступ майже до всього.
Під час зміни телефону або припинення користування послугою робіть це у правильному порядку. Спочатку скасуйте свою згоду на обмін даними в банківському додатку. Потім надішліть запит на закриття рахунку та видалення даних у самому додатку або електронною поштою менеджеру облікового запису. Тільки після цього видаліть додаток.
Видалення нічого не видаляє з сервера. Додаток видаляється з пристрою, реєстрація залишається активною, а обмін даними триває до кінця терміну дії або доки ви його не вимкнете.