Las finanzas personales son una parte importante de la vida de todos. Para ayudarlos a administrar sus finanzas de manera eficiente y sencilla, existen muchas aplicaciones de finanzas personales disponibles para dispositivos móviles.
En este artículo, discutiremos qué son las aplicaciones de finanzas personales, cómo funcionan y le presentaremos algunas de las mejores aplicaciones que existen.
¿Qué son las aplicaciones de finanzas personales?
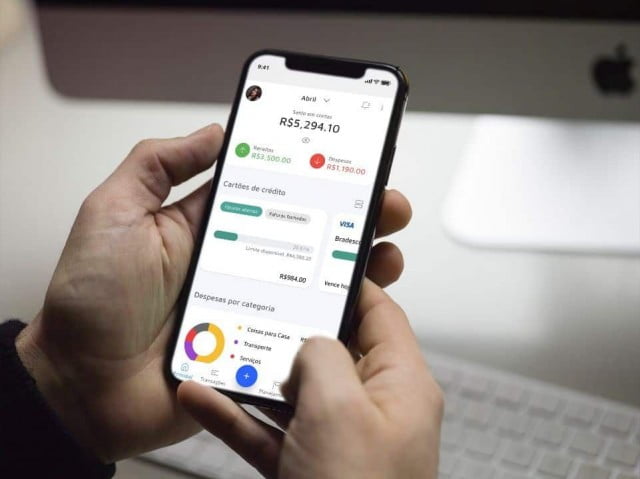
Las aplicaciones de finanzas personales son programas de software diseñados para ayudar a las personas a administrar sus finanzas personales de manera eficiente y conveniente.
Permiten a los usuarios controlar sus ingresos y gastos, realizar un seguimiento de sus inversiones y realizar un seguimiento de sus gastos.
cómo trabajan ellos
La mayoría de las aplicaciones de finanzas personales funcionan así: los usuarios descargan la aplicación en su dispositivo móvil y crean una cuenta.
Luego agregan información sobre sus ingresos, gastos e inversiones.
Las aplicaciones analizan la información proporcionada por los usuarios y generan informes y gráficos que muestran cómo están gastando su dinero.
Algunas aplicaciones también ofrecen recomendaciones sobre cómo los usuarios pueden ahorrar dinero y mejorar su situación financiera.
Las mejores aplicaciones de finanzas personales
A continuación se presentan algunas de las mejores aplicaciones de finanzas personales disponibles en el mercado.
menta
Mint es una de las aplicaciones de finanzas personales más populares disponibles. Permite a los usuarios realizar un seguimiento de sus ingresos, gastos e inversiones en un solo lugar.
Mint también brinda recomendaciones sobre cómo los usuarios pueden ahorrar dinero y mejorar su situación financiera.
Capital Personal
Personal Capital es una aplicación de finanzas personales que se enfoca en ayudar a los usuarios a realizar un seguimiento de sus inversiones.
Permite a los usuarios ver todos sus activos financieros en un solo lugar, incluidas cuentas bancarias, inversiones e hipotecas.
Además, Personal Capital proporciona herramientas de planificación financiera, como la calculadora de jubilación y el registro de gastos.
YNAB (Necesitas un Presupuesto)
YNAB es una aplicación de gestión de presupuestos que ayuda a los usuarios a crear un presupuesto y seguirlo.
Permite a los usuarios categorizar sus gastos y ver dónde gastan más dinero.
YNAB también ofrece recursos de educación financiera para ayudar a los usuarios a comprender mejor sus finanzas.
Guardia de bolsillo
PocketGuard es una aplicación de gestión de dinero que permite a los usuarios controlar sus gastos e ingresos.
Proporciona una visión general clara de su situación financiera y ayuda a los usuarios a controlar sus gastos.
Además, PocketGuard también ofrece funciones de alerta de gastos para ayudar a los usuarios a evitar gastos excesivos.
Conclusión
Las aplicaciones de finanzas personales son una excelente manera de ayudar a las personas a administrar sus finanzas personales de manera eficiente y sencilla.
Permiten a los usuarios controlar sus ingresos y gastos, realizar un seguimiento de sus inversiones y realizar un seguimiento de sus gastos.
Al elegir la mejor aplicación de finanzas personales para sus necesidades, es importante tener en cuenta sus objetivos financieros y su estilo de vida.
Cómo elegir entre las opciones
- Exportando sus datos. Una buena herramienta te permite exportar los datos a una hoja de cálculo. Si no, no te queda más remedio que usarla.
- Conéctate a tu banco. La conexión automática te ahorra tener que escribir, pero requiere autorización a través de Open Finance. Es importante entender qué información se comparte.
- Cómo se protegen los datos. Busque autenticación de dos factores, bloqueo biométrico e información clara sobre dónde se almacenan sus datos.
- ¿Qué es verdaderamente gratis?. El seguimiento de gastos suele ser gratuito. Las funciones como la sincronización bancaria automática y los informes avanzados suelen ser de pago.
Lo que ninguna aplicación puede hacer por ti
Esta es la parte que casi ninguna lista menciona, y es precisamente lo que separa la expectativa del resultado.
- Las promesas de dinero rápido, ingresos garantizados o préstamos sin verificación de crédito son señales de fraude, no una fuente confiable de financiación.
- Las puntuaciones crediticias varían entre las distintas agencias de crédito y no son el único criterio que utiliza un banco; ninguna aplicación "aumenta tu puntuación" por sí sola.
- Estas aplicaciones no sustituyen el asesoramiento profesional sobre deudas complejas, y ninguna aplicación tiene el poder de renegociar por usted.
- No garantizan la aprobación del crédito ni la limpieza de su historial crediticio. Los informes crediticios negativos solo se eliminan mediante el pago, la liquidación o una receta médica.
Preguntas frecuentes
¿Qué pasa si pierdo mi teléfono celular?
Habilita el bloqueo biométrico en la aplicación y la autenticación de dos factores en tu cuenta. De esta forma, tus credenciales de inicio de sesión no se transferirán a tu dispositivo.
¿Funciona sin conexión a internet?
Tomar notas manualmente funciona. Para consultar y sincronizar, se requiere conexión a internet.
¿Necesito proporcionar mi CPF (número de identificación fiscal brasileño)?
Para consultar información crediticia, sí. Para controlar los gastos, no debería ser necesario; desconfíe si se le exige.
¿Puedo aumentar mi puntuación?
Tu puntaje crediticio mejora con un historial de pagos puntuales, información de registro actualizada y un uso equilibrado del crédito. Ninguna aplicación puede lograr esto mediante atajos.
¿Puedo usarlo gratis?
El seguimiento manual de gastos suele ser gratuito. La sincronización automática y los informes detallados normalmente están incluidos en el plan de pago.
Cómo usarlo en la práctica
- Empieza registrando una semana. Antes de elaborar un presupuesto, anota todo lo que necesites durante siete días. El diagnóstico suele revelar más información que cualquier hoja de cálculo.
- Verifique su registro en las agencias de crédito. La consulta es gratuita y revela deudas que quizás ni siquiera recuerdes, además de corregir información errónea.
- Activa las alertas de gastos. Establece un límite de gasto por categoría y deja que la aplicación te lo recuerde. Funciona mejor que revisar los gastos al final del mes.
- Enumera las suscripciones activas. Revisa tus facturas de los últimos tres meses. Una suscripción olvidada es el gasto más fácil de eliminar.
¿Qué es lo que falla con más frecuencia?
- Pagar por una suscripción a una aplicación financiera que cuesta más de lo que ahorra.
- Abandonar el registro en la segunda semana; sin consistencia, la aplicación es inútil.
- Creer en promesas de limpiar tu nombre o aumentar tu puntaje crediticio mediante atajos.
- Introducir la contraseña de tu banco en una aplicación de terceros: ninguna herramienta legítima te lo pide.
Lo que el propio teléfono móvil ya hace.
La aplicación del propio banco suele ofrecer la categorización de gastos, extractos por categoría y límites de tarjeta de crédito, todo en un mismo lugar, sin necesidad de compartir tus datos con nadie. Para quienes tienen una cuenta principal, esto suele ser suficiente.
Las tres puertas de enlace a través de las cuales la aplicación recibe sus actualizaciones.
Antes de confiar tus finanzas a un programa informático, conviene entender de dónde provienen los datos. Existen tres vías, cada una con niveles de riesgo significativamente diferentes.
Mecanografía manual. El usuario registra cada gasto. Requiere esfuerzo y disciplina, pero la aplicación no tiene acceso a ninguna cuenta bancaria. Es la opción con menor riesgo, y la que la mayoría abandona en la segunda semana.
Leyendo las notificaciones. La aplicación solicita permiso para leer las notificaciones que aparecen en la barra de estado y captura los mensajes del banco. Funciona sin contraseña, pero requiere un permiso importante: quien lea las notificaciones las leerá todas, incluidos los mensajes personales y los códigos de verificación que aparezcan en la pantalla.
Conexión a través de Open Finance. El banco envía los datos directamente a la entidad que gestiona la aplicación, con la autorización formal del cliente. Es el método más estructurado y el único regulado.
Existe un cuarto modelo, más antiguo, que se comentará más adelante, y que no debería utilizarse.
¿Qué son las finanzas abiertas y por qué el consentimiento es fundamental?
Las finanzas abiertas son el marco creado y regulado por el Banco Central para permitir la circulación de datos financieros entre instituciones autorizadas, con el control del cliente.
En la práctica, tres características son importantes. El intercambio de datos solo se realiza con la autorización explícita del titular. Esta autorización tiene una fecha de vencimiento y debe renovarse. Además, puede revocarse en cualquier momento sin justificación.
Lo que casi nadie sabe es cómo revocar los datos. El control se encuentra dentro de la propia aplicación del banco, en un área dedicada a las finanzas abiertas, con una lista de todos los intercambios de datos activos, quién los recibe y qué abarca. No es necesario solicitar nada a la empresa que recibió los datos: basta con desactivarlos en la fuente.
También es importante saber qué implica la autorización. Compartir datos es diferente a autorizar transacciones. Leer tu extracto bancario no le da a nadie el poder de mover dinero en tu cuenta, y una cosa no viene con la otra.
Conviene revisar la lista de acciones cada pocos meses. La aplicación, de eficacia probada, seguirá recibiendo tus datos mientras tu consentimiento siga vigente.
Las contraseñas bancarias no deben facilitarse a terceros.
El modelo anterior funcionaba así: la aplicación solicitaba la sucursal, el número de cuenta y la contraseña de la banca por internet, luego accedía al sitio web del banco haciéndose pasar por el cliente y copiaba las transacciones de la pantalla.
Esto es peligroso por tres razones objetivas. La contraseña se almacena fuera del banco, en un servidor que usted no controla. Quien tenga la contraseña tiene acceso a todo, no solo al extracto bancario. Además, la mayoría de los contratos bancarios prohíben compartir la contraseña, lo que puede complicar cualquier debate sobre responsabilidad en caso de pérdidas.
Cualquier aplicación que aún solicite la contraseña de tu banco debe descartarse. Con Open Finance disponible, no existe justificación técnica para esta solicitud.
Antes de conectar las cuentas, confirme que la empresa está autorizada para operar. El Banco Central mantiene una lista de instituciones autorizadas en su sitio web oficial, que incluye el nombre de la empresa y su número de registro. Una empresa de buena reputación proporcionará su nombre legal y su CNPJ (número de identificación fiscal brasileño) en su política de privacidad o términos de uso, lo que permite verificar su identidad en dos minutos.
¿Qué garantías te ofrece la LGPD en este contexto?
Los datos financieros son datos personales y, por lo tanto, se les aplica el Reglamento General de Protección de Datos (RGPD). Algunos derechos resultan especialmente útiles en este caso:
- Saber qué datos tiene la empresa sobre ti y para qué los utiliza.
- Saber qué empresas han compartido tus datos expone a los socios de análisis crediticio y publicidad.
- Corregir información incorrecta o desactualizada.
- Solicita la eliminación de tus datos cuando el tratamiento se base en tu consentimiento.
- Reciba los datos en un formato que permita su uso con otro servicio.
Las solicitudes deben dirigirse al responsable de protección de datos de la empresa, cuyos datos de contacto figuran en la política de privacidad. Antes de instalar la aplicación, conviene leer dos secciones de esta política: si los datos se utilizan para publicidad y si se comparten con terceros para el análisis de perfiles.
Señales de advertencia durante la instalación
Las aplicaciones financieras son un objetivo principal para las copias porque quienes las instalan ya son muy cuidadosos con los datos confidenciales.
En la tienda de aplicaciones, fíjate en el nombre del desarrollador, no solo en el nombre de la aplicación. Las aplicaciones clonadas suelen usar títulos casi idénticos, con solo una letra o una palabra cambiada. La fecha de publicación también revela mucho: una aplicación conocida no se publicó el mes pasado.
Otra señal clara es el permiso de acceso a SMS. Un sistema de control de gastos no necesita leer tus mensajes de texto, y es precisamente ahí donde se envían los códigos de verificación bancaria y de correo electrónico. Solicitar acceso a SMS en una aplicación financiera es motivo suficiente para abandonarla.
Desconfía también de las ofertas de rentabilidad garantizada, las invitaciones a grupos de inversión cerrados y cualquier solicitud de transferencias a una cuenta personal. Las aplicaciones de gestión financiera registran los gastos; no multiplican el dinero.
Teléfono robado, intercambio de teléfono y cuenta abandonada.
El bloqueo de pantalla es la primera barrera, pero no es suficiente para una aplicación que muestra el saldo, el estado de cuenta y el límite. Activa el bloqueo propio de la aplicación, que requiere contraseña o autenticación biométrica cada vez que se abre. Esta función evita pérdidas cuando el dispositivo es robado mientras está desbloqueado, una situación común en los robos callejeros.
Además, activa la verificación en dos pasos en la cuenta donde se guarda la copia de seguridad, ya sea una cuenta de Google o de Apple. Mucha información financiera termina en las copias de seguridad y los archivos adjuntos de correo electrónico, y quien controla esa cuenta tiene acceso a casi todo.
Al cambiar de teléfono o dejar de usar el servicio, siga el orden correcto. Primero, revoque su consentimiento para compartir datos en la aplicación del banco. Luego, solicite el cierre de la cuenta y la eliminación de datos dentro de la propia aplicación o por correo electrónico al gestor de la cuenta. Solo entonces desinstale la aplicación.
Desinstalar la aplicación no elimina nada del servidor. La aplicación se elimina del dispositivo, el registro permanece activo y el intercambio de datos continúa hasta el final del plazo o hasta que usted lo desactive.