Osobne financije važan su dio svačijeg života. Kako bi im pomogli da učinkovito i jednostavno upravljaju svojim financijama, na mobilnim uređajima dostupne su mnoge aplikacije za osobne financije.
U ovom ćemo članku raspravljati o tome što su aplikacije za osobne financije, kako funkcioniraju i predstaviti vam neke od najboljih aplikacija koje postoje.
Što su aplikacije za osobne financije
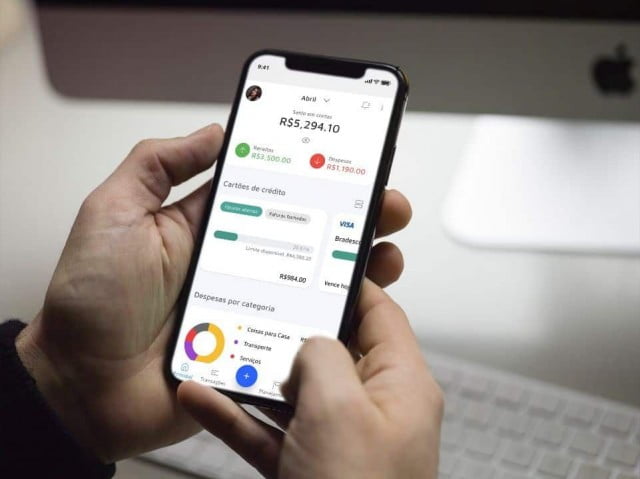
Aplikacije za osobne financije su softverski programi dizajnirani da pomognu ljudima da upravljaju svojim osobnim financijama učinkovito i praktično.
Korisnicima omogućuju praćenje prihoda i rashoda, praćenje ulaganja i potrošnje.
kako rade
Većina aplikacija za osobne financije funkcionira ovako: korisnici preuzimaju aplikaciju na svoj mobilni uređaj i kreiraju račun.
Zatim dodaju podatke o svojim prihodima, rashodima i ulaganjima.
Aplikacije analiziraju informacije koje pružaju korisnici i generiraju izvješća i grafikone koji pokazuju kako troše svoj novac.
Neke aplikacije također nude preporuke o tome kako korisnici mogu uštedjeti novac i poboljšati svoju financijsku situaciju.
Najbolje aplikacije za osobne financije
Ispod su neke od najboljih aplikacija za osobne financije koje su dostupne na tržištu.
metvica
Mint je jedna od najpopularnijih dostupnih aplikacija za osobne financije. Korisnicima omogućuje praćenje prihoda, rashoda i ulaganja na jednom mjestu.
Mint također daje preporuke o tome kako korisnici mogu uštedjeti novac i poboljšati svoju financijsku situaciju.
osobni kapital
Personal Capital aplikacija je za osobne financije koja se fokusira na pomoć korisnicima u praćenju svojih ulaganja.
Omogućuje korisnicima da vide svu svoju financijsku imovinu na jednom mjestu, uključujući bankovne račune, ulaganja i hipoteke.
Osim toga, Personal Capital nudi alate za financijsko planiranje kao što su kalkulator za mirovinu i praćenje troškova.
YNAB (Trebate proračun)
YNAB je aplikacija za upravljanje proračunom koja pomaže korisnicima da naprave proračun i slijede ga.
Omogućuje korisnicima da kategoriziraju svoje troškove i vide gdje troše najviše novca.
YNAB također nudi izvore financijske edukacije kako bi korisnicima pomogao da bolje razumiju svoje financije.
PocketGuard
PocketGuard je aplikacija za upravljanje novcem koja korisnicima omogućuje praćenje troškova i prihoda.
Omogućuje jasan pregled vaše financijske situacije i pomaže korisnicima u kontroli potrošnje.
Osim toga, PocketGuard također nudi značajke upozorenja o troškovima kako bi pomogao korisnicima da izbjegnu prekomjerno trošenje.
Zaključak
Aplikacije za osobne financije odličan su način da ljudima pomognete da učinkovito i jednostavno upravljaju svojim osobnim financijama.
Korisnicima omogućuju praćenje prihoda i rashoda, praćenje ulaganja i potrošnje.
Kada birate najbolju aplikaciju za osobne financije za svoje potrebe, važno je uzeti u obzir svoje financijske ciljeve i životni stil.
Kako odabrati između opcija
- Izvoz vaših podataka. Dobar alat vam omogućuje izvoz u proračunsku tablicu. Ako to ne omogućuje, zaglavili ste s njim.
- Povežite se sa svojom bankom. Automatsko povezivanje štedi vam tipkanje, ali zahtijeva autorizaciju putem Open Financea. Važno je razumjeti što se dijeli.
- Kako su podaci zaštićeni. Potražite dvofaktorsku autentifikaciju, biometrijski pristup i jasne informacije o tome gdje su vaši podaci pohranjeni.
- Što je uistinu besplatno?. Praćenje troškova je obično besplatno. Značajke poput automatske sinkronizacije bankovnih računa i naprednog izvještavanja obično se plaćaju.
Što nijedna aplikacija ne može učiniti za vas
Ovo je dio koji gotovo nijedna lista ne spominje, i upravo je to ono što razdvaja očekivanje od rezultata.
- Obećanja brzog novca, zajamčenog prihoda ili kredita bez provjere kreditne sposobnosti znakovi su prijevare, a ne legitimnog resursa.
- Kreditni rezultati razlikuju se među kreditnim uredima i nisu jedini kriterij koji banka koristi - nijedna aplikacija sama po sebi ne 'povećava vaš rezultat'.
- Ove aplikacije nisu zamjena za stručne savjete o složenim dugovima i nijedna aplikacija nema moć ponovnog pregovaranja umjesto vas.
- Ne jamče odobrenje kredita niti vam čiste ime. Negativno kreditno izvješće uklanja se samo plaćanjem, nagodbom ili receptom.
Često postavljana pitanja
Što ako izgubim mobitel?
Omogućite biometrijsko zaključavanje u aplikaciji i dvofaktorsku autentifikaciju na svom računu. Na taj način vaši podaci za prijavu neće biti preneseni na vaš uređaj.
Radi li offline?
Ručno bilježenje funkcionira. Za konzultacije i sinkronizaciju potrebna je internetska veza.
Trebam li navesti svoj CPF (brazilski porezni identifikacijski broj)?
Za provjeru kreditnih podataka, da. Za praćenje troškova ne bi trebalo biti potrebno - budite sumnjičavi ako je potrebno.
Mogu li povećati svoj rezultat?
Vaš kreditni rejting se poboljšava uz povijest pravovremenih plaćanja, ažurirane podatke o registraciji i uravnoteženo korištenje kredita. Nijedna aplikacija ne može to učiniti putem prečaca.
Mogu li ga koristiti besplatno?
Ručno praćenje troškova obično je besplatno. Automatska sinkronizacija i detaljna izvješća obično su uključeni u plaćeni plan.
Kako ga koristiti u praksi
- Započnite bilježenjem jedan tjedan. Prije nego što sastavite proračun, zapisujte sve sedam dana. Dijagnoza često otkriva više o tome nego što bilo koja proračunska tablica može pružiti.
- Provjerite svoju registraciju u kreditnim uredima. Konzultacije su besplatne i otkrivaju dugove kojih se možda ni ne sjećate, kao i ispravljanje netočnih informacija.
- Aktivirajte upozorenja o potrošnji. Postavite ograničenje potrošnje po kategoriji i neka vas aplikacija podsjeti. To funkcionira bolje nego recenziranje na kraju mjeseca.
- Navedite aktivne pretplate. Provjerite račune za posljednja tri mjeseca. Zaboravljena pretplata je najlakši trošak za smanjiti.
Što najčešće krene po zlu?
- Plaćanje pretplate na financijsku aplikaciju koja košta više nego što štedi.
- Napuštanje registracije u drugom tjednu; bez dosljednosti, aplikacija je beskorisna.
- Vjerovanje u obećanja da ćete očistiti svoje ime ili povećati kreditni rejting prečacima.
- Unos lozinke za banku unutar aplikacije treće strane - nijedan legitimni alat to ne traži.
Ono što sam mobitel već radi.
Aplikacija same banke obično pruža kategorizaciju troškova, izvode po kategorijama i limite kreditnih kartica sve na jednom mjestu - bez potrebe da dijelite svoje podatke s bilo kim drugim. Za one s primarnim računom to je često dovoljno.
Tri pristupnika kroz koja aplikacija prima svoja izdanja.
Prije nego što povjerite svoje financije softverskom programu, vrijedi razumjeti odakle dolaze podaci. Postoje tri puta, svaki sa značajno različitim razinama rizika.
Ručno tipkanje. Korisnik bilježi svaki trošak. To zahtijeva rad i disciplinu, ali aplikacija nema pristup nijednom bankovnom računu. To je opcija s najnižom razinom rizika i ona koju većina ljudi napušta u drugom tjednu.
Čitanje obavijesti. Aplikacija traži dopuštenje za čitanje obavijesti koje se pojavljuju u statusnoj traci i bilježi vrijednosti poruka iz banke. Radi bez ikakve lozinke, ali zahtijeva snažno dopuštenje: tko god čita obavijesti, čita ih sve, uključujući osobne poruke i verifikacijske kodove koji se pojavljuju na zaslonu.
Povezivanje putem Open Financea. Banka šalje podatke izravno instituciji koja upravlja aplikacijom, uz formalno odobrenje klijenta. To je najstrukturiranija i jedina regulirana metoda.
Postoji i četvrti, stariji model, o kojem će biti riječi kasnije, i on se ne bi trebao koristiti.
Što je Otvoreno financiranje i zašto pristanak pobjeđuje?
Otvorene financije su okvir koji je stvorila i regulira Središnja banka kako bi omogućila cirkulaciju financijskih podataka između ovlaštenih institucija, uz kontrolu korisnika.
U praksi su važne tri karakteristike. Dijeljenje se događa samo uz izričito odobrenje vlasnika podataka. Ovo odobrenje ima rok trajanja i potrebno ga je obnoviti. Može se opozvati u bilo kojem trenutku, bez opravdanja.
Poanta koju gotovo nitko ne zna je gdje opozvati podatke. Kontrola se nalazi unutar vlastite aplikacije banke, u području posvećenom Open Financeu, s popisom svih aktivnih dijeljenja podataka, tko prima podatke i što oni obuhvaćaju. Nema potrebe tražiti išta od tvrtke koja je primila podatke: jednostavno ih onemogućite na izvoru.
Također je važno znati što autorizacija uključuje. Dijeljenje podataka razlikuje se od autorizacije transakcija. Čitanje vašeg izvoda ne daje nikome moć premještanja novca na vašem računu, a jedno ne dolazi u paketu s drugim.
Vrijedi provjeriti popis dijeljenja svakih nekoliko mjeseci. Isprobana i testirana aplikacija nastavlja primati vaše podatke sve dok je vaš pristanak na snazi.
Bankovne lozinke ne smiju se davati trećim stranama.
Stari model je radio ovako: aplikacija bi tražila poslovnicu, broj računa i lozinku za internetsko bankarstvo, zatim bi pristupila web stranici banke pretvarajući se da je klijent i kopirala transakcije s ekrana.
To je opasno iz tri objektivna razloga. Lozinka se pohranjuje izvan banke, na poslužitelju kojim ne upravljate. Tko god ima lozinku, ima pristup svemu, ne samo izvodu. A većina bankovnih ugovora zabranjuje dijeljenje lozinke, što može zakomplicirati svaku raspravu o odgovornosti u slučaju gubitaka.
Svaku aplikaciju koja i dalje traži vašu bankovnu lozinku treba odbaciti. S obzirom na dostupnost Open Financea, ne postoji tehničko opravdanje za ovaj zahtjev.
Prije povezivanja računa, provjerite je li tvrtka ovlaštena za rad. Središnja banka na svojoj službenoj web stranici održava popis ovlaštenih institucija, uključujući naziv tvrtke i registracijski broj. Ugledna tvrtka navest će svoje pravno ime i CNPJ (brazilski porezni ID) u svojoj politici privatnosti ili uvjetima korištenja, što omogućuje provjeru u dvije minute.
Što vam LGPD jamči u ovom kontekstu?
Financijski podaci su osobni podaci i na njih se primjenjuje Opći zakon o zaštiti podataka. Neka prava su ovdje posebno korisna:
- Znati koje podatke tvrtka ima o vama i za što ih koristi.
- Znanje o tome koje su tvrtke podijelile vaše podatke otkriva partnere za analizu kreditne sposobnosti i oglašavanje.
- Ispravljanje netočnih ili zastarjelih informacija.
- Zatražite brisanje svojih podataka kada se obrada temelji na vašem pristanku.
- Primite podatke u formatu koji omogućuje njihovu upotrebu s drugom uslugom.
Zahtjevi se šalju službeniku za zaštitu podataka tvrtke, čiji bi kontaktni podaci trebali biti navedeni u pravilima o privatnosti. Prije instalacije vrijedi pročitati dva odjeljka ovih pravila: koriste li se podaci za oglašavanje i dijele li se s trećim stranama radi analize profila.
Znakovi upozorenja prilikom instalacije
Financijske aplikacije su glavna meta kopiranja jer su oni koji ih instaliraju već budni u pogledu osjetljivih podataka.
U trgovini aplikacija provjerite ime programera, ne samo naziv aplikacije. Klonovi koriste gotovo identične nazive, s promijenjenim jednim slovom ili dodatnom riječju. Datum objave također mnogo otkriva: poznata aplikacija nije objavljena prošli mjesec.
Još jedan jasan znak je dopuštenje za pristup SMS-ovima. Sustav za kontrolu potrošnje ne mora čitati vaše tekstualne poruke, a upravo se tamo šalju kodovi za provjeru bankovnog računa i e-pošte. Zahtjev za pristup SMS-ovima u financijskoj aplikaciji dovoljan je razlog za njegovo odustajanje.
Također budite oprezni s ponudama zajamčenih prinosa, pozivima u zatvorene investicijske grupe i svime što traži prijenose na osobni račun. Aplikacije za financijske organizacije prate troškove; one ne umnožavaju novac.
Ukraden telefon, zamjena telefona i napušteni račun.
Zaključavanje zaslona je prva prepreka, ali nije dovoljno za aplikaciju koja prikazuje stanje, izvod i limit. Aktivirajte vlastito zaključavanje aplikacije, s lozinkom ili biometrijskom autentifikacijom potrebnom svaki put kada se otvori. Ova značajka sprječava gubitke kada je uređaj ukraden dok je otključan, što je česta situacija kod uličnih krađa.
Također omogućite dvofaktorsku provjeru na računu koji pohranjuje sigurnosnu kopiju, bilo da se radi o Google ili Apple računu. Mnogo financijskih informacija završava u sigurnosnim kopijama i privitcima e-pošte, a tko god kontrolira taj račun dobiva pristup gotovo svemu.
Prilikom promjene telefona ili prestanka korištenja usluge, učinite to ispravnim redoslijedom. Prvo opozovi svoj pristanak za dijeljenje podataka u aplikaciji banke. Zatim zatraži zatvaranje računa i brisanje podataka unutar same aplikacije ili putem e-pošte upravitelju računa. Tek tada deinstaliraj aplikaciju.
Deinstalacija ne briše ništa s poslužitelja. Aplikacija se uklanja s uređaja, registracija ostaje aktivna, a dijeljenje podataka nastavlja se do kraja razdoblja ili dok ga ne isključite.