Fitur utama kartu kredit BTG+ adalah fleksibilitasnya: alih-alih paket manfaat tetap, idenya adalah membiarkan pelanggan memilih, di dalam aplikasi, manfaat mana yang ingin mereka aktifkan. Ini adalah model yang berbeda dari model tradisional, di mana Anda menerima apa yang disertakan — dan ada baiknya memahami cara kerjanya sebelum mengajukan permohonan.
Kartu-kartu ini diterbitkan oleh BTG+, divisi ritel digital dari grup BTG Pactual, dan beroperasi di bawah merek Mastercard, yang diterima di Brasil dan luar negeri. BTG adalah penerbit kartu; merek tersebut merupakan perusahaan terpisah. Peringatan sebelum melanjutkan: teks ini hanya untuk tujuan informasi, bukan nasihat keuangan, dan ketentuan komersial kartu apa pun sering berubah. Harga yang berlaku selalu harga yang tertera di situs web resmi dan di aplikasi bank pada saat Anda mengajukan permohonan.
Kartu kredit BTG Pactual: pelajari selengkapnya
Anda mungkin lebih mengenal BTG dari dunia investasi daripada perbankan sehari-hari. Grup ini didirikan pada tahun 1983 dan memposisikan diri sebagai bank investasi terbesar di Amerika Latin, dengan kehadiran yang kuat di bidang manajemen kekayaan, pialang, dan produk pendapatan tetap dan variabel.
Dalam beberapa tahun terakhir, profil ini telah berubah: dengan BTG+, bank mulai menawarkan rekening digital, kartu, dan layanan perbankan sehari-hari kepada masyarakat umum, bukan hanya investor besar. Dalam praktiknya, ini berarti bahwa rekening dan kartu tersebut ada bersamaan dalam aplikasi yang sama tempat investasi dikelola—mereka yang sudah berinvestasi dengan bank tersebut dapat menemukan semuanya di satu tempat.
Integrasi inilah yang menjadi keunggulan utama dari proposal ini. Namun, sebelum memutuskan, ada baiknya meninjau dengan cermat layanan yang ditawarkan dan membandingkannya dengan apa yang sudah Anda gunakan saat ini: rekening, bunga atas saldo menganggur, biaya, layanan pelanggan, dan tentu saja, kartu.
Apakah kartu BTG+ sepadan dengan harganya?
Jawaban jujurnya adalah: itu tergantung pada profil Anda, dan tidak ada yang bisa menjawabnya untuk Anda. Kartu ini cenderung lebih masuk akal bagi mereka yang sudah (atau berniat menjadi) klien investasi bank, karena di situlah integrasi antara rekening, investasi, dan kartu benar-benar terlihat.
BTG+ menawarkan lebih dari satu versi kartu, dengan paket manfaat yang berbeda tergantung pada hubungan pelanggan dengan bank. Daftar versi yang tersedia, apa saja yang termasuk di dalamnya, dan persyaratan untuk setiap versi berubah dari waktu ke waktu—jadi tidak ada gunanya menghafal nama atau nilai yang ditemukan di blog, termasuk blog ini. Periksa halaman kartu resmi dan aplikasi itu sendiri, di mana ketentuan terbaru ditautkan ke CPF Anda (nomor identifikasi pajak Brasil).
Kartu kredit bisa sangat bermanfaat bagi satu orang, tetapi tidak menarik bagi orang lain. Jika Anda jarang bepergian, paket yang berfokus pada ruang VIP tidak ada gunanya; jika Anda tidak pernah mengumpulkan cukup poin untuk ditukarkan, program poin yang murah hati pun tidak akan mengubah hidup Anda. Hitung pengeluaran bulanan Anda yang sebenarnya, bukan pengeluaran yang Anda bayangkan.
Cara mengajukan kartu BTG+
Perjalanan dimulai dengan pembuatan akun. Setelah membuka akun digital di aplikasi BTG+, kartu akan diminta langsung di dalam platform tersebut, hanya dalam beberapa langkah:
- Unduh aplikasi BTG+ dari toko aplikasi resmi ponsel Anda dan buka akun menggunakan CPF (nomor identifikasi pajak Brasil) dan kartu identitas berfoto.
- Lengkapi pendaftaran dengan informasi pribadi dan keuangan yang diminta selama pendaftaran.
- Di dalam aplikasi, temukan bagian kartu dan ajukan permohonan kartu kredit.
- Mohon tunggu analisisnya. Persetujuan, batas kredit yang diberikan, dan versi kartu yang dikeluarkan bergantung pada evaluasi bank dan tidak otomatis.
- Setelah pesanan Anda disetujui, lacak pengiriman melalui aplikasi dan aktifkan kartu di sana saat kartu tiba.
Penting untuk diingat bahwa kartu debit dan kartu kredit mengikuti aturan yang berbeda: kredit akan dianalisis, dapat ditolak, dan dapat dinilai ulang di kemudian hari, tergantung pada riwayat penggunaan dan hubungan Anda dengan bank.
Karena kartu ini adalah Mastercard, kartu ini dapat digunakan untuk pembelian di luar negeri dan di situs web internasional. Pembelian di luar negeri melibatkan konversi mata uang, IOF (pajak Brasil atas transaksi keuangan), dan aturan penarikan internasional yang ditentukan oleh penerbit — periksa nilai tukar terkini di situs web BTG sebelum bepergian, karena nilai-nilai ini diperbarui secara berkala.
Bagaimana cara kerja biaya tahunan kartu BTG+?
BTG+ menawarkan kartu kredit versi tanpa biaya tahunan dan versi berbayar, tergantung pada paket manfaat yang dipilih. Ada juga kemungkinan untuk mengurangi atau menghilangkan biaya berdasarkan pengeluaran kartu bulanan atau jumlah yang diinvestasikan di bank.
Kami sengaja tidak mempublikasikan nilai di sini: nilai tersebut berubah seiring waktu, bervariasi tergantung versi kartu, dan mungkin berbeda antara satu pelanggan dengan pelanggan lainnya. Sebelum meminta informasi biaya Anda, periksa jadwal biaya terkini di aplikasi atau di situs web resmi BTG, dan konfirmasikan informasi tersebut dengan bank melalui saluran layanan pelanggan mereka. Jika ada situs web yang menampilkan jumlah biaya tahunan yang tepat tanpa menunjukkan tanggal dan sumbernya, anggaplah informasi tersebut sudah usang.
Hal-hal yang perlu diperiksa sebelum mengajukan permohonan kartu apa pun.
Terlepas dari bank mana yang dipilih, ada beberapa hal yang dapat membantu menghindari kejutan pada tagihan pertama:
- Biaya tahunan dan cara menghilangkannya. Periksa apakah pengecualian tersebut bergantung pada pengeluaran minimum, investasi, atau menjaga akun tetap aktif — dan apa yang terjadi jika Anda gagal memenuhi persyaratan tersebut.
- Suku bunga kredit bergulir dan pembayaran cicilan. Mintalah CET (Total Effective Cost). Angka ini menunjukkan biaya sebenarnya dari menunda atau membayar tagihan Anda secara cicilan.
- Batas waktu penutupan dan jatuh tempo. Memilih tanggal-tanggal ini dengan cermat akan mengubah jangka waktu yang Anda miliki untuk membayar setiap pembelian.
- Layanan yang dikontrak bersama. Asuransi dan langganan yang ditawarkan pada saat pembelian biasanya bersifat opsional; pastikan bahwa layanan tersebut aktif dan berapa biayanya.
- Manfaat yang benar-benar Anda gunakan. Pengembalian uang tunai, poin, akses ruang VIP, dan asuransi perjalanan hanya bermanfaat jika menjadi bagian dari rutinitas Anda.
- Cara membatalkan. Ketahui sejak awal saluran dan batas waktu untuk menutup kartu tanpa meninggalkan saldo terutang.
Kartu BTG+ cocok untuk siapa?
Singkatnya: kartu BTG+ cenderung menarik bagi mereka yang suka mengelola perbankan dan investasi dalam satu aplikasi dan ingin membangun paket manfaat mereka sendiri daripada menerima paket yang sudah jadi. Bagi mereka yang hanya mencari kartu tanpa biaya tahunan dan tidak berniat melakukan investasi, keuntungannya lebih kecil, dan pilihan lain di pasaran mungkin dapat memenuhi peran yang sama.
Apa pun pilihan Anda, bandingkan setidaknya tiga penawaran sebelum memutuskan dan konfirmasikan semua angka langsung dengan bank. Sekali lagi: konten ini hanya untuk tujuan informasi, tidak menggantikan konsultasi kontrak, dan bukan merupakan nasihat kredit atau investasi. Apakah Anda menemukan informasi yang sudah usang di halaman ini? Kirimkan email ke [email protected].
Apa yang harus dilakukan, secara berurutan.
- Mulailah dengan mencatat data selama satu minggu. Sebelum menyusun anggaran, catat semuanya untuk tujuh hari ke depan. Diagnosis sering kali mengungkapkan lebih banyak informasi daripada yang dapat diberikan oleh spreadsheet mana pun.
- Cantumkan langganan yang aktif. Periksa tagihan Anda dari tiga bulan terakhir. Langganan yang terlupakan adalah pengeluaran paling mudah untuk dipangkas.
- Periksa pendaftaran Anda di biro kredit. Konsultasi ini gratis dan mengungkap utang yang mungkin bahkan tidak Anda ingat, serta mengoreksi informasi yang salah.
- Pisahkan antara nilai tetap dan nilai variabel. Sewa dan langganan di satu sisi, pasar dan hiburan di sisi lain. Hanya kelompok yang terakhir yang merespons penyesuaian cepat.
Di sinilah kebanyakan orang tergelincir
- Membayar biaya berlangganan aplikasi keuangan yang lebih besar daripada penghematannya.
- Memasukkan kata sandi bank Anda di dalam aplikasi pihak ketiga — tidak ada alat yang sah yang meminta hal itu.
- Pendaftaran dihentikan pada minggu kedua; tanpa konsistensi, aplikasi ini tidak berguna.
- Menerima pinjaman yang ditawarkan dalam aplikasi tanpa membandingkan total biayanya.
Alternatif yang sudah termasuk dalam sistem
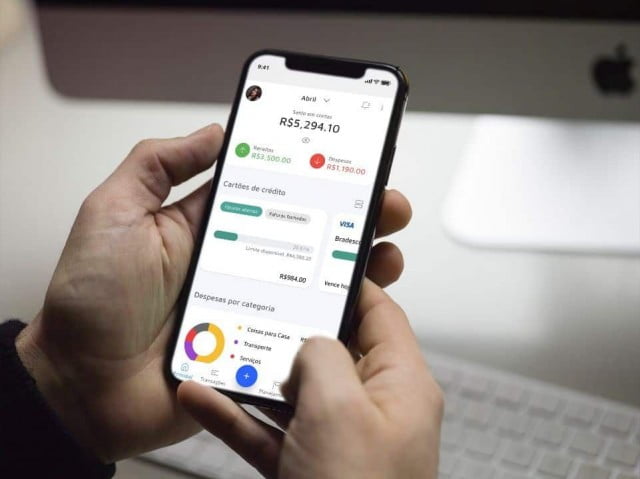
Aplikasi bank itu sendiri biasanya menyediakan kategorisasi pengeluaran, laporan berdasarkan kategori, dan batas kartu kredit semuanya dalam satu tempat—tanpa mengharuskan Anda untuk membagikan data Anda dengan orang lain. Bagi mereka yang memiliki rekening utama, ini seringkali sudah cukup.