La finanza personale è una parte importante della vita di tutti. Per aiutarli a gestire le proprie finanze in modo efficiente e semplice, sono disponibili molte app di finanza personale per dispositivi mobili.
In questo articolo, discuteremo di cosa sono le app di finanza personale, come funzionano e ti presenteremo alcune delle migliori app in circolazione.
Cosa sono le app di finanza personale
Le app di finanza personale sono programmi software progettati per aiutare le persone a gestire le proprie finanze personali in modo efficiente e conveniente.
Consentono agli utenti di monitorare le proprie entrate e uscite, tenere traccia dei propri investimenti e tenere traccia delle proprie spese.
come funzionano
La maggior parte delle app di finanza personale funziona così: gli utenti scaricano l'app sul proprio dispositivo mobile e creano un account.
Quindi aggiungono informazioni sulle loro entrate, spese e investimenti.
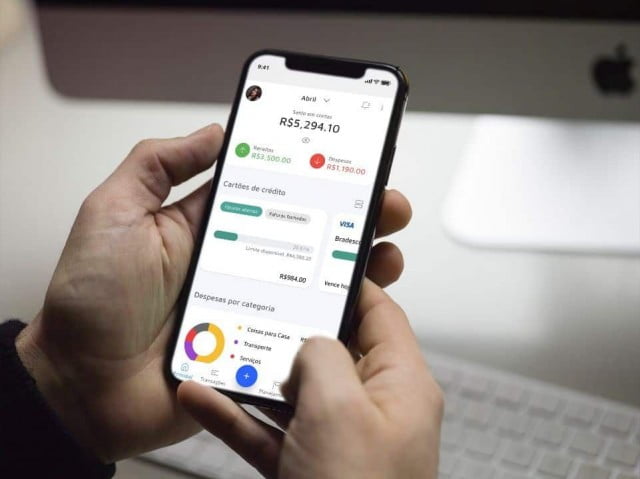
Le app analizzano le informazioni fornite dagli utenti e generano report e grafici che mostrano come stanno spendendo i loro soldi.
Alcune app offrono anche consigli su come gli utenti possono risparmiare denaro e migliorare la propria situazione finanziaria.
Le migliori app di finanza personale
Di seguito sono riportate alcune delle migliori app di finanza personale disponibili sul mercato.
menta
Mint è una delle app di finanza personale più popolari disponibili. Consente agli utenti di tenere traccia delle proprie entrate, spese e investimenti in un unico posto.
Mint fornisce anche consigli su come gli utenti possono risparmiare denaro e migliorare la propria situazione finanziaria.
Capitale personale
Personal Capital è un'app di finanza personale che si concentra sull'aiutare gli utenti a tenere traccia dei propri investimenti.
Consente agli utenti di vedere tutte le proprie attività finanziarie in un unico posto, inclusi conti bancari, investimenti e mutui.
Inoltre, Personal Capital fornisce strumenti di pianificazione finanziaria come il calcolatore della pensione e il tracker delle spese.
YNAB (Hai bisogno di un budget)
YNAB è un'app per la gestione del budget che aiuta gli utenti a creare un budget e seguirlo.
Consente agli utenti di classificare le proprie spese e vedere dove stanno spendendo la maggior parte dei soldi.
YNAB offre anche risorse di educazione finanziaria per aiutare gli utenti a comprendere meglio le proprie finanze.
Pocket Guard
PocketGuard è un'applicazione di gestione del denaro che consente agli utenti di monitorare le proprie spese e entrate.
Fornisce una chiara panoramica della tua situazione finanziaria e aiuta gli utenti a controllare le proprie spese.
Inoltre, PocketGuard offre anche funzionalità di avviso di spesa per aiutare gli utenti a evitare spese eccessive.
Conclusione
Le app di finanza personale sono un ottimo modo per aiutare le persone a gestire le proprie finanze personali in modo efficiente e semplice.
Consentono agli utenti di monitorare le proprie entrate e uscite, tenere traccia dei propri investimenti e tenere traccia delle proprie spese.
Quando scegli la migliore app di finanza personale per le tue esigenze, è importante considerare i tuoi obiettivi finanziari e il tuo stile di vita.
I tre canali attraverso i quali l'app riceve i suoi aggiornamenti.
Prima di affidare la propria vita finanziaria a un programma software, è importante capire da dove provengono i dati. Esistono tre percorsi, ognuno con livelli di rischio significativamente diversi.
Digitazione manuale. L'utente registra ogni spesa. Richiede impegno e disciplina, ma l'app non ha accesso ad alcun conto bancario. È l'opzione con il livello di rischio più basso, ed è quella che la maggior parte delle persone abbandona entro la seconda settimana.
Sto leggendo le notifiche. L'app richiede l'autorizzazione per leggere le notifiche che compaiono nella barra di stato e acquisisce il contenuto dei messaggi provenienti dalla banca. Funziona senza password, ma richiede un'autorizzazione importante: chi legge le notifiche può leggerle tutte, inclusi i messaggi personali e i codici di verifica visualizzati sullo schermo.
Connessione tramite Open Finance. La banca invia i dati direttamente all'istituto che gestisce l'applicazione, con l'autorizzazione formale del cliente. Si tratta del metodo più strutturato e dell'unico regolamentato.
Esiste un quarto modello, più vecchio, di cui parleremo più avanti, che non dovrebbe essere utilizzato.
Cos'è la finanza aperta e perché il consenso è fondamentale?
La finanza aperta è il quadro normativo creato e regolamentato dalla Banca Centrale per consentire la circolazione dei dati finanziari tra istituzioni autorizzate, con il controllo da parte del cliente.
In pratica, tre caratteristiche sono importanti. La condivisione avviene solo con l'esplicita autorizzazione del titolare dei dati. Tale autorizzazione ha una data di scadenza e deve essere rinnovata. Inoltre, può essere revocata in qualsiasi momento, senza dover fornire alcuna giustificazione.
Il punto che quasi nessuno sa è dove revocare i dati. Il controllo si trova all'interno dell'applicazione stessa della banca, in un'area dedicata all'Open Finance, con un elenco di tutte le condivisioni di dati attive, chi riceve i dati e cosa comprendono. Non è necessario richiedere nulla all'azienda che ha ricevuto i dati: basta disattivarli alla fonte.
È inoltre importante sapere cosa include l'autorizzazione. Condividere i dati è diverso dall'autorizzare le transazioni. Leggere l'estratto conto non dà a nessuno il potere di spostare denaro sul tuo conto, e le due cose non sono necessariamente collegate.
Vale la pena controllare l'elenco delle condivisioni ogni pochi mesi. L'app, collaudata e affidabile, continua a ricevere i tuoi dati finché il tuo consenso rimane valido.
Le password bancarie non devono essere fornite a terzi.
Il vecchio modello funzionava così: l'app richiedeva la filiale, il numero di conto e la password per l'internet banking, quindi accedeva al sito web della banca fingendosi il cliente e copiava le transazioni dallo schermo.
Questo è pericoloso per tre ragioni oggettive. La password è memorizzata al di fuori della banca, su un server che non controlli. Chiunque abbia la password ha accesso a tutto, non solo all'estratto conto. Inoltre, la maggior parte dei contratti bancari vieta la condivisione della password, il che può complicare qualsiasi discussione sulla responsabilità in caso di perdite.
Qualsiasi app che richieda ancora la password del tuo conto bancario dovrebbe essere scartata. Con Open Finance a disposizione, non esiste alcuna giustificazione tecnica per questa richiesta.
Prima di collegare i conti, verifica che la società sia autorizzata a operare. La Banca Centrale mantiene un elenco degli enti autorizzati sul proprio sito web ufficiale, con indicazione della ragione sociale e del numero di registrazione. Una società affidabile fornirà la propria ragione sociale e il codice CNPJ (Partita IVA brasiliana) nella propria informativa sulla privacy o nelle condizioni d'uso, consentendo una verifica in due minuti.
Cosa ti garantisce la LGPD in questo contesto?
I dati finanziari sono dati personali e ad essi si applica il Regolamento generale sulla protezione dei dati (GDPR). Alcuni diritti risultano particolarmente utili in questo contesto:
- Sapere quali dati l'azienda possiede su di te e per quali scopi li utilizza.
- Sapere quali aziende hanno condiviso i tuoi dati permette di individuare i partner di analisi del credito e pubblicitari.
- Correggere informazioni errate o obsolete.
- Richiedi la cancellazione dei tuoi dati quando il trattamento si basa sul tuo consenso.
- Ricevi i dati in un formato che ne consenta l'utilizzo con un altro servizio.
Le richieste vanno indirizzate al responsabile della protezione dei dati dell'azienda, i cui recapiti dovrebbero essere presenti nell'informativa sulla privacy. Prima dell'installazione, è consigliabile leggere due sezioni di questa informativa: se i dati vengono utilizzati per scopi pubblicitari e se vengono condivisi con terze parti per l'analisi del profilo.
Segnali di avvertimento durante l'installazione
Le app finanziarie sono un bersaglio privilegiato per la contraffazione perché chi le installa è già molto attento alla protezione dei dati sensibili.
Nell'app store, controlla il nome dello sviluppatore, non solo il nome dell'app. I cloni usano titoli quasi identici, con una sola lettera o una parola in più che cambia. Anche la data di pubblicazione è molto rivelatrice: un'app famosa non è stata pubblicata il mese scorso.
Un altro segnale inequivocabile è la richiesta di autorizzazione all'accesso tramite SMS. Un sistema di controllo delle spese non ha bisogno di leggere i tuoi messaggi di testo, ed è proprio tramite SMS che vengono inviati i codici di verifica per i conti bancari e le email. La richiesta di autorizzazione all'accesso tramite SMS in un'app finanziaria è un motivo più che sufficiente per abbandonarla.
Diffidate anche delle offerte di rendimenti garantiti, degli inviti a gruppi di investimento chiusi e di qualsiasi richiesta di trasferimento su un conto personale. Le app per la gestione finanziaria tengono traccia delle spese, non moltiplicano il denaro.
Telefono rubato, scambio di telefono e account abbandonato.
Il blocco schermo è la prima barriera, ma non è sufficiente per un'app che mostra saldo, estratto conto e limite di spesa. Attiva il blocco schermo dell'app stessa, che richiede una password o l'autenticazione biometrica ogni volta che viene aperta. Questa funzionalità è ciò che previene le perdite in caso di furto del dispositivo sbloccato, una situazione frequente nei furti in strada.
Attiva anche la verifica in due passaggi sull'account che memorizza il backup, che si tratti di un account Google o Apple. Molte informazioni finanziarie finiscono nei backup e negli allegati email, e chiunque controlli quell'account ha accesso praticamente a tutto.
Quando si cambia telefono o si interrompe l'utilizzo del servizio, è necessario seguire la procedura corretta. Innanzitutto, revocare il consenso alla condivisione dei dati nell'app della banca. Successivamente, richiedere la chiusura del conto e la cancellazione dei dati direttamente dall'app o tramite e-mail al responsabile del conto. Solo a questo punto disinstallare l'app.
La disinstallazione non elimina nulla dal server. L'app viene rimossa dal dispositivo, la registrazione rimane attiva e la condivisione dei dati continua fino alla fine del periodo di validità o finché non la si disattiva.