Finanse osobiste są ważną częścią życia każdego człowieka. Aby pomóc im efektywnie i łatwo zarządzać swoimi finansami, dostępnych jest wiele aplikacji do finansów osobistych na urządzenia mobilne.
W tym artykule omówimy, czym są aplikacje do finansów osobistych, jak działają i przedstawimy jedne z najlepszych aplikacji dostępnych na rynku.
Czym są aplikacje do finansów osobistych
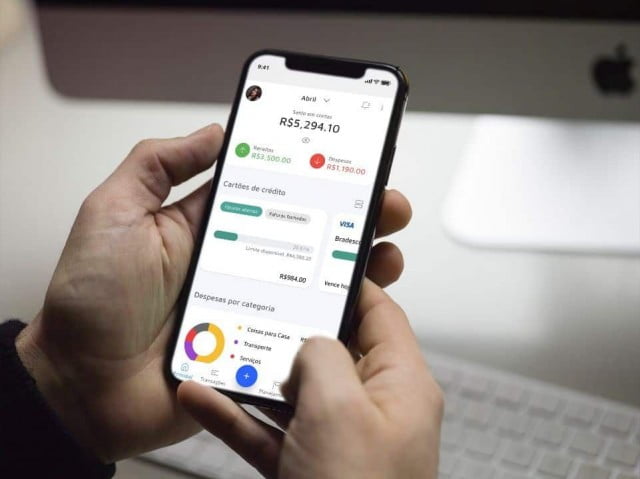
Aplikacje do finansów osobistych to programy zaprojektowane, aby pomóc ludziom efektywnie i wygodnie zarządzać finansami osobistymi.
Umożliwiają użytkownikom monitorowanie dochodów i wydatków, śledzenie inwestycji i wydatków.
Jak oni pracują
Większość aplikacji do finansów osobistych działa w ten sposób: użytkownicy pobierają aplikację na swoje urządzenie mobilne i tworzą konto.
Następnie dodają informacje o Twoich dochodach, wydatkach i inwestycjach.
Aplikacje analizują informacje podawane przez użytkowników oraz generują raporty i wykresy pokazujące, w jaki sposób wydają oni swoje pieniądze.
Niektóre aplikacje oferują także rekomendacje, w jaki sposób użytkownicy mogą zaoszczędzić pieniądze i poprawić swoją sytuację finansową.
Najlepsze aplikacje do finansów osobistych
Poniżej przedstawiamy jedne z najlepszych aplikacji do finansów osobistych dostępnych na rynku.
Mennica
Mint to jedna z najpopularniejszych dostępnych aplikacji do finansów osobistych. Pozwala użytkownikom śledzić swoje dochody, wydatki i inwestycje w jednym miejscu.
Mint udostępnia także rekomendacje, w jaki sposób użytkownicy mogą zaoszczędzić pieniądze i poprawić swoją sytuację finansową.
Kapitał osobisty
Personal Capital to aplikacja do finansów osobistych, która pomaga użytkownikom śledzić ich inwestycje.
Pozwala użytkownikom zobaczyć w jednym miejscu wszystkie swoje aktywa finansowe, w tym rachunki bankowe, inwestycje i kredyty hipoteczne.
Dodatkowo Personal Capital zapewnia narzędzia do planowania finansowego, takie jak kalkulator emerytalny i narzędzie do śledzenia wydatków.
YNAB (potrzebujesz budżetu)
YNAB to aplikacja do zarządzania budżetem, która pomaga użytkownikom stworzyć budżet i trzymać się go.
Pozwala użytkownikom kategoryzować swoje wydatki i sprawdzać, gdzie wydają najwięcej pieniędzy.
YNAB oferuje również zasoby edukacji finansowej, które pomagają użytkownikom lepiej zrozumieć swoje finanse.
PocketGuard
PocketGuard to aplikacja do zarządzania pieniędzmi, która pozwala użytkownikom monitorować swoje wydatki i dochody.
Zapewnia przejrzysty przegląd ich sytuacji finansowej i pomaga użytkownikom kontrolować swoje wydatki.
Dodatkowo PocketGuard oferuje również funkcje ostrzegania o wydatkach, które pomagają użytkownikom uniknąć nadmiernych wydatków.
Wniosek
Aplikacje do finansów osobistych to świetny sposób, aby pomóc ludziom efektywnie i łatwo zarządzać finansami osobistymi.
Umożliwiają użytkownikom monitorowanie dochodów i wydatków, śledzenie inwestycji i wydatków.
Wybierając najlepszą aplikację do finansów osobistych dostosowaną do swoich potrzeb, ważne jest, aby wziąć pod uwagę swoje cele finansowe i styl życia.
Trzy bramy, przez które aplikacja otrzymuje swoje wydania.
Zanim powierzysz swoje finanse oprogramowaniu, warto zrozumieć, skąd pochodzą dane. Istnieją trzy ścieżki, każda o znacząco różnym poziomie ryzyka.
Wpisywanie ręczne. Użytkownik rejestruje wszystkie wydatki. Wymaga to pracy i dyscypliny, ale aplikacja nie ma dostępu do żadnego konta bankowego. To opcja o najniższym poziomie ryzyka i ta, z której większość osób rezygnuje już w drugim tygodniu.
Odczytywanie powiadomień. Aplikacja prosi o pozwolenie na odczyt powiadomień wyświetlanych na pasku stanu i przechwytuje wartości wiadomości z banku. Działa bez hasła, ale wymaga mocnych uprawnień: osoba odczytująca powiadomienia odczytuje je wszystkie, w tym wiadomości osobiste i kody weryfikacyjne wyświetlane na ekranie.
Połączenie poprzez Open Finance. Bank przesyła dane bezpośrednio do instytucji obsługującej aplikację, za formalną zgodą klienta. Jest to najbardziej ustrukturyzowana i jedyna uregulowana metoda.
Istnieje czwarty, starszy model, omówiony później, ale nie powinien być używany.
Czym jest Open Finance i dlaczego zgoda wygrywa?
Open Finance to struktura stworzona i regulowana przez Bank Centralny, która umożliwia przepływ danych finansowych między upoważnionymi instytucjami, przy zachowaniu kontroli klienta.
W praktyce istotne są trzy cechy. Udostępnianie danych odbywa się wyłącznie za wyraźną zgodą właściciela danych. Ta zgoda ma termin ważności i wymaga odnowienia. Można ją również odwołać w dowolnym momencie, bez podania przyczyny.
Problem w tym, że prawie nikt nie wie, gdzie można wycofać dane. Kontrola znajduje się w aplikacji banku, w sekcji dedykowanej Open Finance, gdzie znajduje się lista wszystkich aktywnych współdzielonych danych, osób otrzymujących dane i zakresu ich udostępniania. Nie ma potrzeby zwracania się o nic do firmy, która otrzymała dane: wystarczy je wyłączyć u źródła.
Ważne jest również, aby wiedzieć, co obejmuje autoryzacja. Udostępnianie danych różni się od autoryzacji transakcji. Odczytanie wyciągu nie daje nikomu prawa do przelewania pieniędzy na Twoje konto, a jedno nie jest wliczone w drugie.
Warto sprawdzać listę udostępnień co kilka miesięcy. Sprawdzona aplikacja będzie nadal otrzymywać Twoje dane, dopóki Twoja zgoda będzie ważna.
Haseł bankowych nie należy udostępniać osobom trzecim.
Stary model działał w następujący sposób: aplikacja pytała o oddział, numer konta i hasło do bankowości internetowej, następnie wchodziła na stronę internetową banku, podszywając się pod klienta, i kopiowała transakcje z ekranu.
Jest to niebezpieczne z trzech obiektywnych powodów. Hasło jest przechowywane poza bankiem, na serwerze, nad którym nie masz kontroli. Każdy, kto zna hasło, ma dostęp do wszystkiego, nie tylko do wyciągu. Większość umów bankowych zabrania udostępniania hasła, co może komplikować wszelkie dyskusje na temat odpowiedzialności w przypadku strat.
Każdą aplikację, która nadal prosi o hasło do konta bankowego, należy odrzucić. Przy dostępności Open Finance nie ma technicznego uzasadnienia dla tego żądania.
Przed połączeniem kont należy potwierdzić, że firma posiada uprawnienia do prowadzenia działalności. Bank Centralny publikuje listę autoryzowanych instytucji na swojej oficjalnej stronie internetowej, zawierającą nazwę firmy i numer rejestracyjny. Renomowana firma poda swoją nazwę prawną i CNPJ (brazylijski identyfikator podatkowy) w polityce prywatności lub warunkach użytkowania, co umożliwi weryfikację w ciągu dwóch minut.
Co gwarantuje Ci LGPD w tym kontekście?
Dane finansowe to dane osobowe i mają do nich zastosowanie przepisy ogólnego rozporządzenia o ochronie danych. Niektóre prawa są tu szczególnie przydatne:
- Dowiedz się, jakie dane firma ma na Twój temat i do czego je wykorzystuje.
- Wiedza o tym, które firmy udostępniły Twoje dane, ujawnia analizy kredytowe i partnerów reklamowych.
- Poprawianie nieprawidłowych lub nieaktualnych informacji.
- Złóż wniosek o usunięcie swoich danych, jeżeli przetwarzanie odbywa się na podstawie Twojej zgody.
- Odbierz dane w formacie umożliwiającym ich wykorzystanie w innej usłudze.
Żądania należy kierować do inspektora ochrony danych firmy, którego dane kontaktowe znajdują się w polityce prywatności. Przed instalacją warto przeczytać dwie sekcje tej polityki: czy dane są wykorzystywane do celów reklamowych oraz czy są udostępniane stronom trzecim w celu analizy profilu.
Znaki ostrzegawcze podczas instalacji
Aplikacje finansowe są głównym celem kopiowania, ponieważ osoby, które je instalują, zwracają uwagę na poufne dane.
W sklepie z aplikacjami sprawdź nazwę dewelopera, a nie tylko nazwę aplikacji. Klonowane aplikacje używają niemal identycznych tytułów, ze zmienioną jedną literą lub dodatkowym słowem. Data publikacji również wiele zdradza: znana aplikacja nie została opublikowana w zeszłym miesiącu.
Kolejnym wyraźnym sygnałem jest zgoda na dostęp do SMS-ów. System kontroli wydatków nie musi odczytywać Twoich wiadomości tekstowych, a właśnie tam wysyłane są kody weryfikacyjne do konta bankowego i e-mail. Prośba o dostęp do SMS-ów w aplikacji finansowej to wystarczający powód, aby z niej zrezygnować.
Uważaj też na oferty gwarantowanych zysków, zaproszenia do zamkniętych grup inwestycyjnych i wszystko, co wymaga przelewów na konto osobiste. Aplikacje instytucji finansowych śledzą wydatki, ale nie pomnażają pieniędzy.
Skradziony telefon, podmiana telefonu i porzucone konto.
Blokada ekranu to pierwsza bariera, ale to za mało w przypadku aplikacji, która pokazuje saldo, wyciąg i limit. Aktywuj blokadę aplikacji, która wymaga podania hasła lub uwierzytelnienia biometrycznego przy każdym otwarciu. Ta funkcja zapobiega stratom w przypadku kradzieży odblokowanego urządzenia, co jest częstą sytuacją w przypadku kradzieży ulicznych.
Włącz również weryfikację dwuetapową na koncie, na którym przechowywana jest kopia zapasowa, niezależnie od tego, czy jest to konto Google, czy Apple. Wiele informacji finansowych trafia do kopii zapasowych i załączników do wiadomości e-mail, a osoba kontrolująca to konto ma dostęp do wszystkiego.
Zmieniając telefon lub rezygnując z usługi, zrób to w odpowiedniej kolejności. Najpierw cofnij zgodę na udostępnianie danych w aplikacji banku. Następnie poproś o zamknięcie konta i usunięcie danych w samej aplikacji lub wyślij e-mail do menedżera konta. Dopiero wtedy odinstaluj aplikację.
Odinstalowanie aplikacji nie powoduje usunięcia danych z serwera. Aplikacja zostaje usunięta z urządzenia, rejestracja pozostaje aktywna, a udostępnianie danych trwa do końca okresu obowiązywania umowy lub do momentu jej wyłączenia.