Finanțele personale sunt o parte importantă a vieții fiecăruia. Pentru a-i ajuta să-și gestioneze finanțele eficient și ușor, există multe aplicații de finanțare personală disponibile pentru dispozitivele mobile.
În acest articol, vom discuta despre ce sunt aplicațiile de finanțe personale, cum funcționează acestea și vă vom prezenta unele dintre cele mai bune aplicații existente.
Ce sunt aplicațiile de finanțe personale
Aplicațiile de finanțe personale sunt programe software concepute pentru a ajuta oamenii să-și gestioneze finanțele personale în mod eficient și convenabil.
Acestea permit utilizatorilor să își monitorizeze veniturile și cheltuielile, să își urmărească investițiile și să își urmărească cheltuielile.
cum funcționează
Majoritatea aplicațiilor de finanțe personale funcționează astfel: utilizatorii descarcă aplicația pe dispozitivul lor mobil și își creează un cont.
Apoi adaugă informații despre veniturile, cheltuielile și investițiile lor.
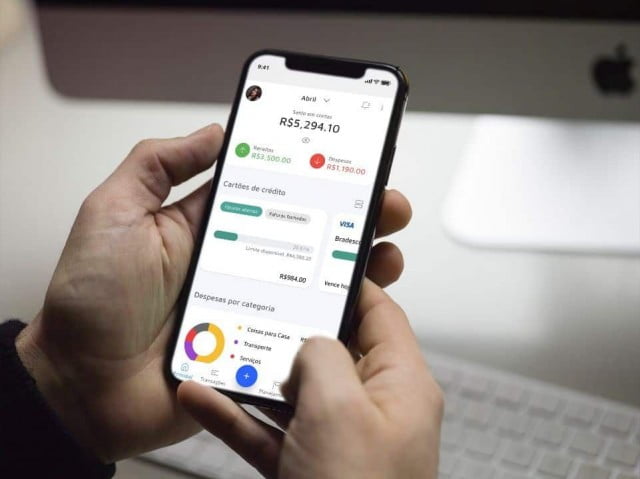
Aplicațiile analizează informațiile furnizate de utilizatori și generează rapoarte și grafice care arată cum își cheltuiesc banii.
Unele aplicații oferă, de asemenea, recomandări despre modul în care utilizatorii pot economisi bani și își pot îmbunătăți situația financiară.
Cele mai bune aplicații de finanțe personale
Mai jos sunt câteva dintre cele mai bune aplicații de finanțe personale disponibile pe piață.
mentă
Mint este una dintre cele mai populare aplicații de finanțe personale disponibile. Permite utilizatorilor să își urmărească veniturile, cheltuielile și investițiile într-un singur loc.
Mint oferă, de asemenea, recomandări despre cum utilizatorii pot economisi bani și își pot îmbunătăți situația financiară.
capital personal
Personal Capital este o aplicație de finanțare personală care se concentrează pe a ajuta utilizatorii să țină evidența investițiilor lor.
Permite utilizatorilor să-și vadă toate activele financiare într-un singur loc, inclusiv conturile bancare, investițiile și creditele ipotecare.
În plus, Personal Capital oferă instrumente de planificare financiară, cum ar fi calculatorul de pensionare și instrumentul de urmărire a cheltuielilor.
YNAB (Ai nevoie de un buget)
YNAB este o aplicație de gestionare a bugetului care ajută utilizatorii să creeze un buget și să-l urmeze.
Le permite utilizatorilor să-și clasifice cheltuielile și să vadă unde cheltuiesc cei mai mulți bani.
YNAB oferă, de asemenea, resurse de educație financiară pentru a ajuta utilizatorii să-și înțeleagă mai bine finanțele.
PocketGuard
PocketGuard este o aplicație de gestionare a banilor care permite utilizatorilor să-și monitorizeze cheltuielile și veniturile.
Oferă o imagine de ansamblu clară asupra situației tale financiare și ajută utilizatorii să-și controleze cheltuielile.
În plus, PocketGuard oferă și funcții de alertă de cheltuieli pentru a ajuta utilizatorii să evite cheltuirea excesivă.
Concluzie
Aplicațiile de finanțe personale sunt o modalitate excelentă de a ajuta oamenii să își gestioneze finanțele personale eficient și ușor.
Acestea permit utilizatorilor să își monitorizeze veniturile și cheltuielile, să își urmărească investițiile și să își urmărească cheltuielile.
Atunci când alegeți cea mai bună aplicație de finanțe personale pentru nevoile dvs., este important să luați în considerare obiectivele financiare și stilul dvs. de viață.
Cum să alegi între opțiuni
- Exportarea datelor dvs. Un instrument bun îți permite să exporți într-o foaie de calcul. Dacă nu o face, ești blocat cu el.
- Conectează-te la banca ta. Conexiunea automată vă scutește de tastare, dar necesită autorizare prin Open Finance. Este important să înțelegeți ce este partajat.
- Cum sunt protejate datele. Căutați autentificare în doi pași, blocare biometrică și informații clare despre locul în care sunt stocate datele dumneavoastră.
- Ce este cu adevărat gratuit?. Urmărirea cheltuielilor este de obicei gratuită. Funcții precum sincronizarea automată a conturilor bancare și raportarea avansată sunt de obicei plătite.
Ceea ce nicio aplicație nu poate face pentru tine
Aceasta este partea pe care aproape nicio listă nu o menționează și este exact ceea ce separă așteptarea de rezultat.
- Promisiunile de bani rapidi, venit garantat sau împrumuturi fără verificare a creditului sunt semne de fraudă, nu o sursă sigură de finanțare.
- Scorurile de credit variază între birourile de credit și nu sunt singurul criteriu folosit de o bancă - nicio aplicație nu ‘îți crește scorul’ de una singură.
- Aceste aplicații nu înlocuiesc consultanța profesională privind datoriile complexe și nicio aplicație nu are puterea de a renegocia în locul tău.
- Acestea nu garantează aprobarea creditului și nu vă curăță reputația. Raportarea negativă a creditului este eliminată doar prin plată, decontare sau prescripție medicală.
Întrebări frecvente
Ce se întâmplă dacă îmi pierd telefonul mobil?
Activează blocarea biometrică în aplicație și autentificarea în doi pași în contul tău. În acest fel, datele tale de conectare nu vor fi transferate pe dispozitivul tău.
Funcționează offline?
Luarea manuală de notițe funcționează. Consultarea și sincronizarea necesită o conexiune la internet.
Trebuie să furnizez CPF-ul meu (numărul de identificare fiscală brazilian)?
Pentru verificarea informațiilor de credit, da. Pentru urmărirea cheltuielilor, nu ar trebui să fie necesar - fiți suspicioși dacă este necesar.
Îmi pot mări scorul?
Scorul tău de credit se îmbunătățește cu un istoric al plăților la timp, informații de înregistrare actualizate și o utilizare echilibrată a creditului. Nicio aplicație nu poate face acest lucru prin comenzi rapide.
Pot să-l folosesc gratuit?
Urmărirea manuală a cheltuielilor este de obicei gratuită. Sincronizarea automată și rapoartele detaliate sunt de obicei incluse în abonamentul plătit.
Cum se folosește în practică
- Începeți prin a înregistra o săptămână. Înainte de a întocmi un buget, notează totul timp de șapte zile. Diagnosticul dezvăluie adesea mai multe despre acesta decât poate oferi orice foaie de calcul.
- Verificați-vă înregistrarea la birourile de credit. Consultația este gratuită și dezvăluie datorii pe care poate nici nu ți le amintești, precum și corectează informațiile incorecte.
- Activează alertele de cheltuieli. Stabilește o limită de cheltuieli pentru fiecare categorie și lasă aplicația să-ți reamintească. Funcționează mai bine decât să analizezi la sfârșitul lunii.
- Enumerați abonamentele active. Verifică-ți facturile din ultimele trei luni. Un abonament uitat este cea mai ușoară cheltuială de redus.
Ce merge prost cel mai des?
- Plata unui abonament la o aplicație financiară care costă mai mult decât economisește.
- Abandonarea înregistrării în a doua săptămână; fără consecvență, aplicația este inutilă.
- A crede în promisiunile de a-ți curăța numele sau de a-ți crește scorul de credit prin scurtături.
- Introducerea parolei bancare într-o aplicație terță — niciun instrument legitim nu solicită acest lucru.
Ceea ce face deja telefonul mobil în sine.
Aplicația proprie a băncii oferă de obicei clasificarea cheltuielilor, extrase de cont pe categorii și limitele cardurilor de credit, toate într-un singur loc - fără a fi nevoie să vă partajați datele cu altcineva. Pentru cei care au un cont principal, acest lucru este adesea suficient.
Cele trei gateway-uri prin care aplicația își primește lansările.
Înainte de a-ți încredința viața financiară unui program software, merită să înțelegi de unde provin datele. Există trei căi, fiecare cu niveluri de risc semnificativ diferite.
Tastare manuală. Utilizatorul înregistrează fiecare cheltuială. Necesită muncă și disciplină, dar aplicația nu are acces la niciun cont bancar. Este opțiunea cu cel mai mic nivel de risc și cea pe care majoritatea oamenilor o abandonează în a doua săptămână.
Citirea notificărilor. Aplicația solicită permisiunea de a citi notificările care apar în bara de stare și capturează valorile mesajelor de la bancă. Funcționează fără parolă, dar necesită o permisiune puternică: cine citește notificările le citește pe toate, inclusiv mesajele personale și codurile de verificare care apar pe ecran.
Conexiune prin Open Finance. Banca trimite datele direct către instituția care operează aplicația, cu autorizarea formală din partea clientului. Este cea mai structurată și singura metodă reglementată.
Există un al patrulea model, mai vechi, despre care vom discuta mai târziu, și acesta nu ar trebui să fie utilizat.
Ce este Open Finance și de ce câștigă consimțământul?
Open Finance este cadrul creat și reglementat de Banca Centrală pentru a permite circulația datelor financiare între instituțiile autorizate, sub controlul clienților.
Trei caracteristici sunt importante în practică. Partajarea se face doar cu autorizația explicită a proprietarului datelor. Această autorizație are o dată de expirare și trebuie reînnoită. Și poate fi revocată oricând, fără justificare.
Punctul pe care aproape nimeni nu-l știe este unde să revoce datele. Controlul se află în cadrul aplicației proprii a băncii, într-o zonă dedicată Open Finance, cu o listă a tuturor datelor partajate active, cine primește datele și ce acoperă acestea. Nu este nevoie să solicitați nimic de la compania care a primit datele: pur și simplu dezactivați-le la sursă.
De asemenea, este important să știi ce include autorizarea. Partajarea datelor este diferită de autorizarea tranzacțiilor. Citirea extrasului de cont nu oferă nimănui puterea de a muta bani în contul tău, iar un lucru nu vine la pachet cu celălalt.
Merită să verificați lista de distribuiri la fiecare câteva luni. Aplicația testată continuă să primească datele dvs. atâta timp cât consimțământul dvs. este în vigoare.
Parolele bancare nu trebuie furnizate unor terțe părți.
Vechiul model funcționa astfel: aplicația cerea sucursala, numărul de cont și parola pentru serviciile bancare online, apoi accesa site-ul web al băncii, pretinzând că este clientul, și copia tranzacțiile de pe ecran.
Acest lucru este periculos din trei motive obiective. Parola este stocată în afara băncii, pe un server pe care nu îl controlați. Oricine deține parola are acces la tot, nu doar la extrasul de cont. Și majoritatea contractelor băncilor interzic partajarea parolei, ceea ce poate complica orice discuție despre răspunderea în caz de pierderi.
Orice aplicație care încă solicită parola băncii ar trebui eliminată. Având în vedere că este disponibilă Open Finance, nu există nicio justificare tehnică pentru această solicitare.
Înainte de a conecta conturile, confirmați că firma este autorizată să funcționeze. Banca Centrală menține o listă a instituțiilor autorizate pe site-ul său oficial, inclusiv numele companiei și numărul de înregistrare. O companie cu reputație bună va furniza denumirea legală și CNPJ (codul fiscal brazilian) în politica sa de confidențialitate sau în termenii de utilizare, permițând verificarea în două minute.
Ce vă garantează LGPD în acest context?
Datele financiare sunt date cu caracter personal, iar acestora se aplică Legea generală privind protecția datelor. Unele drepturi sunt deosebit de utile în acest caz:
- Cunoașterea datelor deținute de companie despre tine și la ce le folosește.
- Cunoașterea companiilor care au partajat datele dvs. expune analiza creditului și partenerii de publicitate.
- Corectarea informațiilor incorecte sau învechite.
- Solicitați ștergerea datelor dumneavoastră atunci când prelucrarea se bazează pe consimțământul dumneavoastră.
- Primiți datele într-un format care permite utilizarea lor cu un alt serviciu.
Solicitările se adresează responsabilului cu protecția datelor al companiei, ale cărui informații de contact ar trebui să se afle în politica de confidențialitate. Înainte de instalare, merită să citiți două secțiuni ale acestei politici: dacă datele sunt utilizate în scopuri publicitare și dacă sunt partajate cu terțe părți pentru analiza profilului.
Semne de avertizare la instalare
Aplicațiile financiare sunt o țintă principală pentru copiere, deoarece cei care le instalează sunt deja vigilenți în ceea ce privește datele sensibile.
În magazinul de aplicații, verificați numele dezvoltatorului, nu doar numele aplicației. Clonele folosesc titluri aproape identice, cu o singură literă sau un cuvânt suplimentar schimbat. Data publicării dezvăluie, de asemenea, multe: o aplicație cunoscută nu a fost publicată luna trecută.
Un alt semn clar este permisiunea de acces prin SMS. Un sistem de control al cheltuielilor nu trebuie să vă citească mesajele text, iar exact acolo sunt trimise codurile de verificare bancară și a contului de e-mail. Solicitarea accesului prin SMS într-o aplicație financiară este un motiv suficient pentru a o abandona.
De asemenea, fiți precauți cu ofertele de randament garantat, invitațiile la grupuri de investiții închise și orice altceva care solicită transferuri către un cont personal. Aplicațiile de organizare financiară urmăresc cheltuielile; ele nu multiplică banii.
Telefon furat, schimb de telefon și cont abandonat.
Blocarea ecranului este prima barieră, dar nu este suficientă pentru o aplicație care afișează soldul, extrasul de cont și limita. Activați blocarea proprie a aplicației, cu o parolă sau autentificare biometrică necesară de fiecare dată când este deschisă. Această funcție este cea care previne pierderile atunci când dispozitivul este furat în timp ce este deblocat, o situație frecventă în furturile stradale.
De asemenea, activați verificarea în doi pași pe contul care stochează copia de rezervă, fie că este vorba de un cont Google sau Apple. O mulțime de informații financiare ajung în copii de rezervă și atașamente la e-mailuri, iar cine controlează acel cont ajunge aproape la orice.
Când schimbați telefoanele sau încetați să utilizați serviciul, faceți acest lucru în ordinea corectă. Mai întâi, revocați-vă consimțământul de a partaja date în aplicația băncii. Apoi, solicitați închiderea contului și ștergerea datelor în cadrul aplicației sau prin e-mail către managerul de cont. Abia apoi dezinstalați aplicația.
Dezinstalarea nu șterge nimic de pe server. Aplicația este eliminată de pe dispozitiv, înregistrarea rămâne activă, iar partajarea datelor continuă până la sfârșitul perioadei sau până când o dezactivați.