Osebne finance so pomemben del življenja vsakogar. Da bi jim pomagali učinkovito in preprosto upravljati svoje finance, je na voljo veliko aplikacij za osebne finance za mobilne naprave.
V tem članku bomo razpravljali o tem, kaj so aplikacije za osebne finance, kako delujejo, in predstavili nekaj najboljših aplikacij, ki so na voljo na trgu.
Kaj so aplikacije za osebne finance
Aplikacije za osebne finance so programi, zasnovani za pomoč ljudem pri učinkovitem in priročnem upravljanju osebnih financ.
Uporabnikom omogočajo spremljanje prihodkov in odhodkov, spremljanje naložb in porabe.
Kako delujejo
Večina aplikacij za osebne finance deluje takole: uporabniki prenesejo aplikacijo na svojo mobilno napravo in ustvarijo račun.
Nato dodajo podatke o vaših prihodkih, stroških in naložbah.
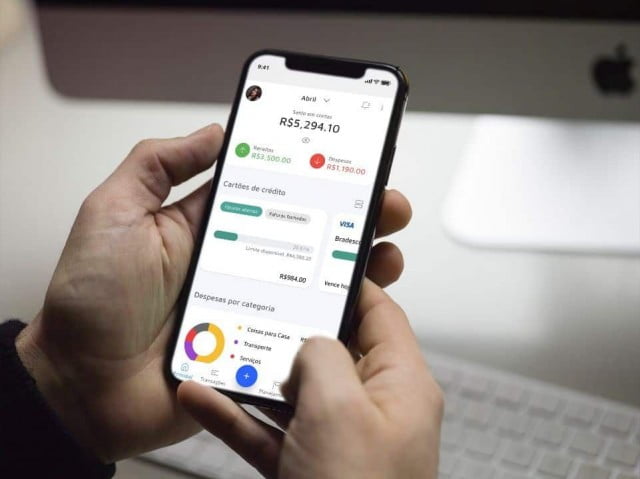
Aplikacije analizirajo informacije, ki jih posredujejo uporabniki, ter ustvarjajo poročila in grafe, ki prikazujejo, kako porabljajo svoj denar.
Nekatere aplikacije ponujajo tudi priporočila, kako lahko uporabniki prihranijo denar in izboljšajo svoj finančni položaj.
Najboljše aplikacije za osebne finance
Spodaj predstavljamo nekaj najboljših aplikacij za osebne finance, ki so na voljo na trgu.
Kovnica
Mint je ena najbolj priljubljenih razpoložljivih aplikacij za osebne finance. Uporabnikom omogoča spremljanje prihodkov, stroškov in naložb na enem mestu.
Mint ponuja tudi priporočila, kako lahko uporabniki prihranijo denar in izboljšajo svoj finančni položaj.
Osebni kapital
Personal Capital je aplikacija za osebne finance, ki se osredotoča na pomoč uporabnikom pri sledenju njihovih naložb.
Uporabnikom omogoča vpogled v vsa svoja finančna sredstva na enem mestu, vključno z bančnimi računi, naložbami in hipotekami.
Poleg tega Personal Capital ponuja orodja za finančno načrtovanje, kot sta kalkulator za upokojitev in sledilnik porabe.
YNAB (Potrebujete proračun)
YNAB je aplikacija za upravljanje proračuna, ki uporabnikom pomaga ustvariti proračun in se ga držati.
Uporabnikom omogoča, da kategorizirajo svoje stroške in vidijo, kje porabijo največ denarja.
YNAB ponuja tudi vire finančnega izobraževanja, ki uporabnikom pomagajo bolje razumeti svoje finance.
PocketGuard
PocketGuard je aplikacija za upravljanje denarja, ki uporabnikom omogoča spremljanje svojih stroškov in prihodkov.
Omogoča jasen pregled nad njihovim finančnim stanjem in pomaga uporabnikom nadzorovati njihovo porabo.
Poleg tega PocketGuard ponuja tudi funkcije opozarjanja na stroške, ki uporabnikom pomagajo preprečiti prekomerno porabo.
Zaključek
Aplikacije za osebne finance so odličen način za pomoč ljudem pri učinkovitem in preprostem upravljanju osebnih financ.
Uporabnikom omogočajo spremljanje prihodkov in odhodkov, spremljanje naložb in porabe.
Ko izbirate najboljšo aplikacijo za osebne finance za svoje potrebe, je pomembno upoštevati svoje finančne cilje in življenjski slog.
Kako izbrati med možnostmi
- Izvoz podatkov. Dobro orodje omogoča izvoz v preglednico. Če tega ne stori, ste obtičali pri njem.
- Povežite se s svojo banko. Samodejna povezava vam prihrani tipkanje, vendar zahteva avtorizacijo prek Open Finance. Pomembno je razumeti, kaj se deli.
- Kako so podatki zaščiteni. Poiščite dvostopenjsko preverjanje pristnosti, biometrično zaklepanje in jasne informacije o tem, kje so shranjeni vaši podatki.
- Kaj je resnično brezplačno?. Sledenje stroškom je običajno brezplačno. Funkcije, kot sta samodejna sinhronizacija bančnih računov in napredno poročanje, so običajno plačljive.
Česar nobena aplikacija ne more storiti namesto vas
To je del, ki ga skoraj noben seznam ne omenja, in prav to ločuje pričakovanje od rezultata.
- Obljube hitrega denarja, zagotovljenega dohodka ali posojil brez preverjanja kreditne sposobnosti so znaki goljufije in ne zanesljiv vir financiranja.
- Kreditne ocene se med kreditnimi agencijami razlikujejo in niso edino merilo, ki ga banka uporablja – nobena aplikacija sama po sebi ne ‘zviša vaše ocene’.
- Te aplikacije niso nadomestilo za strokovno svetovanje o zapletenih dolgovih in nobena aplikacija nima moči, da bi se namesto vas ponovno pogajala.
- Ne zagotavljajo odobritve kredita ali očistijo vašega imena. Negativno kreditno poročilo se odstrani le s plačilom, poravnavo ali receptom.
Pogosto zastavljena vprašanja
Kaj pa, če izgubim mobilni telefon?
Omogočite biometrično zaklepanje v aplikaciji in dvostopenjsko preverjanje pristnosti v svojem računu. Na ta način se vaši podatki za prijavo ne bodo prenesli v vašo napravo.
Ali deluje brez povezave?
Ročno beleženje deluje. Za posvetovanje in sinhronizacijo je potrebna internetna povezava.
Ali moram navesti svojo CPF (brazilsko davčno identifikacijsko številko)?
Za preverjanje kreditnih podatkov, da. Za sledenje stroškov to ne bi smelo biti potrebno – če je potrebno, bodite sumljivi.
Ali lahko povečam svoj rezultat?
Vaša kreditna ocena se izboljša z zgodovino pravočasnih plačil, posodobljenimi podatki o registraciji in uravnoteženo porabo kredita. Nobena aplikacija tega ne more storiti s bližnjicami.
Ali ga lahko uporabljam brezplačno?
Ročno sledenje stroškov je običajno brezplačno. Samodejna sinhronizacija in podrobna poročila so običajno vključena v plačljivi paket.
Kako ga uporabiti v praksi
- Začnite z beleženjem en teden. Preden sestavite proračun, si vse sedem dni zapisujte. Diagnoza pogosto razkrije več o njem, kot lahko zagotovi katera koli preglednica.
- Preverite svojo registracijo pri kreditnih agencijah. Posvetovanje je brezplačno in razkrije dolgove, ki se jih morda sploh ne spomnite, ter popravi napačne podatke.
- Aktivirajte opozorila o porabi. Določite omejitev porabe za vsako kategorijo in naj vas aplikacija na to opomni. To deluje bolje kot pregledovanje ob koncu meseca.
- Navedite aktivne naročnine. Preverite račune za zadnje tri mesece. Pozabljena naročnina je najlažji strošek za zmanjšanje.
Kaj gre najpogosteje narobe?
- Plačevanje naročnine na finančno aplikacijo, ki stane več, kot prihrani.
- Opustitev registracije v drugem tednu; brez doslednosti je aplikacija neuporabna.
- Verjeti obljubam, da boste s pomočjo bližnjic očistili svoje ime ali povečali svojo kreditno oceno.
- Vnos bančnega gesla v aplikacijo tretje osebe – tega ne zahteva nobeno legitimno orodje.
Kar že počne sam mobilni telefon.
Bančna aplikacija običajno ponuja kategorizacijo stroškov, izpiske po kategorijah in limite kreditnih kartic, vse na enem mestu – ne da bi morali svoje podatke deliti s komer koli drugim. Za tiste z glavnim računom je to pogosto dovolj.
Trije prehodi, prek katerih aplikacija prejema svoje izdaje.
Preden zaupate svoje finančno življenje programski opremi, je vredno razumeti, od kod prihajajo podatki. Obstajajo tri poti, vsaka z bistveno drugačno stopnjo tveganja.
Ročno tipkanje. Uporabnik beleži vsak strošek. To zahteva delo in disciplino, vendar aplikacija nima dostopa do nobenega bančnega računa. To je možnost z najnižjo stopnjo tveganja in tista, ki jo večina ljudi opusti v drugem tednu.
Branje obvestil. Aplikacija zahteva dovoljenje za branje obvestil, ki se prikažejo v statusni vrstici, in zajame vrednosti sporočil iz banke. Deluje brez gesla, vendar zahteva močno dovoljenje: kdor bere obvestila, jih bere vsa, vključno z osebnimi sporočili in potrditvenimi kodami, ki se prikažejo na zaslonu.
Povezava prek Open Finance. Banka podatke pošlje neposredno instituciji, ki upravlja aplikacijo, s formalnim pooblastilom stranke. To je najbolj strukturirana in edina regulirana metoda.
Obstaja še četrti, starejši model, o katerem bomo razpravljali kasneje, in ga ne bi smeli uporabljati.
Kaj je odprto financiranje in zakaj je privolitev tista, ki zmaga?
Odprte finance so okvir, ki ga je ustvarila in ureja centralna banka, da bi omogočila kroženje finančnih podatkov med pooblaščenimi institucijami, pod nadzorom strank.
V praksi so pomembne tri značilnosti. Deljenje se zgodi le z izrecnim dovoljenjem lastnika podatkov. To dovoljenje ima rok trajanja in ga je treba obnoviti. Poleg tega ga je mogoče kadar koli preklicati brez utemeljitve.
Bistvo, ki ga skoraj nihče ne ve, je, kje preklicati podatke. Nadzor se nahaja v lastni aplikaciji banke, v območju, namenjenem Open Finance, s seznamom vseh aktivnih deljenj podatkov, kdo prejema podatke in kaj zajemajo. Od podjetja, ki je prejelo podatke, ni treba ničesar zahtevati: preprosto jih onemogočite pri viru.
Pomembno je tudi vedeti, kaj vključuje avtorizacija. Deljenje podatkov se razlikuje od avtorizacije transakcij. Branje vašega izpiska nikomur ne daje pooblastila za premikanje denarja na vašem računu, in eno ni povezano z drugim.
Seznam delitev je vredno preveriti vsakih nekaj mesecev. Preizkušena aplikacija še naprej prejema vaše podatke, dokler velja vaše soglasje.
Bančnih gesel ne smete posredovati tretjim osebam.
Stari model je deloval takole: aplikacija je zahtevala poslovalnico, številko računa in geslo za internetno bančništvo, nato pa je dostopala do spletne strani banke, se pretvarjala, da je stranka, in kopirala transakcije z zaslona.
To je nevarno iz treh objektivnih razlogov. Geslo je shranjeno zunaj banke, na strežniku, ki ga ne nadzorujete. Kdor ima geslo, ima dostop do vsega, ne le do izpiska. In večina bančnih pogodb prepoveduje deljenje gesla, kar lahko oteži kakršno koli razpravo o odgovornosti v primeru izgub.
Vsako aplikacijo, ki še vedno zahteva vaše bančno geslo, je treba zavreči. Ker je na voljo Open Finance, za to zahtevo ni tehnične utemeljitve.
Preden povežete račune, preverite, ali je podjetje pooblaščeno za poslovanje. Centralna banka na svojem uradnem spletnem mestu vzdržuje seznam pooblaščenih institucij, vključno z imenom podjetja in registracijsko številko. Ugledno podjetje bo v svoji politiki zasebnosti ali pogojih uporabe navedlo svoje uradno ime in CNPJ (brazilsko davčno številko), kar omogoča preverjanje v dveh minutah.
Kaj vam LGPD zagotavlja v tem kontekstu?
Finančni podatki so osebni podatki in zanje velja Splošni zakon o varstvu podatkov. Nekatere pravice so tukaj še posebej uporabne:
- Vedeti, katere podatke ima podjetje o vas in za kaj jih uporablja.
- Če veste, katera podjetja so delila vaše podatke, razkrijete partnerje za analizo kreditne sposobnosti in oglaševanje.
- Popravljanje napačnih ali zastarelih informacij.
- Zahtevajte izbris svojih podatkov, kadar obdelava temelji na vašem soglasju.
- Prejmite podatke v obliki, ki omogoča njihovo uporabo z drugo storitvijo.
Zahteve se naslovijo na pooblaščeno osebo za varstvo podatkov v podjetju, katere kontaktni podatki bi morali biti navedeni v pravilniku o zasebnosti. Pred namestitvijo je vredno prebrati dva razdelka tega pravilnika: ali se podatki uporabljajo za oglaševanje in ali se delijo s tretjimi osebami za analizo profila.
Opozorilni znaki pri namestitvi
Finančne aplikacije so glavna tarča kopiranja, ker so tisti, ki jih nameščajo, že tako pozorni na občutljive podatke.
V trgovini z aplikacijami preverite ime razvijalca, ne le imena aplikacije. Kloni uporabljajo skoraj enaka imena, le da je spremenjena ena sama črka ali dodatna beseda. Tudi datum objave razkrije veliko: znana aplikacija ni bila objavljena prejšnji mesec.
Drug jasen znak je dovoljenje za dostop do SMS-ov. Sistemu za nadzor porabe ni treba brati vaših besedilnih sporočil, in točno tja se pošiljajo kode za preverjanje bančnih in e-poštnih računov. Zahteva za dostop do SMS-ov v finančni aplikaciji je zadosten razlog, da ga opustite.
Prav tako bodite previdni pri ponudbah z zagotovljenimi donosi, povabili v zaprte investicijske skupine in vsem, kar zahteva nakazila na osebni račun. Aplikacije za finančne organizacije spremljajo stroške; ne množijo denarja.
Ukraden telefon, zamenjava telefona in zapuščen račun.
Zaklepanje zaslona je prva ovira, vendar ni dovolj za aplikacijo, ki prikazuje stanje, izpisek in limit. Aktivirajte lastno zaklepanje aplikacije, pri čemer je ob vsakem odpiranju potrebno geslo ali biometrična avtentikacija. Ta funkcija preprečuje izgube, če je naprava ukradena, medtem ko je odklenjena, kar je pogosta situacija pri uličnih tatvinah.
Omogočite tudi dvostopenjsko preverjanje pristnosti v računu, v katerem je shranjena varnostna kopija, ne glede na to, ali gre za Google ali Apple račun. Veliko finančnih informacij konča v varnostnih kopijah in prilogah e-pošte, in kdor koli nadzoruje ta račun, ima dostop do skoraj vsega.
Ko menjate telefon ali prenehate uporabljati storitev, to storite v pravilnem vrstnem redu. Najprej prekličete soglasje za deljenje podatkov v aplikaciji banke. Nato v sami aplikaciji ali po e-pošti upravitelju računa zahtevajte zaprtje računa in izbris podatkov. Šele nato odstranite aplikacijo.
Z odstranitvijo se s strežnika ne izbriše ničesar. Aplikacija se odstrani iz naprave, registracija ostane aktivna, deljenje podatkov pa se nadaljuje do konca obdobja ali dokler ga ne izklopite.