การเงินส่วนบุคคลเป็นส่วนสำคัญของชีวิตของทุกคน เพื่อช่วยให้พวกเขาจัดการการเงินได้อย่างมีประสิทธิภาพและง่ายดาย มีแอปการเงินส่วนบุคคลมากมายสำหรับอุปกรณ์มือถือ
ในบทความนี้ เราจะหารือกันว่าแอปการเงินส่วนบุคคลคืออะไร ทำงานอย่างไร และแนะนำแอปที่ดีที่สุดในตลาด
ใบสมัครการเงินส่วนบุคคลคืออะไร
แอพการเงินส่วนบุคคลเป็นโปรแกรมซอฟต์แวร์ที่ออกแบบมาเพื่อช่วยให้ผู้คนจัดการการเงินส่วนบุคคลได้อย่างมีประสิทธิภาพและสะดวก
อนุญาตให้ผู้ใช้ติดตามรายได้และค่าใช้จ่าย ติดตามการลงทุน และติดตามการใช้จ่าย
พวกเขาทำงานอย่างไร
แอปการเงินส่วนบุคคลส่วนใหญ่ทำงานในลักษณะนี้: ผู้ใช้ดาวน์โหลดแอปไปยังอุปกรณ์มือถือและสร้างบัญชี
จากนั้นจะเพิ่มข้อมูลเกี่ยวกับรายได้ ค่าใช้จ่าย และการลงทุนของคุณ
แอพจะวิเคราะห์ข้อมูลที่ผู้ใช้ให้มาและสร้างรายงานและกราฟที่แสดงให้เห็นว่าพวกเขาใช้จ่ายเงินอย่างไร
แอพบางตัวยังมีคำแนะนำเกี่ยวกับวิธีที่ผู้ใช้สามารถประหยัดเงินและปรับปรุงสถานการณ์ทางการเงินของพวกเขาได้
แอพการเงินส่วนบุคคลที่ดีที่สุด
ด้านล่างนี้ เราขอนำเสนอแอปการเงินส่วนบุคคลที่ดีที่สุดในตลาด
สะระแหน่
Mint เป็นหนึ่งในแอปการเงินส่วนบุคคลที่ได้รับความนิยมมากที่สุด ช่วยให้ผู้ใช้สามารถติดตามรายได้ ค่าใช้จ่าย และการลงทุนได้ในที่เดียว
Mint ยังให้คำแนะนำว่าผู้ใช้สามารถประหยัดเงินและปรับปรุงสถานการณ์ทางการเงินของตนได้อย่างไร
ทุนส่วนบุคคล
Personal Capital เป็นแอปการเงินส่วนบุคคลที่มุ่งเน้นการช่วยให้ผู้ใช้ติดตามการลงทุนของตน
ช่วยให้ผู้ใช้สามารถดูสินทรัพย์ทางการเงินทั้งหมดได้ในที่เดียว รวมถึงบัญชีธนาคาร การลงทุน และการจำนอง
นอกจากนี้ ทุนส่วนบุคคลยังมีเครื่องมือในการวางแผนทางการเงิน เช่น เครื่องคำนวณการเกษียณอายุ และเครื่องมือติดตามการใช้จ่าย
YNAB (คุณต้องการงบประมาณ)
YNAB เป็นแอปจัดการงบประมาณที่ช่วยให้ผู้ใช้สร้างงบประมาณและยึดมั่นในงบประมาณนั้น
ช่วยให้ผู้ใช้สามารถจัดหมวดหมู่ค่าใช้จ่ายและดูว่าพวกเขาใช้จ่ายเงินมากที่สุดที่ไหน
YNAB ยังนำเสนอแหล่งข้อมูลการศึกษาทางการเงินเพื่อช่วยให้ผู้ใช้เข้าใจการเงินของตนได้ดีขึ้น
PocketGuard
PocketGuard เป็นแอปจัดการเงินที่ให้ผู้ใช้สามารถตรวจสอบค่าใช้จ่ายและรายได้ของตนได้
โดยให้ภาพรวมที่ชัดเจนเกี่ยวกับสถานการณ์ทางการเงินและช่วยให้ผู้ใช้ควบคุมการใช้จ่าย
นอกจากนี้ PocketGuard ยังมีฟีเจอร์แจ้งเตือนค่าใช้จ่ายเพื่อช่วยให้ผู้ใช้หลีกเลี่ยงการใช้จ่ายเกิน
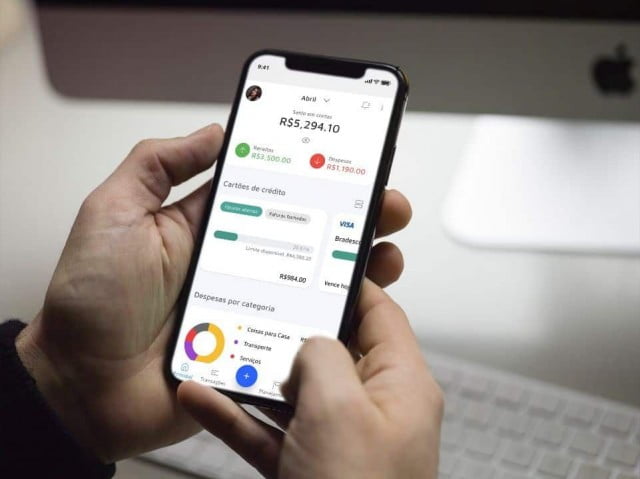
บทสรุป
แอปการเงินส่วนบุคคลเป็นวิธีที่ยอดเยี่ยมในการช่วยให้ผู้คนจัดการการเงินส่วนบุคคลได้อย่างมีประสิทธิภาพและง่ายดาย
อนุญาตให้ผู้ใช้ติดตามรายได้และค่าใช้จ่าย ติดตามการลงทุน และติดตามการใช้จ่าย
เมื่อเลือกแอปการเงินส่วนบุคคลที่ดีที่สุดสำหรับความต้องการของคุณ การพิจารณาเป้าหมายทางการเงินและไลฟ์สไตล์ของคุณเป็นสิ่งสำคัญ
วิธีการเลือกจากตัวเลือกต่างๆ
- กำลังส่งออกข้อมูลของคุณ. เครื่องมือที่ดีควรอนุญาตให้ส่งออกข้อมูลไปยังสเปรดชีตได้ หากไม่มี คุณก็ใช้ข้อมูลนั้นไปไม่ได้.
- เชื่อมต่อกับธนาคารของคุณ. การเชื่อมต่ออัตโนมัติช่วยให้คุณไม่ต้องพิมพ์ แต่ต้องได้รับอนุญาตผ่าน OpenFinance ก่อน สิ่งสำคัญคือต้องเข้าใจว่ามีการแบ่งปันข้อมูลอะไรบ้าง.
- วิธีการปกป้องข้อมูล. มองหาระบบยืนยันตัวตนสองขั้นตอน การล็อกด้วยไบโอเมตริก และข้อมูลที่ชัดเจนเกี่ยวกับตำแหน่งที่จัดเก็บข้อมูลของคุณ.
- อะไรคือสิ่งที่ฟรีอย่างแท้จริง?. โดยปกติแล้ว การติดตามค่าใช้จ่ายนั้นฟรี ส่วนฟีเจอร์เพิ่มเติม เช่น การซิงค์ข้อมูลกับบัญชีธนาคารอัตโนมัติ และการรายงานขั้นสูง มักจะต้องเสียค่าใช้จ่ายเพิ่มเติม.
สิ่งที่แอปพลิเคชันใดๆ ก็ทำไม่ได้สำหรับคุณ
นี่คือส่วนที่แทบไม่มีรายการไหนกล่าวถึง และเป็นสิ่งที่แยกความคาดหวังออกจากผลลัพธ์อย่างแท้จริง.
- คำสัญญาว่าจะได้เงินเร็ว รายได้ที่แน่นอน หรือเงินกู้โดยไม่ต้องตรวจสอบเครดิต เป็นสัญญาณของการฉ้อโกง ไม่ใช่แหล่งเงินทุนที่น่าเชื่อถือ.
- คะแนนเครดิตแตกต่างกันไปในแต่ละสำนักงานเครดิต และไม่ใช่เกณฑ์เดียวที่ธนาคารใช้ ไม่มีแอปพลิเคชันใดที่จะ "เพิ่มคะแนนเครดิตของคุณ" ได้ด้วยตัวเอง.
- แอปเหล่านี้ไม่สามารถใช้ทดแทนคำแนะนำจากผู้เชี่ยวชาญเกี่ยวกับการจัดการหนี้สินที่ซับซ้อนได้ และไม่มีแอปใดที่มีอำนาจในการเจรจาต่อรองแทนคุณได้.
- พวกเขาไม่รับประกันการอนุมัติสินเชื่อหรือล้างประวัติเสียของคุณ ข้อมูลเครดิตเสียจะถูกลบออกได้ก็ต่อเมื่อมีการชำระเงิน การประนีประนอม หรือคำสั่งศาลเท่านั้น.
คำถามที่พบบ่อย
ถ้าฉันทำโทรศัพท์มือถือหายล่ะ?
เปิดใช้งานการล็อกด้วยไบโอเมตริกในแอป และการยืนยันตัวตนสองขั้นตอนสำหรับบัญชีของคุณ วิธีนี้จะช่วยป้องกันไม่ให้ข้อมูลการเข้าสู่ระบบของคุณถูกส่งไปยังอุปกรณ์ของคุณ.
สามารถใช้งานแบบออฟไลน์ได้หรือไม่?
การจดบันทึกด้วยมือก็ใช้ได้ แต่การปรึกษาหารือและการประสานงานต้องใช้การเชื่อมต่ออินเทอร์เน็ต.
ฉันต้องแจ้งหมายเลข CPF (หมายเลขประจำตัวผู้เสียภาษีของบราซิล) หรือไม่?
สำหรับการตรวจสอบข้อมูลเครดิต จำเป็นค่ะ แต่สำหรับการติดตามค่าใช้จ่าย ไม่น่าจะจำเป็น หากมีการขอให้ใช้ข้อมูลนี้ ควรสงสัยไว้ก่อนค่ะ.
ฉันสามารถเพิ่มคะแนนของฉันได้ไหม?
คะแนนเครดิตของคุณจะดีขึ้นได้ด้วยประวัติการชำระเงินตรงเวลา การอัปเดตข้อมูลการลงทะเบียน และการใช้เครดิตอย่างสมดุล ไม่มีแอปใดที่จะทำเช่นนี้ได้ด้วยทางลัด.
ฉันสามารถใช้งานได้ฟรีหรือไม่?
การบันทึกค่าใช้จ่ายด้วยตนเองมักไม่มีค่าใช้จ่าย ส่วนการซิงโครไนซ์อัตโนมัติและรายงานโดยละเอียดมักรวมอยู่ในแพ็กเกจแบบชำระเงิน.
วิธีนำไปใช้ในทางปฏิบัติ
- เริ่มด้วยการบันทึกข้อมูลเป็นเวลาหนึ่งสัปดาห์. ก่อนจัดทำงบประมาณ ให้จดบันทึกทุกอย่างสำหรับเจ็ดวัน การวิเคราะห์สถานการณ์มักจะให้ข้อมูลมากกว่าตารางคำนวณใดๆ.
- ตรวจสอบข้อมูลการลงทะเบียนของคุณกับสำนักงานข้อมูลเครดิต. การปรึกษาหารือนี้ไม่มีค่าใช้จ่าย และจะช่วยเปิดเผยหนี้สินที่คุณอาจจำไม่ได้ รวมถึงแก้ไขข้อมูลที่ไม่ถูกต้องด้วย.
- เปิดใช้งานการแจ้งเตือนการใช้จ่าย. ตั้งวงเงินใช้จ่ายต่อหมวดหมู่ แล้วให้แอปแจ้งเตือน วิธีนี้ได้ผลดีกว่าการตรวจสอบตอนสิ้นเดือน.
- แสดงรายการการสมัครใช้งานที่ใช้งานอยู่. ตรวจสอบบิลค่าใช้จ่ายของคุณในช่วงสามเดือนที่ผ่านมา การสมัครสมาชิกที่ลืมไปนั้นเป็นค่าใช้จ่ายที่ตัดออกได้ง่ายที่สุด.
อะไรคือสิ่งที่ผิดพลาดบ่อยที่สุด?
- การจ่ายค่าสมัครใช้งานแอปพลิเคชันทางการเงินที่แพงกว่าเงินที่ประหยัดได้.
- ยกเลิกการลงทะเบียนในสัปดาห์ที่สอง; หากขาดความสม่ำเสมอ แอปก็ไร้ประโยชน์.
- เชื่อคำสัญญาที่จะช่วยล้างมลทินหรือเพิ่มคะแนนเครดิตด้วยวิธีการลัดขั้นตอน.
- การป้อนรหัสผ่านธนาคารของคุณในแอปพลิเคชันของบุคคลที่สาม — ไม่มีเครื่องมือที่น่าเชื่อถือใดขอข้อมูลนี้.
สิ่งที่โทรศัพท์มือถือทำได้อยู่แล้ว
โดยปกติแล้ว แอปของธนาคารเองจะแสดงหมวดหมู่ค่าใช้จ่าย รายการเดินบัญชีแยกตามหมวดหมู่ และวงเงินบัตรเครดิตทั้งหมดในที่เดียว โดยไม่ต้องให้คุณแบ่งปันข้อมูลกับใคร สำหรับผู้ที่มีบัญชีหลักอยู่แล้ว แค่นี้ก็มักจะเพียงพอแล้ว.
ช่องทางทั้งสามที่แอปใช้ในการรับเวอร์ชันใหม่
ก่อนที่จะมอบความไว้วางใจด้านการเงินของคุณให้กับโปรแกรมซอฟต์แวร์ คุณควรทำความเข้าใจก่อนว่าข้อมูลเหล่านั้นมาจากไหน มีอยู่สามเส้นทาง แต่ละเส้นทางมีความเสี่ยงแตกต่างกันอย่างมาก.
พิมพ์ด้วยมือ. ผู้ใช้ต้องบันทึกค่าใช้จ่ายทุกรายการ วิธีนี้ต้องใช้ความพยายามและความมีวินัย แต่แอปไม่สามารถเข้าถึงบัญชีธนาคารใดๆ ได้ นี่เป็นตัวเลือกที่มีความเสี่ยงต่ำที่สุด และเป็นตัวเลือกที่คนส่วนใหญ่เลิกใช้ภายในสัปดาห์ที่สอง.
อ่านการแจ้งเตือนต่างๆ. แอปนี้ขออนุญาตอ่านการแจ้งเตือนที่ปรากฏในแถบสถานะ และดึงค่าข้อความจากธนาคาร ใช้งานได้โดยไม่ต้องใช้รหัสผ่าน แต่ต้องอาศัยสิทธิ์การเข้าถึงระดับสูง: ผู้ที่อ่านการแจ้งเตือนจะสามารถอ่านได้ทั้งหมด รวมถึงข้อความส่วนตัวและรหัสยืนยันที่ปรากฏบนหน้าจอ.
เชื่อมต่อผ่าน Open Finance. ธนาคารจะส่งข้อมูลโดยตรงไปยังสถาบันที่ใช้งานแอปพลิเคชัน โดยต้องได้รับอนุญาตอย่างเป็นทางการจากลูกค้าเสียก่อน นี่เป็นวิธีการที่มีโครงสร้างชัดเจนที่สุดและเป็นวิธีเดียวที่อยู่ภายใต้การกำกับดูแล.
นอกจากนี้ยังมีรุ่นที่สี่ซึ่งเก่ากว่า จะกล่าวถึงในภายหลัง และไม่ควรนำมาใช้งาน.
Open Finance คืออะไร และเหตุใดการยินยอมจึงเป็นสิ่งสำคัญ?
Open Finance คือกรอบการทำงานที่ธนาคารกลางสร้างและกำกับดูแล เพื่ออนุญาตให้ข้อมูลทางการเงินหมุนเวียนระหว่างสถาบันที่ได้รับอนุญาต โดยที่ลูกค้าสามารถควบคุมได้.
ในทางปฏิบัติ มีลักษณะสำคัญสามประการ คือ การแบ่งปันข้อมูลจะเกิดขึ้นได้ก็ต่อเมื่อได้รับอนุญาตอย่างชัดแจ้งจากเจ้าของข้อมูลเท่านั้น การอนุญาตนี้มีวันหมดอายุและต้องต่ออายุ และสามารถเพิกถอนได้ทุกเมื่อโดยไม่ต้องมีเหตุผล.
จุดที่แทบไม่มีใครรู้คือ จะยกเลิกการแชร์ข้อมูลได้อย่างไร การควบคุมนั้นอยู่ภายในแอปพลิเคชันของธนาคารเอง ในส่วนที่เกี่ยวข้องกับ Open Finance ซึ่งจะมีรายการการแชร์ข้อมูลที่ใช้งานอยู่ทั้งหมด ผู้ที่ได้รับข้อมูล และข้อมูลนั้นครอบคลุมอะไรบ้าง ไม่จำเป็นต้องขออะไรจากบริษัทที่ได้รับข้อมูล เพียงแค่ปิดการใช้งานที่ต้นทางก็พอ.
สิ่งสำคัญอีกอย่างคือต้องรู้ว่าการอนุญาตนั้นรวมถึงอะไรบ้าง การแบ่งปันข้อมูลแตกต่างจากการอนุญาตทำธุรกรรม การอ่านใบแจ้งยอดบัญชีไม่ได้ให้สิทธิ์ใครในการโอนเงินในบัญชีของคุณ และสิ่งหนึ่งไม่ได้มาพร้อมกับอีกสิ่งหนึ่ง.
ควรตรวจสอบรายชื่อการแชร์ข้อมูลทุกๆ สองสามเดือน แอปที่ได้รับการพิสูจน์แล้วว่าใช้งานได้ดีนี้จะยังคงได้รับข้อมูลของคุณตราบใดที่ความยินยอมของคุณยังมีผลอยู่.
ไม่ควรให้รหัสผ่านธนาคารแก่บุคคลที่สาม
โมเดลแบบเก่าทำงานแบบนี้: แอปจะขอชื่อสาขา หมายเลขบัญชี และรหัสผ่านอินเทอร์เน็ตแบงก์กิ้ง จากนั้นจะเข้าถึงเว็บไซต์ของธนาคารโดยแสร้งทำเป็นลูกค้าและคัดลอกรายการธุรกรรมจากหน้าจอ.
นี่เป็นเรื่องอันตรายด้วยเหตุผลสามประการ ประการแรก รหัสผ่านถูกเก็บไว้ภายนอกธนาคาร บนเซิร์ฟเวอร์ที่คุณควบคุมไม่ได้ ใครก็ตามที่มีรหัสผ่านจะสามารถเข้าถึงทุกอย่าง ไม่ใช่แค่ใบแจ้งยอดบัญชี และสัญญาของธนาคารส่วนใหญ่ห้ามการเปิดเผยรหัสผ่าน ซึ่งอาจทำให้การเจรจาเรื่องความรับผิดในกรณีที่เกิดความเสียหายซับซ้อนขึ้น.
แอปใดก็ตามที่ยังขอรหัสผ่านบัญชีธนาคารของคุณ ควรถูกลบทิ้งไป เนื่องจากมี Open Finance ให้บริการแล้ว จึงไม่มีเหตุผลทางเทคนิคใด ๆ ที่จะขอรหัสผ่านนี้อีกต่อไป.
ก่อนเชื่อมต่อบัญชี โปรดตรวจสอบให้แน่ใจว่าบริษัทนั้นได้รับอนุญาตให้ดำเนินการ ธนาคารกลางมีรายชื่อสถาบันที่ได้รับอนุญาตอยู่ในเว็บไซต์อย่างเป็นทางการ ซึ่งรวมถึงชื่อบริษัทและหมายเลขทะเบียน บริษัทที่น่าเชื่อถือจะระบุชื่อตามกฎหมายและ CNPJ (หมายเลขประจำตัวผู้เสียภาษีของบราซิล) ในนโยบายความเป็นส่วนตัวหรือข้อกำหนดการใช้งาน ซึ่งจะช่วยให้ตรวจสอบได้ภายในสองนาที.
ในบริบทนี้ LGPD ให้การรับประกันอะไรแก่คุณบ้าง?
ข้อมูลทางการเงินเป็นข้อมูลส่วนบุคคล และกฎหมายคุ้มครองข้อมูลส่วนบุคคลทั่วไป (GDPR) มีผลบังคับใช้กับข้อมูลดังกล่าว สิทธิบางประการมีประโยชน์อย่างยิ่งในกรณีนี้:
- การรู้ว่าบริษัทมีข้อมูลอะไรเกี่ยวกับคุณบ้าง และใช้ข้อมูลเหล่านั้นเพื่ออะไร.
- การรู้ว่าบริษัทใดบ้างที่แบ่งปันข้อมูลของคุณ จะทำให้บริษัทวิเคราะห์เครดิตและพันธมิตรด้านการโฆษณาถูกเปิดเผยตัวตน.
- แก้ไขข้อมูลที่ไม่ถูกต้องหรือล้าสมัย.
- ขอให้ลบข้อมูลของคุณเมื่อการประมวลผลข้อมูลนั้นขึ้นอยู่กับความยินยอมของคุณ.
- รับข้อมูลในรูปแบบที่สามารถนำไปใช้กับบริการอื่นได้.
คำขอต่างๆ จะถูกส่งไปยังเจ้าหน้าที่คุ้มครองข้อมูลของบริษัท ซึ่งข้อมูลติดต่อควรอยู่ในนโยบายความเป็นส่วนตัว ก่อนการติดตั้ง ควรศึกษาสองส่วนของนโยบายนี้ให้ดี ได้แก่ ข้อมูลถูกนำไปใช้เพื่อการโฆษณาหรือไม่ และข้อมูลถูกแบ่งปันกับบุคคลที่สามเพื่อการวิเคราะห์โปรไฟล์หรือไม่.
สัญญาณเตือนเมื่อทำการติดตั้ง
แอปพลิเคชันทางการเงินเป็นเป้าหมายหลักของการลอกเลียนแบบ เนื่องจากผู้ที่ติดตั้งแอปเหล่านี้มักระมัดระวังเรื่องข้อมูลสำคัญอยู่แล้ว.
ในแอปสโตร์ ให้ตรวจสอบชื่อผู้พัฒนา ไม่ใช่แค่ชื่อแอป แอปเลียนแบบมักใช้ชื่อที่เกือบเหมือนกัน โดยเปลี่ยนเพียงตัวอักษรเดียวหรือคำเพิ่มเติมเพียงเล็กน้อย วันที่เผยแพร่ก็บอกอะไรได้หลายอย่างเช่นกัน แอปที่รู้จักกันดีนั้นไม่ได้เผยแพร่เมื่อเดือนที่แล้ว.
อีกสัญญาณที่ชัดเจนคือ การขออนุญาตเข้าถึงผ่าน SMS ระบบควบคุมการใช้จ่ายไม่จำเป็นต้องอ่านข้อความของคุณ และนั่นคือที่ที่รหัสยืนยันบัญชีธนาคารและอีเมลถูกส่งไป การขออนุญาตเข้าถึงผ่าน SMS ในแอปทางการเงินนั้นเป็นเหตุผลเพียงพอที่จะเลิกใช้แอปนั้นแล้ว.
นอกจากนี้ควรระวังข้อเสนอที่ให้ผลตอบแทนแน่นอน คำเชิญเข้าร่วมกลุ่มลงทุนแบบปิด และสิ่งใดก็ตามที่ขอให้โอนเงินเข้าบัญชีส่วนตัว แอปพลิเคชันการจัดการทางการเงินจะติดตามค่าใช้จ่าย ไม่ได้ทำให้เงินเพิ่มพูนขึ้น.
โทรศัพท์ถูกขโมย โทรศัพท์ถูกสลับ และบัญชีถูกทิ้งร้าง
การล็อกหน้าจอเป็นด่านแรก แต่ไม่เพียงพอสำหรับแอปที่แสดงยอดเงินคงเหลือ รายการธุรกรรม และวงเงิน ควรเปิดใช้งานการล็อกของแอปเอง โดยกำหนดให้ใส่รหัสผ่านหรือการตรวจสอบด้วยไบโอเมตริกทุกครั้งที่เปิดใช้งาน คุณสมบัตินี้จะช่วยป้องกันการสูญหายเมื่ออุปกรณ์ถูกขโมยขณะที่ไม่ได้ล็อก ซึ่งเป็นสถานการณ์ที่เกิดขึ้นบ่อยในการโจรกรรมตามท้องถนน.
นอกจากนี้ ควรเปิดใช้งานการยืนยันตัวตนสองขั้นตอนในบัญชีที่จัดเก็บข้อมูลสำรอง ไม่ว่าจะเป็นบัญชี Google หรือ Apple ก็ตาม ข้อมูลทางการเงินจำนวนมากมักถูกเก็บไว้ในไฟล์สำรองและไฟล์แนบในอีเมล และผู้ที่ควบคุมบัญชีนั้นจะสามารถเข้าถึงข้อมูลทั้งหมดได้.
เมื่อเปลี่ยนโทรศัพท์หรือหยุดใช้บริการ โปรดดำเนินการตามลำดับที่ถูกต้อง ขั้นแรก ให้ยกเลิกความยินยอมในการแชร์ข้อมูลในแอปของธนาคารก่อน จากนั้น ขอปิดบัญชีและลบข้อมูลภายในแอปหรือส่งอีเมลไปยังผู้จัดการบัญชี หลังจากนั้นจึงค่อยถอนการติดตั้งแอป.
การถอนการติดตั้งไม่ได้ลบอะไรออกจากเซิร์ฟเวอร์ แอปจะถูกลบออกจากอุปกรณ์ การลงทะเบียนยังคงใช้งานได้ และการแชร์ข้อมูลยังคงดำเนินต่อไปจนกว่าจะสิ้นสุดระยะเวลาสัญญาหรือจนกว่าคุณจะปิดใช้งาน.