Tài chính cá nhân là một phần quan trọng trong cuộc sống của mọi người. Để giúp họ quản lý tài chính một cách hiệu quả và dễ dàng, có rất nhiều ứng dụng tài chính cá nhân dành cho thiết bị di động.
Trong bài viết này, chúng ta sẽ thảo luận về ứng dụng tài chính cá nhân là gì, cách chúng hoạt động và giới thiệu cho bạn một số ứng dụng tốt nhất hiện có.
Ứng dụng tài chính cá nhân là gì
Ứng dụng tài chính cá nhân là các chương trình phần mềm được thiết kế để giúp mọi người quản lý tài chính cá nhân một cách hiệu quả và thuận tiện.
Chúng cho phép người dùng theo dõi thu nhập và chi phí, theo dõi các khoản đầu tư và theo dõi chi tiêu của họ.
cách họ làm việc
Hầu hết các ứng dụng tài chính cá nhân hoạt động như sau: Người dùng tải xuống ứng dụng trên thiết bị di động của họ và tạo một tài khoản.
Sau đó, họ thêm thông tin về thu nhập, chi phí và đầu tư của họ.
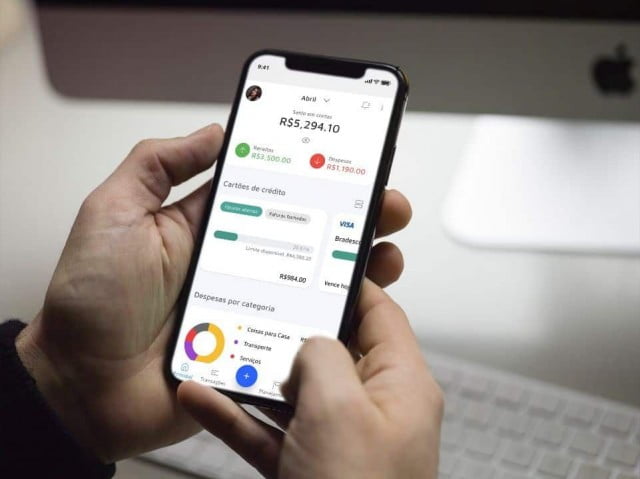
Ứng dụng phân tích thông tin do người dùng cung cấp và tạo báo cáo cũng như biểu đồ cho biết cách họ tiêu tiền.
Một số ứng dụng cũng đưa ra các đề xuất về cách người dùng có thể tiết kiệm tiền và cải thiện tình hình tài chính của họ.
Ứng dụng tài chính cá nhân tốt nhất
Dưới đây là một số ứng dụng tài chính cá nhân tốt nhất hiện có trên thị trường.
cây bạc hà
Mint là một trong những ứng dụng tài chính cá nhân phổ biến nhất hiện có. Nó cho phép người dùng theo dõi thu nhập, chi phí và đầu tư của họ ở một nơi.
Mint cũng cung cấp các khuyến nghị về cách người dùng có thể tiết kiệm tiền và cải thiện tình hình tài chính của họ.
Vốn cá nhân
Vốn cá nhân là một ứng dụng tài chính cá nhân tập trung vào việc giúp người dùng theo dõi các khoản đầu tư của họ.
Nó cho phép người dùng xem tất cả tài sản tài chính của họ ở một nơi, bao gồm tài khoản ngân hàng, khoản đầu tư và thế chấp.
Ngoài ra, Vốn cá nhân cung cấp các công cụ lập kế hoạch tài chính như máy tính hưu trí và công cụ theo dõi chi phí.
YNAB (Bạn cần một ngân sách)
YNAB là một ứng dụng quản lý ngân sách giúp người dùng tạo ngân sách và theo dõi ngân sách đó.
Nó cho phép người dùng phân loại chi phí của họ và xem họ đang tiêu nhiều tiền nhất vào đâu.
YNAB cũng cung cấp các nguồn giáo dục tài chính để giúp người dùng hiểu rõ hơn về tài chính của họ.
PocketGuard
PocketGuard là một ứng dụng quản lý tiền cho phép người dùng theo dõi chi phí và thu nhập của họ.
Nó cung cấp một cái nhìn tổng quan rõ ràng về tình hình tài chính của bạn và giúp người dùng kiểm soát chi tiêu của họ.
Ngoài ra, PocketGuard còn cung cấp tính năng cảnh báo chi tiêu giúp người dùng tránh bị bội chi.
Phần kết luận
Các ứng dụng tài chính cá nhân là một cách tuyệt vời để giúp mọi người quản lý tài chính cá nhân của họ một cách hiệu quả và dễ dàng.
Chúng cho phép người dùng theo dõi thu nhập và chi phí, theo dõi các khoản đầu tư và theo dõi chi tiêu của họ.
Khi chọn ứng dụng tài chính cá nhân tốt nhất cho nhu cầu của bạn, điều quan trọng là phải xem xét các mục tiêu tài chính và lối sống của bạn.
Ba cổng mà ứng dụng nhận các bản phát hành.
Trước khi giao phó cuộc sống tài chính của bạn cho một chương trình phần mềm, điều đáng hiểu là dữ liệu đó đến từ đâu. Có ba con đường, mỗi con đường đều tiềm ẩn mức độ rủi ro khác nhau đáng kể.
Đánh máy thủ công. Người dùng ghi lại mọi khoản chi tiêu. Việc này đòi hỏi công sức và tính kỷ luật, nhưng ứng dụng không có quyền truy cập vào bất kỳ tài khoản ngân hàng nào. Đây là lựa chọn có mức độ rủi ro thấp nhất, và cũng là lựa chọn mà hầu hết mọi người bỏ cuộc trong tuần thứ hai.
Đang đọc thông báo. Ứng dụng yêu cầu quyền đọc các thông báo hiển thị trên thanh trạng thái và thu thập nội dung tin nhắn từ ngân hàng. Nó hoạt động mà không cần mật khẩu, nhưng yêu cầu một quyền hạn rất mạnh: bất cứ ai đọc được thông báo đều đọc được tất cả, bao gồm cả tin nhắn cá nhân và mã xác minh hiển thị trên màn hình.
Kết nối thông qua Open Finance. Ngân hàng gửi dữ liệu trực tiếp đến tổ chức vận hành ứng dụng, với sự ủy quyền chính thức từ khách hàng. Đây là phương pháp có cấu trúc chặt chẽ nhất và là phương pháp duy nhất được quy định.
Còn một mô hình thứ tư, cũ hơn, sẽ được thảo luận sau, và mô hình này không nên được sử dụng.
Tài chính mở là gì và tại sao sự đồng thuận lại quan trọng?
Tài chính mở (Open Finance) là khuôn khổ được Ngân hàng Trung ương tạo ra và quản lý để cho phép dữ liệu tài chính lưu thông giữa các tổ chức được ủy quyền, với sự kiểm soát của khách hàng.
Trên thực tế, có ba đặc điểm quan trọng. Việc chia sẻ chỉ diễn ra khi có sự cho phép rõ ràng của chủ sở hữu dữ liệu. Sự cho phép này có thời hạn và cần được gia hạn. Và nó có thể bị thu hồi bất cứ lúc nào, không cần lý do.
Điều mà hầu như không ai biết là cách thu hồi dữ liệu. Chức năng này nằm trong ứng dụng của chính ngân hàng, trong khu vực dành riêng cho Tài chính Mở, với danh sách tất cả các hoạt động chia sẻ dữ liệu đang diễn ra, ai nhận dữ liệu và dữ liệu đó bao gồm những gì. Không cần phải yêu cầu bất cứ điều gì từ công ty đã nhận dữ liệu: chỉ cần vô hiệu hóa nó ngay tại nguồn.
Điều quan trọng nữa là phải hiểu rõ quyền hạn bao gồm những gì. Chia sẻ dữ liệu khác với việc ủy quyền giao dịch. Việc đọc sao kê tài khoản của bạn không cho phép bất kỳ ai chuyển tiền trong tài khoản của bạn, và hai việc này không thể đi kèm với nhau.
Bạn nên kiểm tra danh sách cổ phần vài tháng một lần. Ứng dụng đã được kiểm chứng này sẽ tiếp tục nhận dữ liệu của bạn miễn là sự đồng ý của bạn vẫn còn hiệu lực.
Không nên tiết lộ mật khẩu ngân hàng cho bên thứ ba.
Mô hình cũ hoạt động như sau: ứng dụng sẽ yêu cầu chi nhánh, số tài khoản và mật khẩu ngân hàng trực tuyến, sau đó truy cập trang web của ngân hàng, giả vờ là khách hàng và sao chép các giao dịch từ màn hình.
Điều này nguy hiểm vì ba lý do khách quan. Mật khẩu được lưu trữ bên ngoài ngân hàng, trên một máy chủ mà bạn không kiểm soát. Bất cứ ai có mật khẩu đều có quyền truy cập vào mọi thứ, không chỉ là sao kê tài khoản. Và hầu hết các hợp đồng của ngân hàng đều cấm chia sẻ mật khẩu, điều này có thể làm phức tạp bất kỳ cuộc thảo luận nào về trách nhiệm pháp lý trong trường hợp xảy ra tổn thất.
Bất kỳ ứng dụng nào vẫn yêu cầu mật khẩu ngân hàng của bạn đều nên bị loại bỏ. Với sự ra đời của Open Finance, không còn lý do kỹ thuật nào để yêu cầu điều này nữa.
Trước khi liên kết tài khoản, hãy xác nhận rằng công ty đó được phép hoạt động. Ngân hàng Trung ương duy trì danh sách các tổ chức được phép hoạt động trên trang web chính thức của mình, bao gồm tên công ty và số đăng ký. Một công ty uy tín sẽ cung cấp tên pháp lý và mã số thuế CNPJ (mã số thuế Brazil) trong chính sách bảo mật hoặc điều khoản sử dụng, cho phép xác minh trong vòng hai phút.
Trong bối cảnh này, LGPD đảm bảo cho bạn điều gì?
Dữ liệu tài chính là dữ liệu cá nhân và Luật Bảo vệ Dữ liệu Chung (GDPR) áp dụng cho loại dữ liệu này. Một số quyền đặc biệt hữu ích trong trường hợp này:
- Hiểu rõ công ty đang nắm giữ những dữ liệu nào về bạn và sử dụng chúng cho mục đích gì.
- Việc biết được những công ty nào đã chia sẻ dữ liệu của bạn sẽ làm lộ thông tin của các đối tác phân tích tín dụng và quảng cáo.
- Sửa chữa thông tin không chính xác hoặc lỗi thời.
- Hãy yêu cầu xóa dữ liệu của bạn khi việc xử lý dữ liệu dựa trên sự đồng ý của bạn.
- Nhận dữ liệu ở định dạng cho phép sử dụng với dịch vụ khác.
Các yêu cầu sẽ được gửi đến người phụ trách bảo vệ dữ liệu của công ty, thông tin liên hệ của người này có trong chính sách bảo mật. Trước khi cài đặt, bạn nên đọc kỹ hai phần của chính sách này: liệu dữ liệu có được sử dụng cho mục đích quảng cáo hay không và liệu dữ liệu có được chia sẻ với bên thứ ba để phân tích hồ sơ người dùng hay không.
Các dấu hiệu cảnh báo khi lắp đặt
Các ứng dụng tài chính là mục tiêu hàng đầu của việc sao chép vì những người cài đặt chúng vốn đã rất cảnh giác về dữ liệu nhạy cảm.
Trên cửa hàng ứng dụng, hãy kiểm tra tên nhà phát triển, chứ không chỉ tên ứng dụng. Các ứng dụng nhái thường sử dụng tiêu đề gần như giống hệt, chỉ khác nhau một chữ cái hoặc một từ. Ngày phát hành cũng tiết lộ nhiều điều: một ứng dụng nổi tiếng không được phát hành vào tháng trước.
Một dấu hiệu rõ ràng khác là quyền truy cập SMS. Hệ thống kiểm soát chi tiêu không cần đọc tin nhắn văn bản của bạn, và đó chính là nơi mã xác minh tài khoản ngân hàng và email được gửi đến. Việc yêu cầu quyền truy cập SMS trong một ứng dụng tài chính là lý do đủ để bạn từ bỏ ứng dụng đó.
Cũng cần cảnh giác với những lời chào mời lợi nhuận được đảm bảo, lời mời tham gia các nhóm đầu tư kín và bất cứ điều gì yêu cầu chuyển tiền vào tài khoản cá nhân. Các ứng dụng quản lý tài chính chỉ theo dõi chi tiêu; chúng không làm tăng tiền.
Điện thoại bị đánh cắp, đổi điện thoại và tài khoản bị bỏ quên.
Khóa màn hình là rào cản đầu tiên, nhưng nó không đủ đối với một ứng dụng hiển thị số dư, sao kê và hạn mức. Hãy kích hoạt tính năng khóa riêng của ứng dụng, yêu cầu mật khẩu hoặc xác thực sinh trắc học mỗi khi mở ứng dụng. Tính năng này giúp ngăn ngừa mất mát khi thiết bị bị đánh cắp trong lúc không khóa, một tình huống thường gặp trong các vụ trộm cắp đường phố.
Ngoài ra, hãy bật xác thực hai bước cho tài khoản lưu trữ bản sao lưu, cho dù đó là tài khoản Google hay Apple. Rất nhiều thông tin tài chính được lưu trữ trong các bản sao lưu và tệp đính kèm email, và người nào kiểm soát tài khoản đó sẽ có quyền truy cập gần như toàn bộ thông tin.
Khi đổi điện thoại hoặc ngừng sử dụng dịch vụ, hãy thực hiện theo đúng trình tự. Đầu tiên, hãy thu hồi sự đồng ý chia sẻ dữ liệu trong ứng dụng của ngân hàng. Sau đó, yêu cầu đóng tài khoản và xóa dữ liệu ngay trong ứng dụng hoặc qua email cho người quản lý tài khoản. Chỉ sau đó mới gỡ cài đặt ứng dụng.
Việc gỡ cài đặt không xóa bất cứ thứ gì khỏi máy chủ. Ứng dụng sẽ bị xóa khỏi thiết bị, quá trình đăng ký vẫn hoạt động và việc chia sẻ dữ liệu tiếp tục cho đến khi hết hạn hoặc cho đến khi bạn tắt nó đi.