Hlavním rysem kreditní karty BTG+ je její flexibilita: namísto fixního balíčku výhod je cílem nechat zákazníka v aplikaci vybrat si, které výhody chce ponechat aktivní. Jde o odlišný model od tradičního, kde přijímáte to, co je s tím spojeno – a předtím, než si o svou kartu požádáte, je vhodné pochopit, jak to funguje.
Karty vydává společnost BTG+, digitální maloobchodní divize skupiny BTG Pactual, a fungují pod značkou Mastercard, která je akceptována v Brazílii i v zahraničí. Vydavatelem karty je BTG; značka je samostatná společnost. Upozornění před dalším postupem: tento text slouží pouze pro informační účely, nepředstavuje finanční poradenství a obchodní podmínky jakékoli karty se často mění. Platné ceny jsou vždy ty, které se zobrazují na oficiálních webových stránkách a v aplikaci banky v době, kdy o kartu žádáte.
Kreditní karta BTG Pactual: více informací
Společnost BTG možná znáte spíše ze světa investic než z každodenního bankovnictví. Skupina byla založena v roce 1983 a prezentuje se jako největší investiční banka v Latinské Americe se silným zastoupením v oblasti správy majetku, makléřství a produktů s fixním i variabilním příjmem.
V posledních letech se tento profil změnil: s BTG+ začala banka nabízet digitální účty, karty a každodenní bankovní služby široké veřejnosti, nejen velkým investorům. V praxi to znamená, že účet a karta existují současně ve stejné aplikaci, kde se spravují investice – ti, kteří již u banky investují, najdou vše na jednom místě.
Právě tato integrace je silnou stránkou návrhu. Než se však rozhodnete, stojí za to si pečlivě projít služby a porovnat je s tím, co již dnes používáte: účet, úroky z klidového zůstatku, poplatky, zákaznický servis a samozřejmě karta.
Stojí karta BTG+ za to?
Upřímná odpověď zní: záleží na vašem profilu a nikdo vám na to nedokáže odpovědět. Karta má tendenci dávat větší smysl pro ty, kteří již jsou (nebo se jimi chtějí stát) investičními klienty banky, protože právě tam se skutečně projeví integrace mezi účtem, investicemi a kartou.
BTG+ nabízí více než jednu verzi karty s různými balíčky výhod v závislosti na vztahu zákazníka s bankou. Seznam dostupných verzí, co každá z nich obsahuje a požadavky pro každou z nich se v průběhu času mění – takže nemá smysl pamatovat si jména nebo hodnoty z blogů, včetně tohoto. Zkontrolujte oficiální stránku karty a samotnou aplikaci, kde jsou aktualizované podmínky propojeny s vaším CPF (brazilským daňovým identifikačním číslem).
Kreditní karta může být pro jednoho vynikající a pro jiného nezajímavá. Pokud cestujete málo, balíček zaměřený na VIP salónky je bezcenný; pokud nikdy nenasbíráte dostatek bodů k uplatnění, ani štědrý bodový program vám život nezmění. Počítejte si své skutečné měsíční výdaje, ne ty imaginární.
Jak požádat o kartu BTG+
Cesta začíná účtem. Po otevření digitálního účtu v aplikaci BTG+ si kartu vyžádáte přímo na platformě, a to v několika krocích:
- Stáhněte si aplikaci BTG+ z oficiálního obchodu s aplikacemi pro váš mobilní telefon a otevřete si účet pomocí svého CPF (brazilského daňového identifikačního čísla) a průkazu totožnosti s fotografií.
- Dokončete registraci s osobními a finančními údaji požadovanými během registrace.
- V aplikaci vyhledejte sekci s kartami a požádejte o kreditní kartu.
- Vyčkejte prosím na analýzu. Schválení, udělení úvěrového limitu a uvolnění verze karty závisí na vyhodnocení banky a nejsou automatické.
- Jakmile bude vaše objednávka schválena, sledujte zásilku v aplikaci a po jejím doručení si kartu odemkněte.
Je důležité si uvědomit, že debetní a kreditní karty se řídí různými pravidly: úvěruschopnost podléhá analýze, může být zamítnuta a může být později přehodnocena v závislosti na vaší historii používání a vztahu s bankou.
Protože se jedná o kartu Mastercard, funguje pro nákupy v zahraničí a na mezinárodních webových stránkách. Nákupy mimo zemi zahrnují směnu měn, IOF (brazilská daň z finančních transakcí) a pravidla pro mezinárodní výběry definovaná vydavatelem – před cestou si ověřte aktuální kurzy na webových stránkách BTG, protože tyto hodnoty se pravidelně aktualizují.
Jak funguje roční poplatek za kartu BTG+?
BTG+ nabízí kreditní karty s ročním poplatkem i bez něj, v závislosti na zvoleném balíčku výhod. Existuje také možnost snížení nebo zrušení poplatku na základě měsíčních výdajů kartou nebo výše investice v bance.
Hodnoty zde záměrně nezveřejňujeme: mění se v čase, liší se podle verze karty a mohou se lišit od zákazníka k zákazníkovi. Než si o svou žádost požádáte, zkontrolujte aktuální sazebník poplatků v aplikaci nebo na oficiálních webových stránkách BTG a ověřte si informace u samotné banky prostřednictvím jejích kanálů zákaznického servisu. Pokud některá webová stránka uvádí přesnou výši ročního poplatku bez uvedení data a zdroje, považujte ji za zastaralou.
Co si ověřit před podáním žádosti o jakoukoli kartu.
Bez ohledu na zvolenou banku existuje krátký seznam položek, které vám pomohou vyhnout se překvapením u první faktury:
- Roční poplatky a jak je eliminovat. Zjistěte, zda výjimka závisí na minimálních výdajích, investicích nebo udržování aktivního účtu – a co se stane, pokud tuto podmínku nesplníte.
- Úrokové sazby z revolvingových úvěrů a splátek. Požádejte o celkové efektivní náklady (CET). Toto číslo ukazuje skutečné náklady na odložení platby nebo platbu ve splátkách.
- Uzávěrka a termíny splatnosti. Pečlivý výběr těchto dat mění časový rámec, který musíte za každý nákup zaplatit.
- Služby sjednané společně. Pojištění a předplatné nabízené při nákupu jsou obvykle volitelné; ověřte si, zda jsou aktivní a kolik stojí.
- Výhody, které skutečně využíváte. Cashback, body, vstup do VIP salonků a cestovní pojištění se vyplatí pouze tehdy, pokud se stanou součástí vaší rutiny.
- Jak zrušit. Od začátku mějte přehled o kanálu a termínu pro uzavření karty bez zbytečného zůstatku.
Pro koho má karta BTG+ smysl?
Stručně řečeno: karta BTG+ má tendenci lákat ty, kteří rádi spravují bankovnictví a investice v jedné aplikaci a chtějí si vytvořit vlastní balíček výhod namísto předpřipraveného balíčku. Pro ty, kteří hledají pouze kartu bez ročního poplatku a nemají v úmyslu investovat, je výhoda menší a stejnou roli mohou plnit i jiné možnosti na trhu.
Ať už si vyberete cokoli, porovnejte před rozhodnutím alespoň tři nabídky a ověřte si všechny údaje přímo s bankou. Ještě jednou: tento obsah slouží pouze pro informační účely, nenahrazuje nahlédnutí do smlouvy ani nepředstavuje úvěrové ani investiční poradenství. Našli jste na této stránce nějaké zastaralé informace? Napište na adresu [email protected].
Co dělat, v pořadí.
- Začněte tím, že budete jeden týden logovat. Než sestavíte rozpočet, sedm dní si vše zapisujte. Diagnóza často odhalí více, než jakákoli tabulka.
- Vypište aktivní předplatné. Zkontrolujte si účty za poslední tři měsíce. Zapomenuté předplatné je nejjednodušší výdaj, který lze ušetřit.
- Zkontrolujte si svou registraci u úvěrových registrů. Konzultace je zdarma a odhalí dluhy, na které si možná ani nepamatujete, a také opraví nesprávné informace.
- Oddělte fixní od variabilních. Na jedné straně nájemné a předplatné, na druhé straně trhy a volný čas. Pouze ta druhá skupina reaguje na rychlé úpravy.
Kde většina lidí uklouzne
- Platba za předplatné finanční aplikace, které stojí více, než ušetří.
- Zadávání hesla k bankovnímu účtu v aplikaci třetí strany – žádný legitimní nástroj to nepožaduje.
- Opuštění registrace ve druhém týdnu; bez konzistence je aplikace k ničemu.
- Přijetí půjčky nabízené v aplikaci bez porovnání celkových nákladů.
Alternativa, která je již v systému zahrnuta
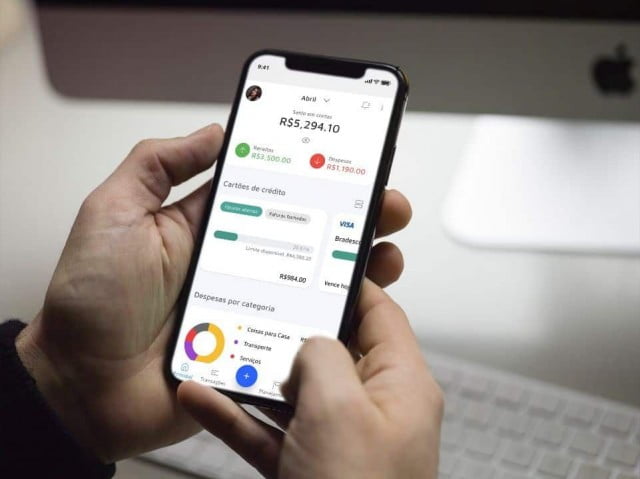
Bankovní aplikace obvykle nabízí kategorizaci výdajů, výpisy podle kategorií a limity kreditních karet, a to vše na jednom místě – aniž byste museli sdílet svá data s kýmkoli jiným. Pro ty, kteří mají primární účet, je to často dostačující.