Osobní finance jsou důležitou součástí života každého člověka. Abychom jim pomohli efektivně a snadno spravovat své finance, existuje mnoho aplikací pro osobní finance pro mobilní zařízení.
V tomto článku probereme, co jsou aplikace pro osobní finance, jak fungují, a představíme vám některé z nejlepších aplikací.
Co jsou aplikace pro osobní finance
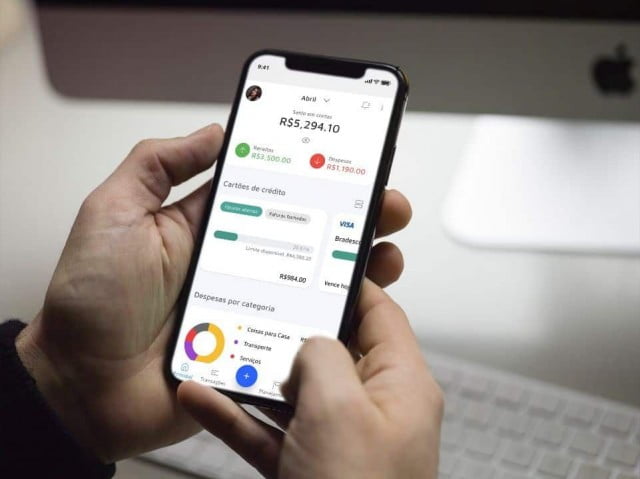
Aplikace pro osobní finance jsou softwarové programy navržené tak, aby pomáhaly lidem efektivně a pohodlně spravovat své osobní finance.
Umožňují uživatelům sledovat své příjmy a výdaje, sledovat své investice a sledovat své výdaje.
jak fungují
Většina aplikací pro osobní finance funguje takto: Uživatelé si stáhnou aplikaci do svého mobilního zařízení a vytvoří si účet.
Poté doplní informace o svých příjmech, výdajích a investicích.
Aplikace analyzují informace poskytnuté uživateli a generují zprávy a grafy, které ukazují, jak utrácejí své peníze.
Některé aplikace také nabízejí doporučení, jak mohou uživatelé ušetřit peníze a zlepšit svou finanční situaci.
Nejlepší aplikace pro osobní finance
Níže jsou uvedeny některé z nejlepších aplikací pro osobní finance dostupných na trhu.
máta
Mint je jednou z nejpopulárnějších dostupných aplikací pro osobní finance. Umožňuje uživatelům sledovat své příjmy, výdaje a investice na jednom místě.
Mint také poskytuje doporučení, jak mohou uživatelé ušetřit peníze a zlepšit svou finanční situaci.
osobní kapitál
Osobní kapitál je aplikace pro osobní finance, která se zaměřuje na pomoc uživatelům sledovat jejich investice.
Umožňuje uživatelům vidět všechna jejich finanční aktiva na jednom místě, včetně bankovních účtů, investic a hypoték.
Osobní kapitál navíc poskytuje nástroje finančního plánování, jako je kalkulačka odchodu do důchodu a sledování výdajů.
YNAB (potřebujete rozpočet)
YNAB je aplikace pro správu rozpočtu, která pomáhá uživatelům vytvářet rozpočet a dodržovat jej.
Umožňuje uživatelům kategorizovat své výdaje a zjistit, kde utrácejí nejvíce peněz.
YNAB také nabízí zdroje finančního vzdělávání, které uživatelům pomohou lépe porozumět jejich financím.
PocketGuard
PocketGuard je aplikace pro správu peněz, která uživatelům umožňuje sledovat jejich výdaje a příjmy.
Poskytuje jasný přehled o vaší finanční situaci a pomáhá uživatelům kontrolovat jejich výdaje.
Kromě toho PocketGuard také nabízí funkce upozornění na výdaje, které uživatelům pomohou vyhnout se nadměrnému utrácení.
Závěr
Aplikace pro osobní finance jsou skvělým způsobem, jak lidem pomoci efektivně a snadno spravovat své osobní finance.
Umožňují uživatelům sledovat své příjmy a výdaje, sledovat své investice a sledovat své výdaje.
Při výběru nejlepší aplikace pro osobní finance pro vaše potřeby je důležité zvážit své finanční cíle a životní styl.
Jak si vybrat mezi možnostmi
- Export vašich dat. Dobrý nástroj umožňuje export do tabulky. Pokud ne, zbývá vám jen jeho použití.
- Spojte se se svou bankou. Automatické připojení vám ušetří psaní, ale vyžaduje autorizaci přes Open Finance. Je důležité pochopit, co se sdílí.
- Jak jsou data chráněna. Hledejte dvoufázové ověřování, biometrické zamykání a jasné informace o tom, kde jsou vaše data uložena.
- Co je skutečně zdarma?. Sledování výdajů je obvykle zdarma. Funkce jako automatická synchronizace bankovních účtů a pokročilé reporty jsou obvykle placené.
Co za vás žádná aplikace nemůže udělat
Toto je část, kterou téměř žádný seznam nezmiňuje, a je to přesně to, co odděluje očekávání od výsledku.
- Sliby rychlých peněz, garantovaného příjmu nebo půjček bez kontroly úvěruschopnosti jsou známkou podvodu, nikoli spolehlivým zdrojem financování.
- Úvěrové skóre se v jednotlivých úvěrových registrech liší a není jediným kritériem, které banka používá – žádná aplikace sama o sobě ‘vaše skóre nezvýší’.
- Tyto aplikace nenahrazují profesionální poradenství ohledně složitých dluhů a žádná aplikace nemá pravomoc za vás dluh znovu vyjednat.
- Nezaručují schválení úvěru ani očišťují vaše jméno. Negativní úvěrová historie se odstraní pouze platbou, vyrovnáním nebo předpisem.
Často kladené otázky
Co když ztratím mobilní telefon?
Povolte biometrický zámek v aplikaci a dvoufázové ověřování na svém účtu. Tímto způsobem nebudou vaše přihlašovací údaje přeneseny do vašeho zařízení.
Funguje to offline?
Ruční psaní poznámek funguje. Konzultace a synchronizace vyžadují připojení k internetu.
Musím uvést své CPF (brazilské daňové identifikační číslo)?
Pro kontrolu úvěrových informací ano. Pro sledování výdajů by to nemělo být nutné – pokud je to nutné, buďte podezřelí.
Můžu si zvýšit skóre?
Vaše kreditní skóre se zlepšuje s historií včasných plateb, aktualizovanými registračními informacemi a vyváženým využíváním kreditu. Žádná aplikace to nedokáže pomocí zkratek.
Můžu to používat zdarma?
Manuální sledování výdajů je obvykle zdarma. Automatická synchronizace a podrobné reporty jsou obvykle zahrnuty v placeném tarifu.
Jak to využít v praxi
- Začněte tím, že budete jeden týden logovat. Než sestavíte rozpočet, sedm dní si vše zapisujte. Diagnóza často odhalí více, než jakákoli tabulka.
- Zkontrolujte si svou registraci u úvěrových registrů. Konzultace je zdarma a odhalí dluhy, na které si možná ani nepamatujete, a také opraví nesprávné informace.
- Aktivujte upozornění na výdaje. Nastavte si limit útraty pro každou kategorii a nechte si aplikaci připomenout. Funguje to lépe než psát recenze na konci měsíce.
- Vypište aktivní předplatné. Zkontrolujte si účty za poslední tři měsíce. Zapomenuté předplatné je nejjednodušší výdaj, který lze ušetřit.
Co se nejčastěji pokazí?
- Platba za předplatné finanční aplikace, které stojí více, než ušetří.
- Opuštění registrace ve druhém týdnu; bez konzistence je aplikace k ničemu.
- Věřit slibům, že očistíte své jméno nebo zvýšíte své kreditní skóre pomocí zkratek.
- Zadávání hesla k bankovnímu účtu v aplikaci třetí strany – žádný legitimní nástroj to nepožaduje.
Co už samotný mobilní telefon dělá.
Bankovní aplikace obvykle nabízí kategorizaci výdajů, výpisy podle kategorií a limity kreditních karet, a to vše na jednom místě – aniž byste museli sdílet svá data s kýmkoli jiným. Pro ty, kteří mají primární účet, je to často dostačující.
Tři brány, kterými aplikace přijímá svá vydání.
Než svěříte své finance softwarovému programu, je dobré pochopit, odkud data pocházejí. Existují tři cesty, z nichž každá má výrazně odlišnou úroveň rizika.
Ruční psaní. Uživatel zaznamenává každý výdaj. Vyžaduje to práci a disciplínu, ale aplikace nemá přístup k žádnému bankovnímu účtu. Je to možnost s nejnižší mírou rizika a ta, kterou většina lidí v druhém týdnu opustí.
Čtení oznámení. Aplikace požaduje povolení ke čtení oznámení, která se zobrazují ve stavovém řádku, a zaznamenává hodnoty zpráv z banky. Funguje bez hesla, ale vyžaduje silné oprávnění: kdokoli čte oznámení, čte je všechny, včetně osobních zpráv a ověřovacích kódů, které se zobrazují na obrazovce.
Připojení přes Open Finance. Banka odesílá data přímo instituci, která aplikaci provozuje, s formálním souhlasem klienta. Je to nejstrukturovanější a jediná regulovaná metoda.
Existuje čtvrtý, starší model, o kterém budeme diskutovat později, a ten by se neměl používat.
Co je Open Finance a proč vítězí souhlas?
Open Finance je rámec vytvořený a regulovaný centrální bankou, který umožňuje cirkulaci finančních dat mezi autorizovanými institucemi pod kontrolou zákazníka.
V praxi jsou důležité tři charakteristiky. Sdílení probíhá pouze s výslovným souhlasem vlastníka dat. Tento souhlas má datum platnosti a je třeba jej obnovit. Lze jej kdykoli bez udání důvodu odvolat.
Téměř nikdo neví, kde data zrušit. Ovládací prvek se nachází v aplikaci banky, v oblasti vyhrazené pro Open Finance, kde je uveden seznam všech aktivních sdílení dat, kdo data přijímá a co zahrnují. Není třeba nic žádat od společnosti, která data obdržela: jednoduše je deaktivujte u zdroje.
Je také důležité vědět, co autorizace zahrnuje. Sdílení dat se liší od autorizace transakcí. Čtení vašeho výpisu nikomu nedává pravomoc přesouvat peníze na vašem účtu a jedno není součástí druhého.
Seznam sdílených položek se vyplatí kontrolovat každé několik měsíců. Osvědčená aplikace nadále přijímá vaše data, dokud je váš souhlas platný.
Bankovní hesla by neměla být sdělována třetím stranám.
Starý model fungoval takto: aplikace se zeptala na pobočku, číslo účtu a heslo k internetovému bankovnictví, poté se vydávala za zákazníka a zkopírovala transakce z obrazovky.
To je nebezpečné ze tří objektivních důvodů. Heslo je uloženo mimo banku, na serveru, který nekontrolujete. Kdokoli má heslo, má přístup ke všemu, nejen k výpisu. A smlouvy většiny bank zakazují sdílení hesla, což může zkomplikovat jakoukoli diskusi o odpovědnosti v případě ztrát.
Jakákoli aplikace, která stále požaduje vaše bankovní heslo, by měla být zrušena. Vzhledem k dostupnosti Open Finance pro tento požadavek neexistuje žádné technické opodstatnění.
Před propojením účtů si ověřte, zda je společnost oprávněna k provozování činnosti. Centrální banka uvádí na svých oficiálních webových stránkách seznam oprávněných institucí, včetně názvu společnosti a registračního čísla. Renomovaná společnost uvede ve svých zásadách ochrany osobních údajů nebo podmínkách používání svůj oficiální název a CNPJ (brazilské daňové identifikační číslo), což umožní ověření během dvou minut.
Co vám v této souvislosti LGPD zaručuje?
Finanční údaje jsou osobní údaje a vztahuje se na ně obecný zákon o ochraně osobních údajů. Některá práva jsou zde obzvláště užitečná:
- Vědět, jaké údaje o vás společnost má a k čemu je používá.
- Vědět, které společnosti sdílely vaše data, odhaluje partnery pro analýzu úvěrů a reklamu.
- Oprava nesprávných nebo zastaralých informací.
- Požádat o výmaz vašich údajů, pokud je zpracování založeno na vašem souhlasu.
- Přijměte data ve formátu, který umožňuje jejich použití s jinou službou.
Žádosti se posílají pověřenci pro ochranu osobních údajů společnosti, jehož kontaktní informace by měly být uvedeny v zásadách ochrany osobních údajů. Před instalací je vhodné si přečíst dvě části těchto zásad: zda jsou data používána pro reklamu a zda jsou sdílena se třetími stranami za účelem analýzy profilu.
Výstražné signály při instalaci
Finanční aplikace jsou hlavním cílem kopírování, protože ti, kdo je instalují, si již dávají pozor na citlivá data.
V obchodě s aplikacemi zkontrolujte jméno vývojáře, nejen název aplikace. Klony používají téměř identické názvy, s jedním změněným písmenem nebo slovem navíc. Datum vydání také hodně prozradí: známá aplikace nebyla vydána minulý měsíc.
Dalším jasným znakem je povolení přístupu přes SMS. Systém kontroly výdajů nemusí číst vaše textové zprávy a přesně tam se odesílají ověřovací kódy bankovního účtu a e-mailu. Žádost o přístup přes SMS ve finanční aplikaci je dostatečným důvodem k jeho zrušení.
Dávejte si také pozor na nabídky garantovaných výnosů, pozvánky do uzavřených investičních skupin a cokoli, co požaduje převody na osobní účet. Aplikace finančních organizací sledují výdaje; nerozmnožují peníze.
Ukradený telefon, výměna telefonu a opuštěný účet.
Zámek obrazovky je první překážkou, ale nestačí pro aplikaci, která zobrazuje zůstatek, výpis a limit. Aktivujte si vlastní zámek aplikace, který bude při každém otevření vyžadovat heslo nebo biometrické ověření. Tato funkce zabraňuje ztrátám v případě krádeže odemčeného zařízení, což je běžná situace při krádežích na ulici.
Také povolte dvoufázové ověřování u účtu, na kterém je záloha uložena, ať už se jedná o účet Google nebo Apple. Spousta finančních informací končí v zálohách a e-mailových přílohách a ten, kdo tento účet ovládá, se dostane téměř ke všemu.
Při změně telefonu nebo ukončení používání služby postupujte ve správném pořadí. Nejprve zrušte svůj souhlas se sdílením dat v aplikaci banky. Poté požádejte o uzavření účtu a smazání dat v samotné aplikaci nebo e-mailem správci účtu. Teprve poté aplikaci odinstalujte.
Odinstalace nic ze serveru neodstraní. Aplikace bude ze zařízení odstraněna, registrace zůstane aktivní a sdílení dat bude pokračovat až do konce platnosti nebo do vypnutí služby.